星期四 · 2026年11月19日
14:20:03

作者:链上吃瓜员 更新时间:2026-11-19 14:06
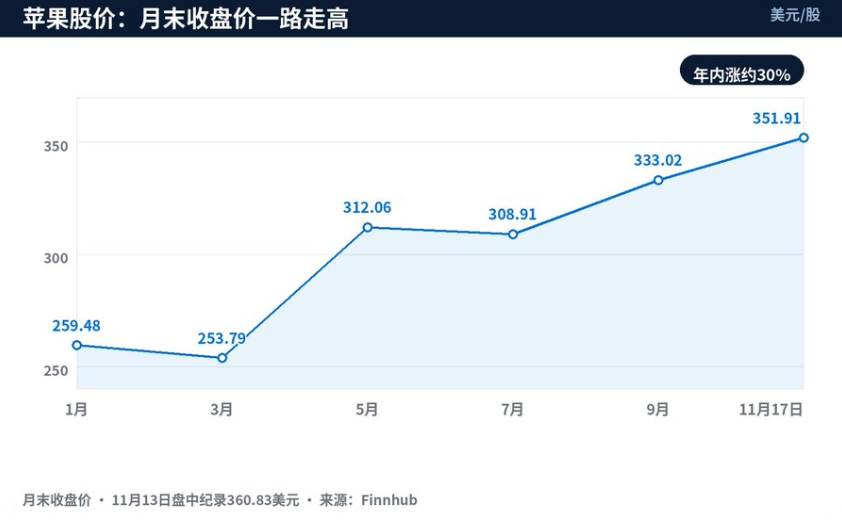
AI股跌成一片的时候,资金躲进了苹果:年内涨约30%,七巨头里第一,市值5.1万亿美元,标普500今年约7%的涨幅里有约28%是它贡献的。但避风港的代价是估值:未来12个月预期市盈率37倍,2007年以来最高;PEG 5.3,2005年有数据以来最高。股价已经涨过了分析师的平均目标价,成了七巨头里唯一一家未来12个月隐含回报为负的公司。苹果的防御逻辑站得住,价格却先涨上去了。AI股跌成一片的时候,资金躲进了苹果:年内涨约30%,七巨头里第一,市值5.1万亿美元,标普500今年约7%的涨幅里有约28%是它贡献的。但避风港的代价是估值:未来12个月预期市盈率37倍,2007年以来最高;PEG 5.3,2005年有数据以来最高。股价已经涨过了分析师的平均目标价,成了七巨头里唯一一家未来12个月隐含回报为负的公司。苹果的防御逻辑站得住,价格却先涨上去了。各位想判断现在还值不值得继续当避风港,得先看清这37倍和负隐含回报意味着什么。
AI股正在经历一轮重新定价。市场重新评估人工智能基础设施投资的回报,芯片制造商、云计算企业和算力服务商普遍面临抛售;纳斯达克100指数本月平均每天波动2.4%,是4月以来最动荡的一个月。
苹果却走出了相反的行情。今年以来股价累计上涨约30%,是“美股七巨头”中表现最好的股票;市值达到5.1万亿美元;标普500今年约7%的涨幅中,苹果一家就贡献了约28%。11月13日,苹果盘中创下360.83美元的历史高点,收盘356.27美元同样是纪录收盘;11月18日收352.45美元,距纪录高点不到3%。
资金躲进苹果的理由很直接:它不烧钱建数据中心。伯恩斯坦测算,苹果资本开支占收入比重不到2%,与动辄数千亿美元投入AI基建的同行完全是两种生意。苹果靠iPhone、Mac及其消费电子生态系统创造收入和现金流:2026财年收入4,788亿美元、同比增长15%,自由现金流1,360亿美元、同比增长38%。
伯恩斯坦分析师马克·纽曼在11月12日的报告中指出,苹果能够避开AI数据中心资本支出下降对半导体、存储芯片及其他上游供应商造成的风险,也较少受到大型云计算企业自由现金流收缩的影响。考虑到苹果的客户忠诚度、盈利持续性、增长能力、自由现金流创造能力及股东回报,其较高估值具有一定合理性。伯恩斯坦维持跑赢评级,目标价380美元。
波动率数据也印证了这种分化。衡量苹果股价预期波动率的芝加哥期权交易所苹果波动率指数,本月以来下降近10%,而纳斯达克100指数对应的波动率指标同期上升约25%。
产品端同样提供了支撑。苹果首款折叠屏手机iPhone Duo 10月23日上市,起售价1,999美元,预订开启几分钟内交付期就排到了明年1月底,线上每人限购两部;市场研究机构IDC预计,苹果今年将拿下折叠屏市场44%的价值份额。
矩鼎视点:资金躲进苹果,不是因为苹果在AI上赢了,恰恰是因为它没怎么参与AI烧钱竞赛。七巨头里,只有苹果的生意模式不依赖数据中心资本开支继续膨胀:AI热,它卖终端;AI冷,它不烧钱。这种“两头都受益”的结构,是它今年跑赢的真正原因。
股价持续上涨,也把苹果的估值推到了近20年来的最高点。未来12个月预期市盈率达到37倍,为2007年以来最高水平,使其跻身标普500指数估值最高的25家公司之列;按2027财年预期每股收益计算也是37倍,约为大盘的两倍。
市盈率增长比率(PEG)的落差更刺眼:苹果目前的PEG达到5.3,创2005年相关数据可追溯以来最高水平。相比之下,英伟达的PEG只有约0.16——同样是科技股,一个5.3,一个0.16。英伟达本财年利润预计翻倍,二季度收入同比增长106%、每股收益增长128%,股价调整之后估值反而被压下来了。
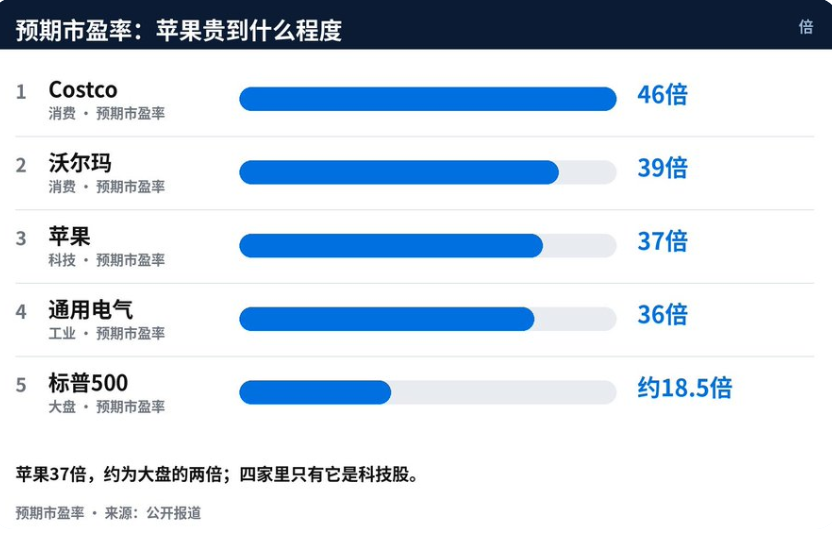
放在同类里比,苹果的贵法还有一层特殊性。市值超过2,000亿美元、预期每股收益增长低于15%的公司里,只有四家预期市盈率超过30倍:Costco 46倍、沃尔玛39倍、苹果37倍、通用电气36倍。苹果的收入增速预计到2029年约9%,高于Costco的7%和沃尔玛的5%——贵,但比另外两家“贵得有理由”。
换一个口径看,结论也差不多。按过去12个月计算,苹果市盈率约39倍,处于五年区间20.4倍至42.6倍的顶部附近,五年中位数是31.4倍。现在的价格,是按历史区间的上限在交易。
矩鼎视点:37倍本身不是问题,问题是37倍买的是什么样的增长。苹果的PEG是5.3,意味着市场按5倍多的溢价在为它未来几年的增长付钱;英伟达的PEG只有约0.16——同样是科技股,一个是“增长已经兑现、估值被打下来”,一个是“增长还没兑现、估值先涨上去了”。估值和增长的落差,才是苹果真正的风险。
苹果11月2日公布的2026财年四季报,表面上全是纪录:营收1,144.77亿美元、同比增长12%,每股收益2.10美元、同比增长14%,均超过华尔街预期;iPhone收入575.83亿美元、同比增长17%,创9月季度纪录;Mac收入107.92亿美元、同比增长24%;全年收入4,788亿美元、同比增长15%。
但财报里藏着两个裂缝。一是服务业务:三季度服务收入315.73亿美元、同比增长9.8%,是2022年以来最慢的增速;大中华区收入175.39亿美元、同比增长21%,但比市场预期低10多亿美元。二是毛利率:最新季度毛利率47.9%,其中约1个百分点来自关税退税,剔除后约46.9%;公司预计本季度(12月季度)毛利率降至45%至46%,主因是存储芯片价格上涨及供应限制。
成本压力不是一时的。首席执行官特努斯在财报电话会上称,当前存储芯片定价“前所未有”,成本明年还会继续上涨。苹果今年闪存采购预计约250亿美元,同样规模的存储在2025年只要约60亿美元;市场研究机构TrendForce预计,本季度传统内存合约价还将上涨10%至15%,闪存上涨15%至20%。
增长也在放缓。市场预计,截至2027年9月的2027财年,苹果营收增速将从2026财年的15%降至10%,随后两个财年进一步放缓;12月季度营收指引增长7%至10%,服务收入增长8%至9%。财报超预期,股价却在财报后跌了3.69%——市场卖的是毛利率指引,不是财报本身。
矩鼎视点:苹果的麻烦不在需求,在成本。iPhone Duo卖到断货、iPhone收入创纪录,需求端没有问题;问题是AI数据中心把存储芯片价格推上去了,苹果每卖一台设备要多付一份“AI税”。毛利率从47.9%掉到45%,两个百分点就是几十亿美元的利润——这才是财报后股价下跌的原因。
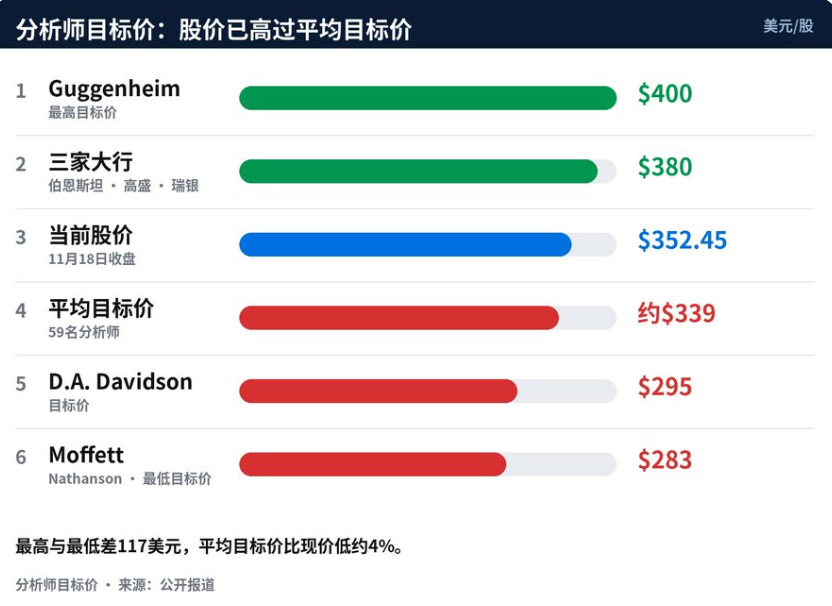
苹果不断上涨的股价,已经开始挑战分析师的估值判断。彭博追踪的59名苹果分析师中,只有36人给予买入评级;苹果当前股价已经超过分析师平均目标价(约339美元),成为“美股七巨头”中唯一一家未来12个月隐含回报率为负的公司。
目标价的分歧大得惊人:Guggenheim给到400美元,伯恩斯坦、高盛、瑞银三家同给380美元,D.A. Davidson只给295美元,MoffettNathanson最低,只给283美元——最高与最低之间差了117美元。
悲观的一端已经算出了下跌的幅度。YieldMax ETFs策略师迈克·考测算,如果市场将苹果相对标普500指数的估值溢价从约100%压缩至50%,其预期市盈率可能降至28倍以下,对应股价较当前水平下跌近27%的风险。不过,这只是一项估值情景测算,不是预测。
但部分投资者依然看好苹果在AI投资周期中的独特位置。Niles Investment Management创始人丹·奈尔斯将苹果列为今年最看好的五只股票之一:如果AI产业继续扩张,消费者仍需要通过智能手机和电脑使用相关服务,苹果有望凭借庞大的终端用户基础受益;如果AI投资周期转弱,其对数据中心建设和算力投资的较低依赖程度,则可能继续发挥防御作用。他同时指出,苹果今年显著跑赢其他大型科技股,已经体现了这种业务结构的优势,但当前估值过高仍是其最主要的缺陷。
矩鼎视点:华尔街对苹果的分歧,本质上是两种定价逻辑的打架:按消费股定价,37倍不算离谱——Costco 46倍、沃尔玛39倍;按科技股定价,37倍配10%的增长就是贵。苹果现在是“消费股的生意、科技股的波动”,哪种逻辑占上风,取决于AI投资周期下一步往哪走。
到这里,关于苹果年内涨30%成AI避风港,37倍市盈率创19年新高的介绍就结束了,各位想要了解更多AI股市,请关注中币网其他文章。
复制本文链接
资讯文章中币网所有,未经允许不得转载。


新闻·28分钟前


新闻·47分钟前
新闻 · 2026-11-19 11:39
新闻 · 2026-11-18 13:28
新闻 · 2026-11-18 13:18
新闻 · 2026-11-18 11:40
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50
新闻 · 2026-11-12 13:55