星期日 · 2026年11月15日
08:21:34
作者:链上吃瓜员 更新时间:2026-11-14 09:50
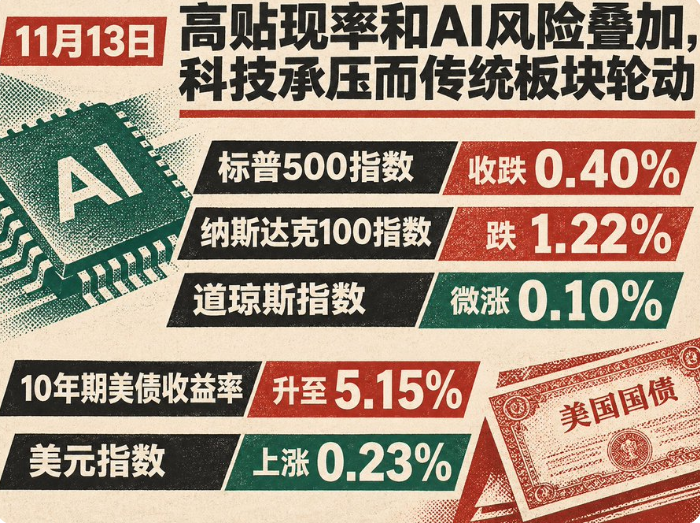
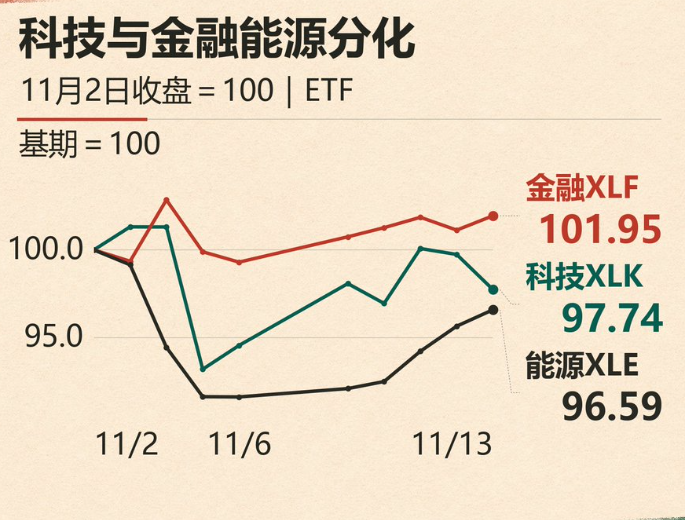
2026年11月13日,美国10月生产者价格涨幅低于预期,但美债收益率继续上行,10年期升至5.15%,拖累科技股再度领跌。标普500收跌0.40%,纳斯达克100跌1.22%,道指微涨0.10%。科技板块ETF下跌2.01%,金融与能源板块则分别上涨0.81%和0.98%。AI产业在管理层交接、融资及出口监管上面临多重变数,资金继续向传统板块轮动。美元指数上涨0.23%至103.411。高贴现率下,当期盈利与融资稳定性成为定价分水岭。2026年11月13日,美国10月生产者价格涨幅低于预期,但美债收益率继续上行,10年期升至5.15%,拖累科技股再度领跌。标普500收跌0.40%,纳斯达克100跌1.22%,道指微涨0.10%。科技板块ETF下跌2.01%,金融与能源板块则分别上涨0.81%和0.98%。AI产业在管理层交接、融资及出口监管上面临多重变数,资金继续向传统板块轮动。美元指数上涨0.23%至103.411。高贴现率下,当期盈利与融资稳定性成为定价分水岭。通过下文,主要为你梳理当日板块分化与收益率影响等内容。
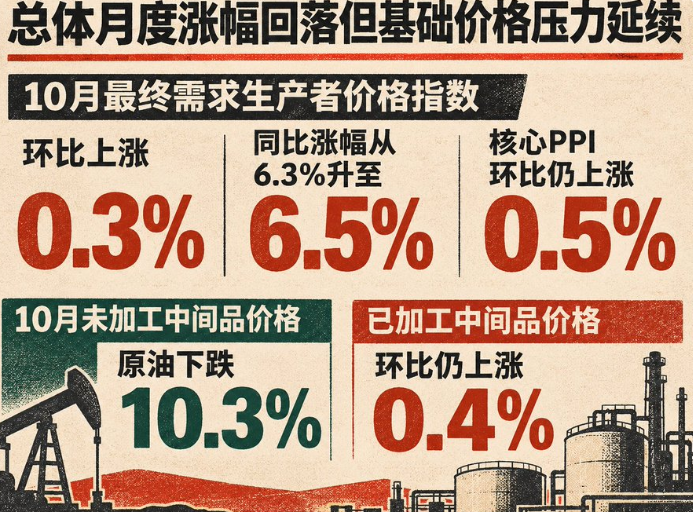
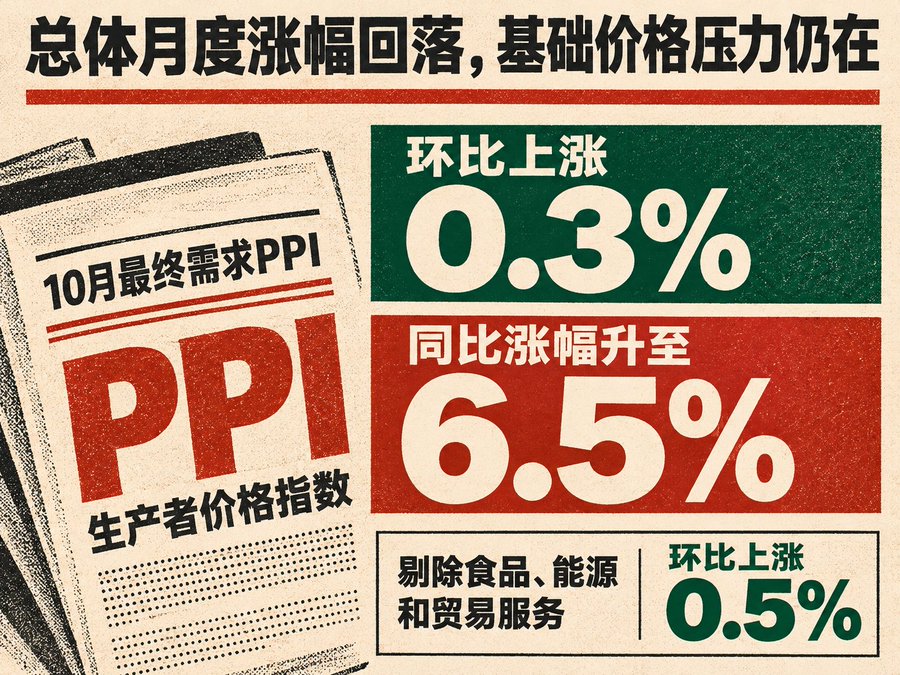
美国劳工统计数据显示, 10 月最终需求生产者价格指数( PPI )经季调环比上涨 0.3%,低于市场调查预期的 0.4%,较 9 月 1.4%的涨幅显著放缓;但未经季调的同比涨幅从 6.3%升至 6.5%,创 2022 年 11 月以来新高。单月环比回落虽带来短暂宽慰,但价格分项显示基础通胀压力并未同步减弱。
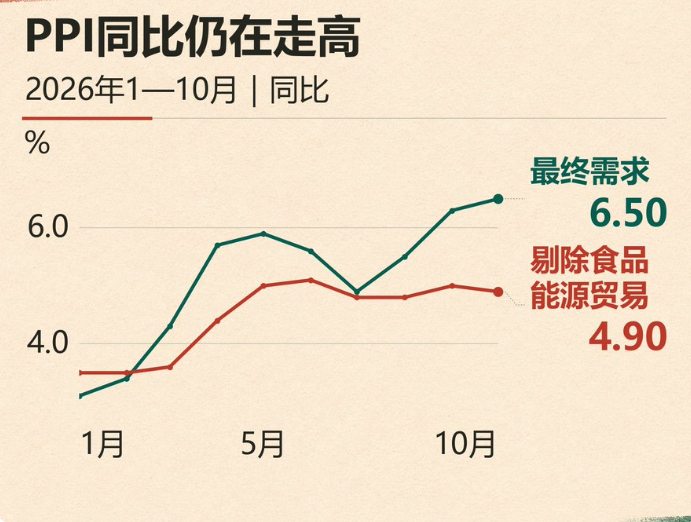
分项来看,能源价格环比下降 0.1%(其中柴油下跌 7.9%),对总指数形成下拉;但最终需求商品价格环比仍上涨 0.5%,其中逾六成涨幅来自核心商品(剔除食品和能源)。此外,食品价格环比上涨 1.3%,运输和仓储服务上涨 2.0%。受批发零售贸易服务利润率下降 0.2%拉动,服务价格整体环比仅微涨 0.2%。若剔除食品、能源和贸易服务,核心 PPI 环比仍上涨 0.5%,涨幅与 9 月持平,同比则上涨 4.9%。
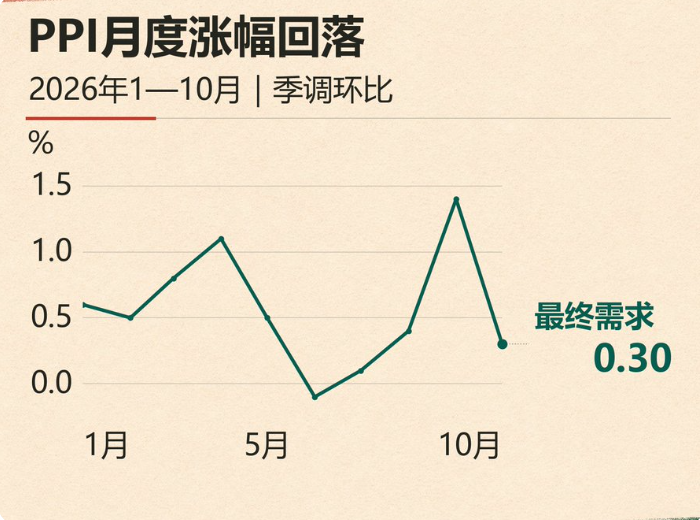
产业链传导数据进一步表明,上游原料降价尚未有效缓解中下游成本压力。 10 月未加工中间品价格环比下降 3.1%(其中原油下跌 10.3%),而已加工中间品价格环比仍上涨 0.4%,同比涨幅高达 14.6%。在物流、加工与非能源商品持续提价的背景下,企业依然面临自行消化成本、压缩利润率或继续向终端转嫁涨价的抉择。
据 CNBC 记录, PPI 数据公布后美股期货一度扩大涨幅,但日内交易未能维持“利率回落、科技估值修复”的走势。北光资产管理( Northlight Asset Management )首席投资官 Chris Zaccarelli 指出,数据虽现改善迹象,但通胀绝对水平依然偏高,不足以扭转市场对 12 月货币政策的判断。市场焦点正转向 11 月 17 日即将公布的美国 10 月零售销售与工业生产数据:若终端需求保持韧性,企业的成本转嫁与货币政策约束将得以延续;若需求显露疲态,市场则需重新评估企业利润空间与经济增长前景。
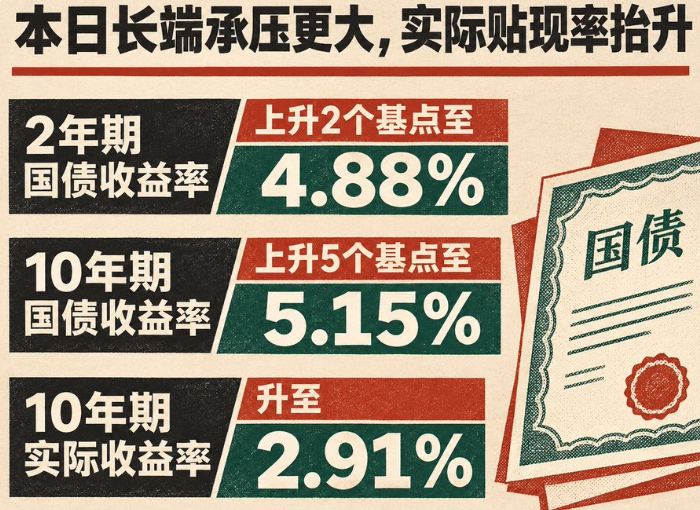
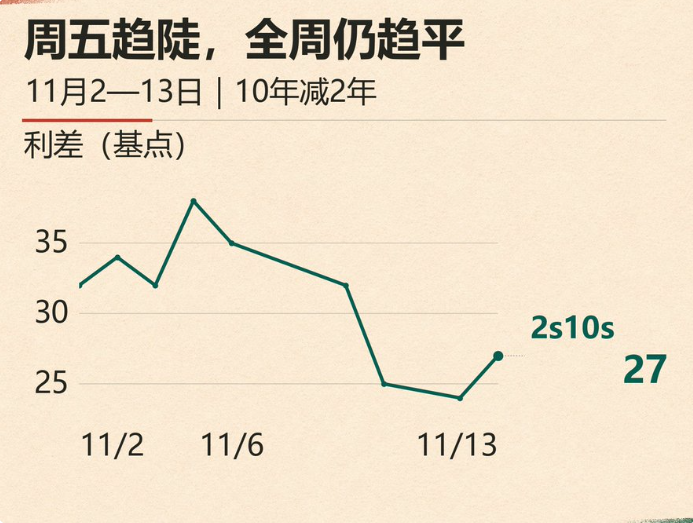
美债市场周五( 11 月 13 日)进一步走弱,长端承压尤为明显。美国财政收盘数据显示, 2 年期国债收益率较前一日上升 2 个基点至 4.88%, 5 年期上升 3 个基点至 4.98%, 10 年期上升 5 个基点至 5.15%, 30 年期上升 4 个基点至 5.47%。 2 年与 10 年期美债利差由前一日的 24 个基点走阔至 27 个基点。
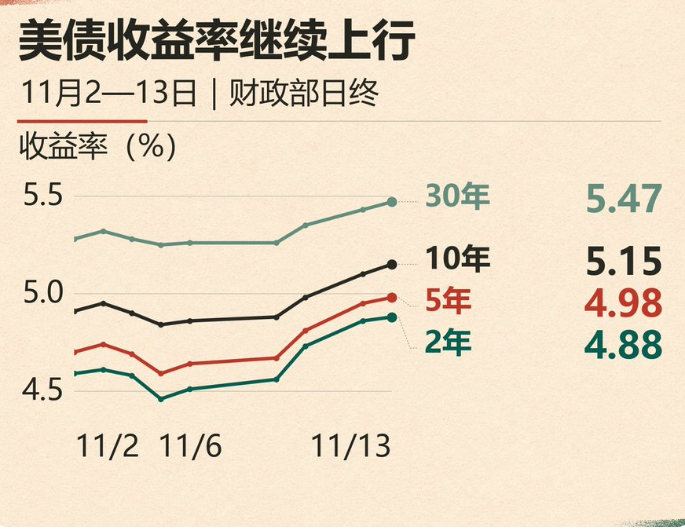
拉长至全周维度,利率重定价的重心则集中在政策敏感端。与 11 月 6 日相比, 2 年期美债收益率单周累计跳升 37 个基点, 10 年期累计上升 29 个基点,反映出短端已提前计入更为鹰派的政策利率路径。在此基础上,周五短端上行趋缓,长端则继续消化走高的实际回报要求与债券供给压力。
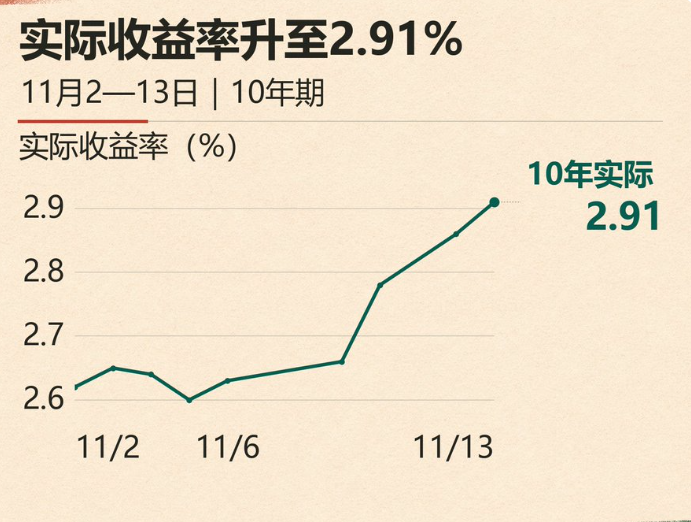
实际收益率的变动印证了这一贴现率压力。美国财政数据显示, 10 年期实际收益率从 11 月 12 日的 2.86%升至 2.91%,与同期限名义收益率同步上行 5 个基点; 5 年期实际收益率上升 4 个基点至 2.68%。 10 年期名义与实际收益率之差维持在约 2.24%的水平,表明当日长端利率上行主要由实际贴现率抬升驱动。这不仅直接打压存量长久期债券价格,也抬高了长久期股票估值折现与企业再融资的门槛。
不过,机构对远期利率路径仍存显著分歧。纳斯达克( Nasdaq )经济研究团队 11 月 13 日指出,衍生品市场计入的 2027 年末前累计加息幅度已接近 90 个基点,约为一周前的两倍;渣打银行同日发布的基准预测则认为, 2027 年年中前仅有两次各 25 个基点的加息,并预计若能源价格持续回落、核心通胀降温, 2027 年下半年仍存在降息空间。当前市场激进的紧缩定价与未来实际政策落地之间,仍留有重估余地。
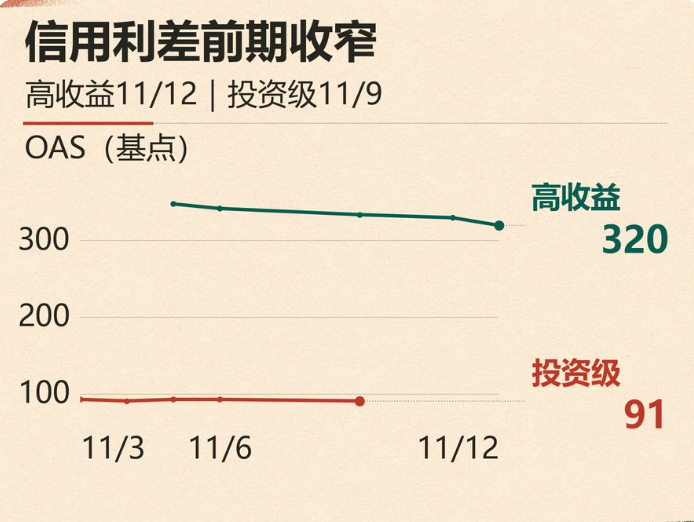
尽管无风险利率走高,企业信用风险溢价目前仍保持温和。根据 11 月 13 日更新的 ICE 美银指数,美国高收益债期权调整利差( OAS )在 11 月 12 日收于 320 个基点,较 11 日收窄 10 个基点,亦低于 11 月 6 日的 342 个基点;投资级利差在 11 月 9 日录得 91 个基点,同样低于 11 月 6 日的 93 个基点。国债基准利率上行与前期信用利差收窄并存,显示久期压力尚未演变为广泛的信用收缩。
在此环境下,高评级跨国企业正积极拓宽跨境融资渠道。据路透社 11 月 12 日援引发行条款报道, Alphabet 首次发行港元与新加坡元债券,合计募资约 38 亿美元,认购订单超过 70 亿美元;其中 160 亿港元债券的 2 年、 5 年及 10 年期票面利率分别定为 4.35%、 4.70%和 5.20%,均低于初始价格指引。这表明亚洲本币资金池对优质资产需求充裕;但对于依赖美元债市场的发行人而言,再融资总成本仍锚定美债基准利率,温和的信用利差难以完全对冲基准利率的抬升。
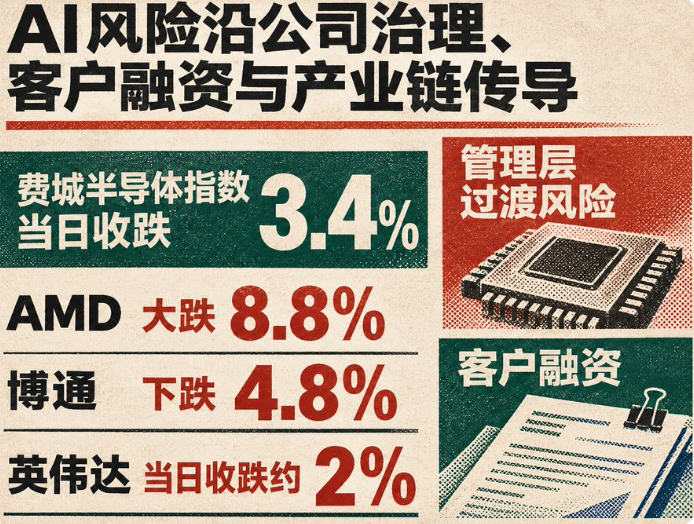
股票市场的核心拖累来自 AI 产业链。继英伟达创始人黄仁勋于 11 月 12 日离任后,市场在 13 日继续评估其管理层过渡风险,英伟达当日收跌约 2%,录得连续第六周下跌。据 CNBC 报道,英伟达已由首席财务官 Colette Kress 出任临时首席执行官;汇丰银行随即将该股评级下调至“持有”,认为在长期继任安排落定前,股价缺乏持续支撑。
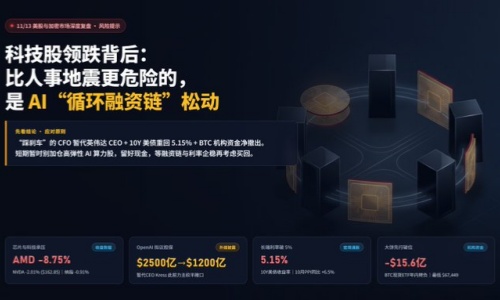
这一治理事件的影响迅速顺着产业投资与客户融资链条向外传导。 Globalt Investments 高级投资组合经理 Thomas Martin 指出,市场正密切关注英伟达现有的生态融资协议是否会缩减或解除,以及其上下游供需关系会否生变。受此波及,费城半导体指数当日收跌 3.4%, AMD 大跌 8.8%,博通下跌 4.8%,数据中心运营商 IREN 与 Applied Digital 分别下跌 6.7%和 5.8%。竞争对手与算力基建企业同步走弱,反映出投资者正在对 AI 终端需求、资本纽带及高估值相互交织的整条产业链进行系统性重估。
出口监管动向进一步加剧了板块的不确定性。美国财政贝森特 13 日透露,财政等四个部门数月来一直主张将新加坡企业 Megaspeed 列入商务部实体清单,但拥有执行权的商务部尚未采取行动。据路透社报道,相关争议指向先进芯片的销售渠道与终端客户审查。若后续监管执行收紧,不仅将直接受限相关企业的潜在市场与交付排期,也将抬升分销渠道的合规成本。
不过,半导体设备端的微观业绩依然稳健。应用材料( Applied Materials ) 11 月 12 日盘后公布的第四财季业绩显示,调整后每股收益为 4.16 美元,营收 104.1 亿美元,双双超越 LSEG 调查预期的 4.05 美元和 103 亿美元;其下一财季营收指引中值为 111 亿美元,同样高于市场预期的 108.9 亿美元。这说明底层设备需求仍有实质支撑,当前板块回调更多源于公司治理、融资链条及地缘监管风险推高了投资者要求的股权风险溢价。
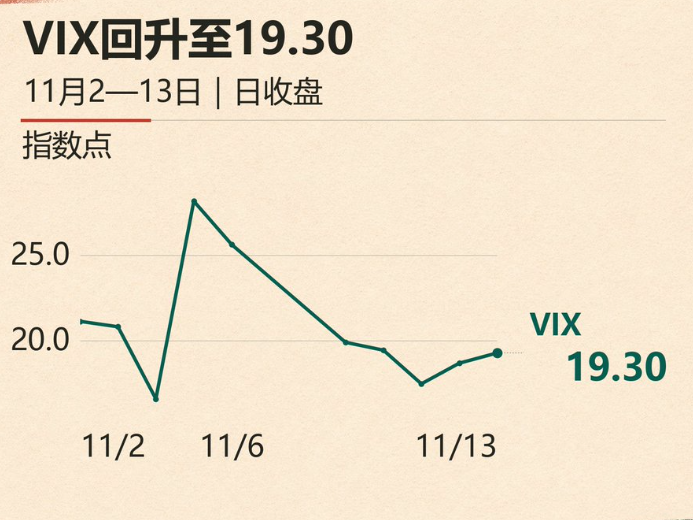
在科技股承压的同时,美股内部整体风险偏好有所降温。当日 VIX 恐慌指数从 18.70 升至 19.30 ;纳斯达克市场共有 340 只个股创 52 周新低,仅 37 只创出新高。金融与能源板块的走强虽缓冲了标普 500 指数的跌幅,但未能扭转市场广度的恶化。 Baird 投资策略师 Ross Mayfield 分析称,市场对 AI 巨额资本开支回报率的担忧此前已开始压制芯片股表现,预计资金将继续向非 AI 板块轮动。在实际利率高企与产业内生变数叠加的阶段,具备稳定现金流和当期盈利兑现能力的板块更受资金青睐。
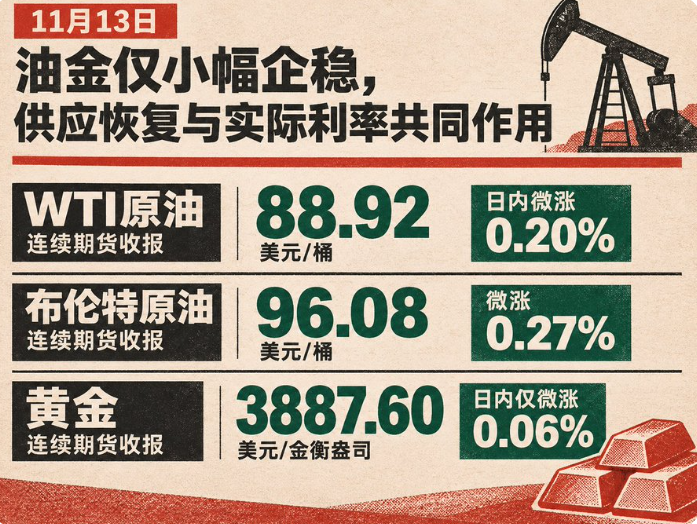
大宗商品市场方面,原油价格在经历周内回落后小幅企稳。 11 月 13 日, WTI 原油连续期货收报 88.92 美元/桶,日内微涨 0.20%;布伦特原油( Brent )连续期货收报 96.08 美元/桶,微涨 0.27%。但与 11 月 6 日收盘相比,两油价格仍分别低于当时的 90.83 美元/桶和 98.32 美元/桶。
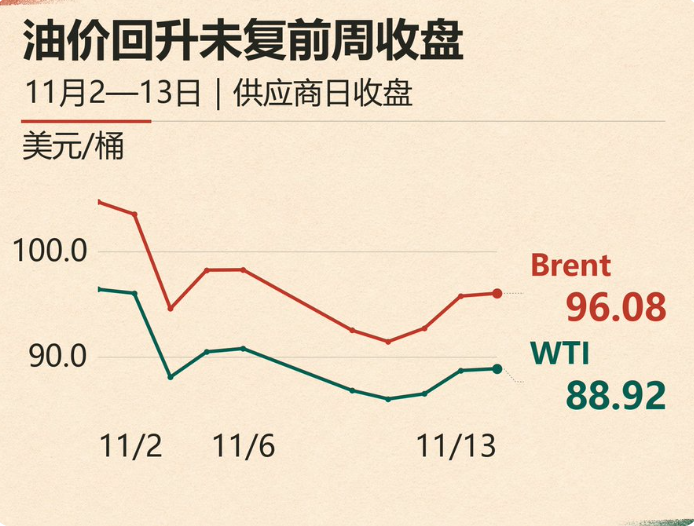
基本面数据显示上游供给正在修复。国际能源署( IEA ) 13 日发布的 11 月石油市场报告指出, 10 月全球石油日均供应量环比增加 230 万桶,达到 1.054 亿桶/日;其中海湾地区(不含阿曼)的原油出口已回升至 1500 万桶/日,恢复至战前水平的约 82%。 IEA 据此上调了第四季度全球供应预测,并预计原油市场将重新转向供过于求,这在一定程度上削弱了前期的供应稀缺溢价。
然而,原油增产向终端能源成本的传导仍受制于物流与炼化瓶颈。 IEA 报告披露, 10 月全球可观测石油库存增加 5200 万桶,其中海上浮仓及在途石油大增 8600 万桶,而陆上库存仍在下降,表明新增供应尚在运输途中;与此同时,欧洲柴油价格仍逼近 180 美元/桶,较战前高出 77%。为缓解本土运输瓶颈,白宫官员 13 日表示,美国已将《琼斯法案》( Jones Act )航运豁免期限延长 90 天,继续按逐案审批原则补充国内运力。目前中东局势的新一轮袭击声明仍主要通过航运成本与风险溢价扰动市场,后续能源成本能否实质性回落,取决于海湾供应恢复的持续性及在途原油的到港转化。
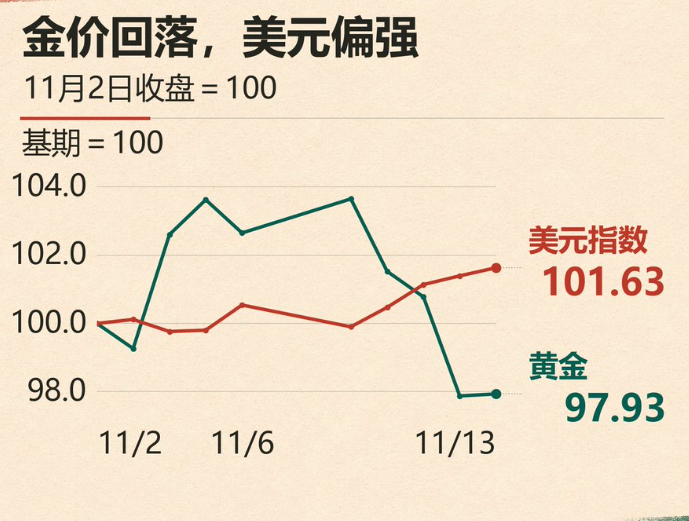
贵金属走势则直接受制于紧缩的金融条件。 11 月 13 日,黄金连续期货收报 3887.60 美元/金衡盎司,日内仅微涨 0.06%,未能修复前一交易日约 2.88%的跌幅。尽管 PPI 数据公布后现货黄金一度冲高,但随美债收益率走强而回吐绝大部分涨幅。美元指数上行抬高了非美买家的持有成本,美债实际收益率攀升则进一步推高了持有无息资产的机会成本,地缘避险买盘尚不足以对冲高利率环境的压制。
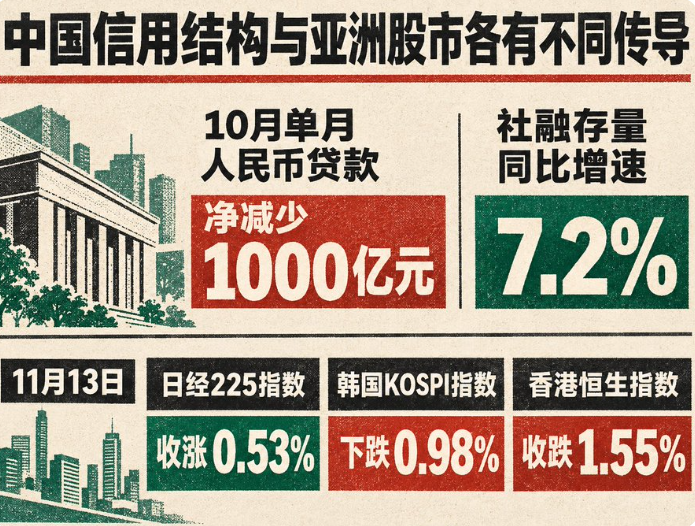
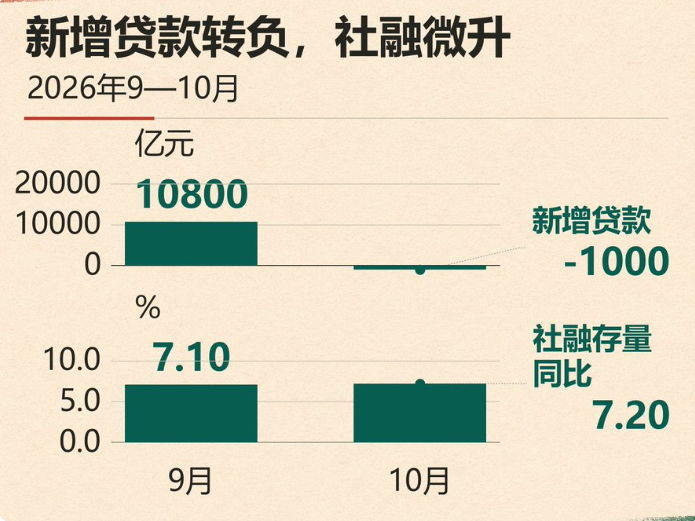
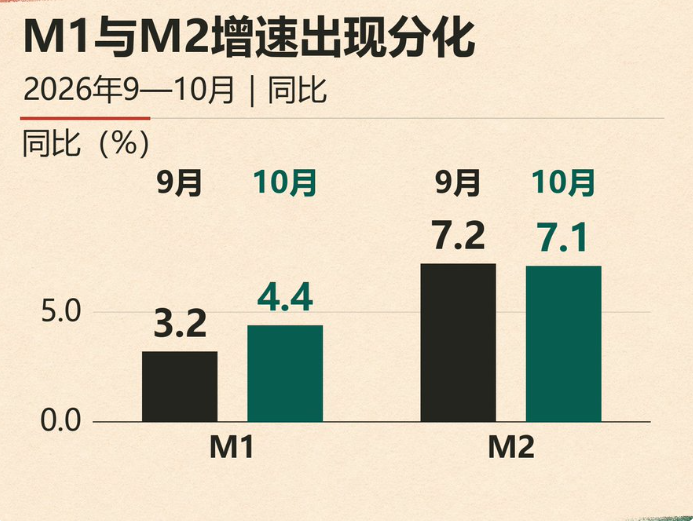
在大洋彼岸应对通胀与利率压力的同时,中国 10 月金融数据显示实体信贷需求仍在筑底。人民银行 11 月 13 日公布, 10 月末人民币贷款余额同比增长 4.7%,增速较 9 月末放缓 0.1 个百分点;广义货币( M2 )同比增长 7.1%,同样较上月回落 0.1 个百分点。据路透社基于累计数据测算, 10 月单月人民币贷款净减少 1000 亿元(去年同期为净增 2200 亿元);分部门看,住户贷款减少 4300 亿元,企(事)业单位贷款减少 1600 亿元。
相比之下,社会融资规模在债券发行的支撑下有所企稳。 10 月社融增量为 1.15 万亿元,社融存量同比增速从 9 月的 7.1%小幅回升至 7.2%。结构上,政府债券余额同比增长 14.4%,企业债券余额增长 9.6%,均显著快于对实体经济发放的人民币贷款增速( 4.6%)。由此,政府债券占社融存量的比重升至 22.7%,人民币贷款占比则降至 59.5%,直接融资特别是政府债对信用扩张的支撑作用愈发突出。
从货币市场看,银行间流动性保持充裕,资金价格继续下行: 10 月同业拆借月加权平均利率为 1.30%,环比下降 0.10 个百分点;质押式回购月加权平均利率为 1.33%,环比下降 0.07 个百分点。极低的狭义资金成本与实体贷款净偿还并存,表明宽货币向企业和居民借贷需求的传导仍待疏通。不过, 10 月狭义货币( M1 )同比增速从 3.2%回升至 4.4%,释放出企业活期资金活化程度改善的积极信号,后续需观察这一变化能否转化为中长期信贷扩张与实体资本开支。
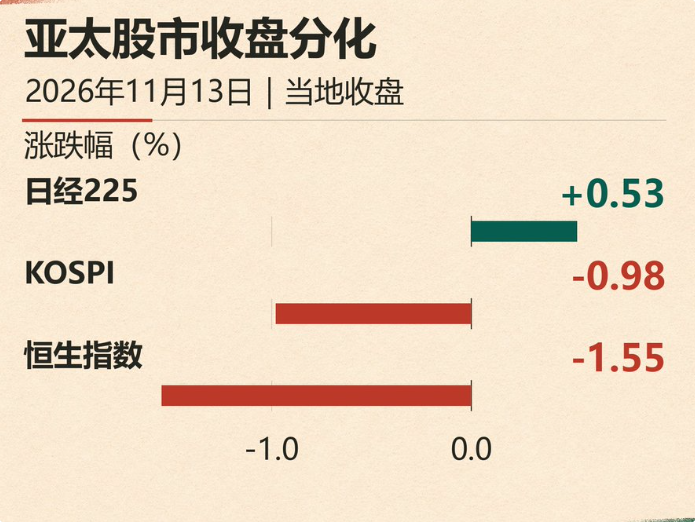
亚太股市在 13 日(早于美股收盘阶段)已提前反映出差异化的定价逻辑:日经 225 指数收涨 0.53%,韩国 KOSPI 指数下跌 0.98%,香港恒生指数收跌 1.55%至 23637.60 点。随着周末休市结束,下周亚太市场的开盘表现将沿着各自的产业链敞口进一步分化:韩国存储芯片及日本半导体设备材料板块,将更直接地映射美股 AI 资本开支重估与客户融资预期的外溢影响;而港股市场在消化外围无风险利率走高的同时,其定价核心仍取决于内地信用需求修复与企业盈利改善的节奏。
综合来看,当前全球跨资产定价面临的共同约束依然是高企的资金成本,但不同市场与行业的抗压能力已拉开差距。全球原油供应恢复为远期通胀降温提供了缓冲,部分科技硬件业绩与企业信用利差亦展现韧性;但在终端物流瓶颈、 AI 产业链融资变数以及区域信贷需求偏弱的掣肘下,宏观面的局部改善尚难顺畅转化为企业普遍的利润扩张。这解释了周五美股资金向传统防御与周期板块轮动的内在逻辑,而市场若要迎来广泛的估值修复,仍需等待美债实际利率回落与企业盈利预期形成更有利的共振。
复制本文链接
资讯文章中币网所有,未经允许不得转载。
新闻·14小时前
新闻·14小时前
新闻·14小时前
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50
新闻 · 2026-11-12 13:55
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:52