星期日 · 2026年11月15日
08:21:34
作者:链上吃瓜员 更新时间:2026-11-14 15:38
过去18个月,FDE岗位出现了罕见的爆发式增长。但对正在考虑入局的人来说,光知道它很火远远不够。你更需要判断这把火能烧多久、烧到什么程度,以及三年后这个角色会变成什么样。这篇文章用最新招聘数据、企业投入信号和行业一线声音,把市场现在到了什么阶段、未来12-24个月会怎么演变、对从业者意味着什么摊开讲清楚。看完你大概就能判断,现在还值不值得冲进去。过去18个月,FDE岗位出现了罕见的爆发式增长。但对正在考虑入局的人来说,光知道它很火远远不够。你更需要判断这把火能烧多久、烧到什么程度,以及三年后这个角色会变成什么样。这篇文章用最新招聘数据、企业投入信号和行业一线声音,把市场现在到了什么阶段、未来12-24个月会怎么演变、对从业者意味着什么摊开讲清楚。看完你大概就能判断,现在还值不值得冲进去。
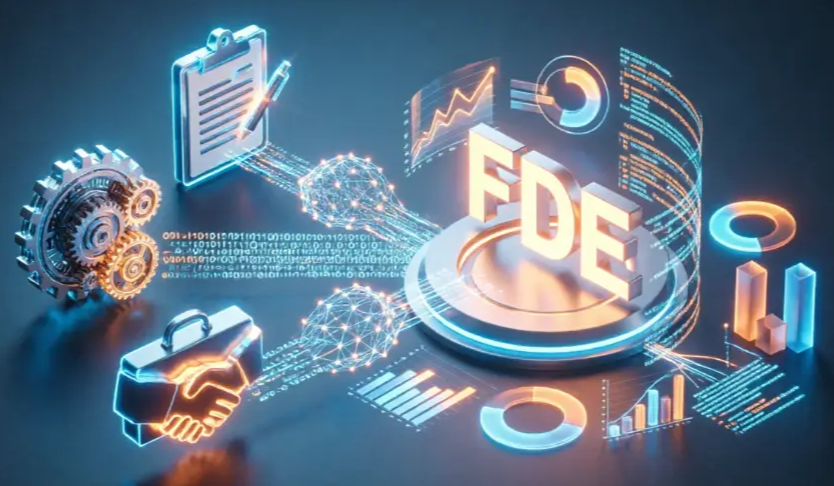
根据Indeed与Business Insider共享的数据,FDE相关岗位从2025年4月的643个飙升至2026年4月的5330个,同比增长729%。行业追踪机构记录的峰值增长率甚至超过800%。
这不是一个缓慢爬升的曲线,而是一根几乎垂直的线。为了理解这个数字有多夸张,做一个对比:同期整个软件开发行业的岗位发布量在裁员潮中整体持平甚至下降。FDE是在行业逆风中实现近8倍增长的异类。
另一个来自AlphaSense的数据:过去6个月内,企业文档中提及"FDE"的频率上升了17%。这意味着不只是招聘端在动,企业内部的战略讨论、组织架构调整和预算分配中,FDE已经成为一个正式词汇。
截至2026年中,至少118家公司在公开招聘FDE岗位,远超一年前的个位数。这些公司横跨七个品类:
|
品类
|
代表公司
|
开放岗位(约)
|
核心驱动
|
|---|---|---|---|
|
AI模型/实验室
|
OpenAI、Anthropic、Mistral、Cohere
|
31+11+10=52+
|
企业部署是商业化主战场
|
|
AI基础设施
|
Databricks、Snowflake、Scale AI
|
12+7+8=27
|
平台需要落地到客户数据环境
|
|
垂直AI应用
|
Cresta(客服)、Harvey(法律)、Intercom
|
10+6=16+
|
行业深度决定产品价值
|
|
国防/安全
|
Palantir、Anduril、Shield AI
|
51(Palantir一家)
|
任务异构性要求现场适配
|
|
科技巨头
|
AWS、Stripe、Cloudflare、Brex
|
5+5+5=15+
|
云厂商需要帮客户用起来
|
|
咨询/专业服务
|
McKinsey QuantumBlack、BCG、EY、PwC
|
大量但标题分散
|
客户要的不是PPT是可运行系统
|
|
传统企业内建
|
JPMorgan、Walmart、Ford
|
内招为主,不公开计数
|
把FDE能力内化到自有团队
|
Palantir一家就有51个开放FDE岗位,比第二名OpenAI(31个)和第三名Databricks(12个)加起来还多。这并不令人意外——Palantir用了20年证明这个模式,现在整个行业在补课。
一个反直觉的变化:纽约已经超过旧金山成为FDE岗位最集中的城市。 原因很直接——FDE的客户在哪里,FDE就在哪里。旧金山是AI公司总部所在地,但纽约是金融、媒体、零售和医疗企业总部聚集地。当FDE的服务对象是传统大企业而非其他科技公司时,地理重心自然东移。
国际市场上,印度的FDE需求同样爆发。据TeamLease Digital报告,班加罗尔、海得拉巴和浦那GCC集群的FDE岗位需求同比增长800%,与美国市场同步。这既是全球AI部署热潮的延伸,也是印度作为企业研发中心的结构性优势体现。
岗位增长只是表象。理解驱动力,才能判断这是短期泡沫还是长期趋势。
2024-2025年,GPT-5、Claude、Gemini和Llama在API性能层面趋同。当模型不再是差异化因素,竞争焦点从"谁的模型更聪明"转向"谁能更快在客户生产环境中跑起来"。
MIT NANDA 2025年底的研究给出了最有说服力的数据:300个公开企业AI项目中,95%没有产生可衡量的P&L影响。模型没问题,部署出了问题。 客户卡在五个环节:
这五个问题没有一个能靠"更好的模型"解决,每一个都需要一个懂工程、懂业务、能驻场的人。
据Interview Query 2026年1月的分析,金融服务、医疗、国防和能源等受监管行业的采购组织,已经开始将"供应商派驻嵌入式工程师"作为合同签署的前提条件。这个条款正在从垂直行业向中端市场扩散。
这意味着FDE不再是"nice to have"的增值服务,而是合同签署的必要条件。当采购流程本身要求FDE存在时,需求就具备了制度刚性,不会随预算周期波动。
2026年5月,行业迎来了一个分水岭时刻:
当全球最大的两个AI实验室在同一个月内各自成立独立法人实体来做FDE,当微软投入6000人专门做这件事时,争论"FDE是不是短期趋势"已经没有意义了。
Perspective AI基于1200名FDE薪酬数据的2026年报告显示,FDE已成为AI领域薪酬最高的通用型角色:
|
层级
|
中位总薪酬
|
股权占比
|
同比变化
|
|---|---|---|---|
|
中级FDE
|
$385K
|
55-70%(前沿实验室)
|
↑15-20%
|
|
高级/Staff FDE
|
$485K-$785K
|
60-70%
|
↑20-25%
|
|
Principal FDE
|
$1.2M+
|
65-70%
|
↑25%+
|
Indeed数据显示FDE平均基本工资为$171911,高于大多数同级软件工程岗位。但基本工资只是地板——在前沿实验室,股权占总薪酬的比例已从2024年的35-45%上升到2026年的55-70%。
FDE薪酬市场不是一个统一市场,而是三个差异巨大的层级:
第一梯队:前沿实验室($385K-$1.2M+)OpenAI、Anthropic、Google DeepMind。薪酬是Palantir同级别的2-3.5倍,差距全部在股权。这些公司把FDE视为收入引擎而非成本中心。
第二梯队:应用AI创业公司($250K-$640K)Scale AI、Cohere、Hugging Face及大量Series B+公司。总薪酬比第一梯队低30-40%,但早期股权上行空间更大。
第三梯队:财富500强企业AI团队($190K-$420K)JPMorgan、Walmart、McKinsey QuantumBlack、Accenture AI。按人头计算这是FDE岗位最多的层级,但股权比例低(15-25%),薪酬更接近传统高级工程师。
短期(12个月内):继续上涨。 合格FDE的供给增速远远跟不上需求增速。Palantir培养了20年的FDE人才池有限,而非Palantir出身的工程师需要12-18个月才能真正胜任。供需失衡会持续。
中期(1-3年):分化加剧。 随着更多工程师转型FDE,初中级岗位竞争会加剧,薪酬增速放缓。但有深度行业know-how、能独立交付复杂项目的高级FDE会更加稀缺和昂贵。
长期(3-5年):取决于工具化程度。 如果Agent编排、Eval和部署工具大幅降低落地门槛,部分FDE工作会被工具替代或内化为客户团队能力。但最高层级的"在模糊中找到路径"的能力,很难被工具化。
2025年的FDE岗位要求RAG全链路能力;2026年,Agent编排(LangGraph/CrewAI/自研框架)已经成为基线要求;到2027年,Agent安全、可审计性和合规性将成为差异化技能。
市场正在从"让Agent跑通demo"转向"证明Agent安全、可审计、合规"。金融和医疗客户不再满足于"它能回答问题",他们要知道:Agent为什么做了这个决策?调用了哪些工具?谁批准的?出错了谁负责?能回滚吗?
Guardrails工程、结构化输出验证、故障恢复设计——这些在2025年还属于边缘技能,在2026年下半年已经成为FDE面试的高频考点。
早期FDE是一个人扛所有事的"全栈战士"。但随着市场成熟,组织模式正在分化:
对从业者来说,选择哪种组织模式直接影响你的工作体验和成长速度。
Lead Dev 2026年7月的深度报道中,前Palantir FDE、现FDE咨询顾问Piotr Kraus直言:“现在很多组织把任何面向客户、稍微懂点技术的人都叫FDE。”
社区估计约有40%的FDE岗位实际上是售前解决方案工程师或实施支持角色的重新包装。Palantir全球商务负责人Ted Mabrey更不客气,他在Substack上表示,科技公司复制Palantir FDE模式的尝试大多是"半吊子工程"。
对求职者来说,这意味着必须学会识别真假FDE岗位。核心判断标准:这个岗位是否要求你写并维护客户生产环境中的代码? 如果只是做demo、写方案文档、然后把交付"扔过墙"给实施团队,那不是FDE。
FDE的50%出差率、角色模糊性和组织支持依赖性,正在制造一批倦怠的早期入局者。Kraus在Lead Dev采访中提到,持续出差让这个角色"比其他角色更早出现职业倦怠"。
Unframe的全球现场CTO Chris Slovak提出了一个更尖锐的问题:“人们试图构建的解决方案本身是为了消除人类依赖、自动化生产力,结果他们又在加昂贵且难招的人来替代人——这不太可持续。”
这会带来两个变化:一是远程/混合FDE岗位增加(目前约50%要求on-site,32%混合,18%完全远程),二是企业开始投资FDE工具平台,用工具降低对个体经验的依赖。
中国的FDE市场走出了与美国不同的节奏:
中国市场的机会在于:传统行业数字化转型的需求体量巨大,而懂AI+懂行业+能落地的复合型人才极度稀缺。挑战是:企业对"为工程师支付溢价"的接受度仍低于美国市场。
一个更深层的趋势是:FDE的核心能力——在模糊需求中找到路径、在客户现场快速迭代、用业务语言沟通技术——正在从"一个专门角色的技能"变成"高级工程师的通用素养"。
a16z合伙人Joe Schmidt把企业比作"拿到iPhone的祖父母":他们想用,但需要有人帮他们设置。随着AI渗透到每个行业,能帮企业"设置iPhone"的工程师,无论title是不是FDE,都会越来越有价值。
是,但窗口正在收窄。
2024年入局的人享受了"会搭RAG demo就能拿offer"的红利期。2026年的门槛已经明显提高——Eval设计、Agent安全、生产级可观测性从"加分"变成"必考"。但相对于其他工程岗位,FDE的供需缺口仍然巨大,且薪酬溢价持续扩大。
最佳窗口期可能还有12-18个月。之后,随着培训体系成熟和更多工程师涌入,初级FDE市场会从"卖方市场"转向"买方市场"。
|
技能
|
投入时间
|
2026年需求度
|
2027年预期
|
投资建议
|
|---|---|---|---|---|
|
Python+SQL+云基础
|
2-3个月
|
必须
|
必须
|
底线,不讨论
|
|
RAG全链路+向量库
|
1-2个月
|
必须
|
必须
|
必须掌握
|
|
Agent编排(LangGraph等)
|
1个月
|
高
|
必须
|
立即学
|
|
Eval设计+可观测性
|
1-2个月
|
快速上升
|
核心差异化
|
高优先级
|
|
Agent安全与合规
|
1个月
|
中(垂直行业高)
|
高
|
金融/医疗方向必学
|
|
行业深度(金融/医疗/制造)
|
6-12个月
|
高
|
极高
|
长期护城河
|
|
客户沟通+技术叙事
|
持续
|
高
|
高
|
在实战中练
|
在越来越多工程师涌入FDE赛道的背景下,三个方向能帮你建立壁垒:
FDE市场存在泡沫成分——40%的岗位注水、企业盲目跟风、薪酬中有非理性成分。但泡沫之下是真实的结构性需求:企业AI从demo到生产的鸿沟不会自己消失,模型再强也需要有人在现场把它接上、调通、证明价值。
这个角色可能在3-5年后换一个名字,可能部分工作被工具自动化,可能组织模式发生变化。但"懂技术、懂业务、能在现场把事情做成"这种能力的需求,只会随着AI深入各行各业而增长。
重要的不是追逐"FDE"这个title,而是掌握它背后的能力组合。title会过时,能力不会。
到这里,关于FDE岗位18个月爆发增长:这把火还能烧多久?的介绍就结束了,各位想要了解更多FDE岗位相关内容,请关注中币网其他文章。
复制本文链接
资讯文章中币网所有,未经允许不得转载。
新闻·14小时前
新闻·14小时前
新闻·14小时前
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50
新闻 · 2026-11-12 13:55
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:52