星期四 · 2026年11月19日
11:52:01

作者:链上吃瓜员 更新时间:2026-11-19 11:39
临近2026年末,华尔街2027年度前瞻陆续出炉。摩根士丹利给明年定调“拥抱风险”,高盛形容为“成长的烦恼”,摩根大通则判断市场还会继续上涨,但道路会更颠簸。AI仍是明年无可替代的主线,但不再是讲个故事就能撬动估值;全球经济仍保有韧性,通胀的悬顶之剑却还未收回。过去闭眼押注赛道、买入指数就能赚钱的Beta时代正在翻篇。2027年的钱会更难赚,也更考验真本事,机会不再平均分布,而是藏在结构性行情里。临近2026年末,华尔街2027年度前瞻陆续出炉。摩根士丹利给明年定调“拥抱风险”,高盛形容为“成长的烦恼”,摩根大通则判断市场还会继续上涨,但道路会更颠簸。AI仍是明年无可替代的主线,但不再是讲个故事就能撬动估值;全球经济仍保有韧性,通胀的悬顶之剑却还未收回。过去闭眼押注赛道、买入指数就能赚钱的Beta时代正在翻篇。2027年的钱会更难赚,也更考验真本事,机会不再平均分布,而是藏在结构性行情里。你们想看清机构到底在押什么、避什么,把这三家的基调和共识对在一起就清楚了。
在各家机构的预判里,2027年的美股市场值得拭目以待。
摩根士丹利将全球股票的配置评级上调至最高级别的超配,并给出了标普500指数2027年底目标价8,700点,较报告发布时的点位,有超过15%的上涨空间。
支撑该判断的,是实打实的盈利增长。经历了此前数月的市场回调,风险资产的估值泡沫有所消化,而企业的盈利修复还在持续。据摩根士丹利测算,标普500成分股的每股收益(EPS)将从2026年的369美元,攀升至2027年的420美元。摩根士丹利认为,仅凭企业利润的增厚,就足以推动股价继续上行。
高盛的全球股票策略团队同样持乐观态度。以2026年11月12日为基准,未来12个月标普500的总回报约为16%,欧洲STOXX 600指数以美元计价的总回报约13%,日本TOPIX指数约24%,MSCI新兴市场指数约21%。
耐人寻味的是,高盛虽然对股市乐观,却同时认为全球企业盈利增速将大幅滑坡。
高盛用“大减半”(Great Halving)来形容明年可能发生的盈利增速变化。标普500的EPS增速将从2026年的36%骤降至11%,欧洲从18%回落至7%,日本从24%收窄至9%;即便在2026年爆发式增长的亚洲市场,增速也将从接近80%的高位,回落至30%以下。
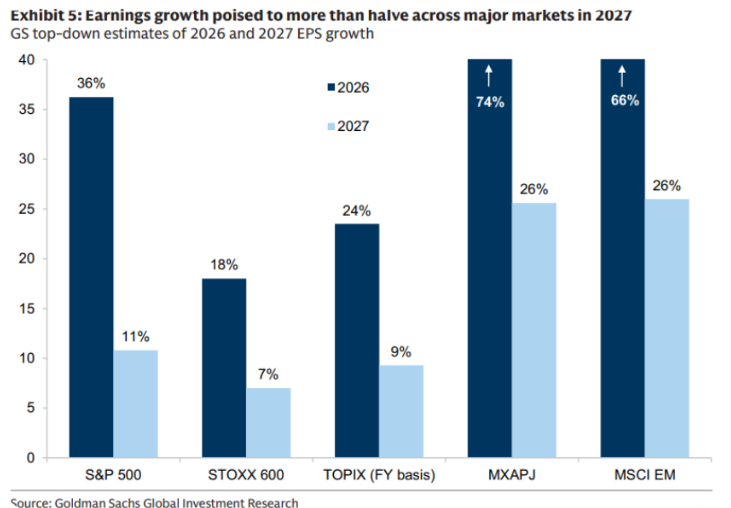
一个反常识的结论随之出现,即便企业盈利增速腰斩,股票市场仍可能继续上涨,答案就藏在估值里。
高盛指出,经过此前的科技股调整,全球科技板块的估值相较于历史水平已明显回落,其市盈率已回到过去20年间的20%分位。简单来说,目前全球科技股的估值比80%的时间段都要低,已经便宜到接近价值股的水平。
这意味着,2027年的市场并不需要盈利增速爆发来托底。只要经济不陷入衰退、企业利润保持正增长,再叠加利率与能源成本边际缓和,股价就足以获得支撑。
摩根大通从更长期的视角给出了参照,在其2027年长期资本市场假设中,美国大盘股未来10-15年的年化回报约为7.5%,较上一年度的预测上调了0.8个百分点;传统的60/40股债组合,预期年化回报为7%。
这背后的潜台词是,目前的估值水平还撑得住正回报,但未来的每一分收益都要靠盈利兑现来换。
过去一年,AI行情的主线逻辑是“比谁更敢花钱”。从GPU芯片到数据中心,资本开支每超预期一次,就会撬动一轮股价的上涨。
这场AI烧钱竞赛远未结束。高盛预计,2027年的全球名义AI投资规模将达到1.8万亿美元,较2026年的1.1万亿美元再上一个台阶。按此测算,AI投资将为2027年全球经济增长贡献约0.4个百分点,对美国经济的贡献则约0.6个百分点。
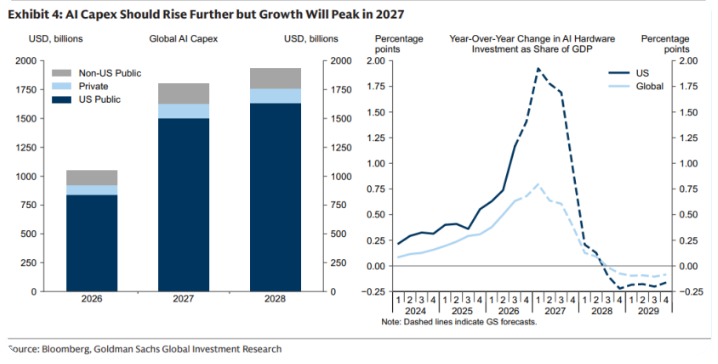
摩根大通在2027年长期资本市场假设中的判断更为激进。未来10-15年,全球AI相关资本开支总额将达15万亿美元。投资边界将从芯片、服务器,向外延伸到电网、储能、工业软件乃至配套基建,整条产业链都会被卷入这场资本洪流。
但盛宴之下,拐点已经出现。超大规模云厂商(Hyperscalers)的资本支出增速显著放缓,同时前期巨额投资带来的设备折旧压力开始在利润表上逐渐显现。据高盛测算,云巨头的资本支出在2026年对标普500的EPS增长贡献了12个百分点,到2027年将降至9个百分点,而到2028年甚至会转为-5个百分点的拖累。
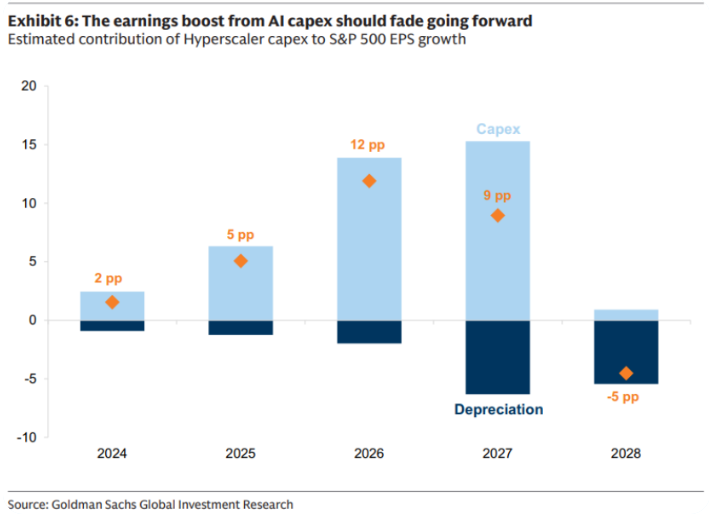
这意味着,在过去两年赚得盆满钵满的AI“卖铲人”,芯片设计、半导体制造、工业设备厂商等都将直面增速见顶的严峻考验。
在AI产业链格局中,中国资产也在经历深刻的结构性变化。
高盛将中国市场的AI行情形容为“不同的游戏”,并将港股重新上调至“超配”。其逻辑在于,尽管发达市场的AI资本开支面临见顶风险,但中国市场在经历了大幅估值折价后,反而拥有了更高的盈利增长弹性和更优的风险收益比。
与高盛不同,摩根士丹利同期更偏好A股。景顺(Invesco)大中华区股票主管Elton Cheung进一步指出,以远期盈利计算,中国股票的估值仍然低于历史平均水平。
在AI的光鲜叙事背后,能源与物理基建将构成2027年宏观经济最坚硬的底线。虚拟世界的算力狂飙,终将撞上物理世界的能源墙。
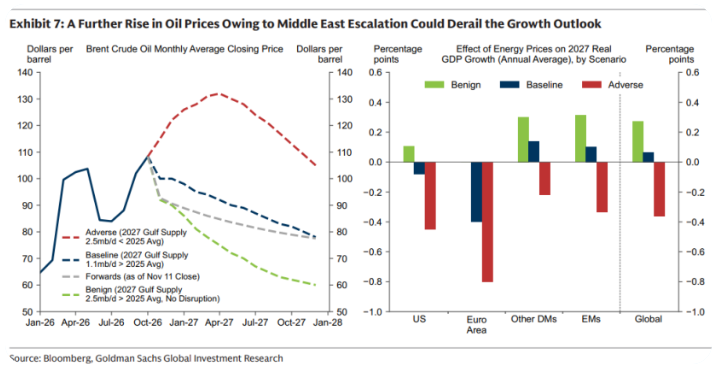
高盛和摩根士丹利在能源对经济的传导效应上均倾注了大量笔墨。高盛判断,在基准情形下,布伦特原油价格将在2027年底回落至78美元/桶。这一回落将是一股强劲的宏观顺风,让2026年承压于能源成本的工业制造、可选消费板块,迎来利润率的修复。
然而,高盛与保德信(PGIM)也同时拉响了警报。中东地缘博弈,尤其是伊朗局势的进一步升级,将是2027年最大的尾部风险,高盛对油价的悲观预期是132美元/桶。一旦油价因冲突导致供给中断而飙升,这一风险不仅会侵蚀全球消费者的实际购买力,还会迅速扭转央行对抗通胀的节奏,迫使利率在高位维持更久。
比能源价格波动影响更深远的,是全球基建的巨大缺口。
摩根大通指出,目前全球面临着高达106万亿美元的基础设施投资缺口,覆盖了数字基建、能源转型与交通运输三大领域。其中最受关注的,正是支撑AI运转的数据中心与配套电网。
摩根大通数据显示,尽管美国公用事业公司的资本支出在持续攀升,但新建输电线路的审批与建设进度,严重滞后于电力需求的增长,年均新增的高压输电里程远低于能源部的目标。
因此,现有电网的维护升级、抵御极端天气的系统加固,以及储能系统的铺设,成为了高确定性的投资方向。摩根大通认为,与其押注单一的科技应用爆发,不如去布局生产变压器、高压线圈与智能电网设施的“新卖铲人”。
算力狂飙的尽头,是一张需要重修的电网。
当企业盈利增速放缓,2027年的资产配置逻辑也在从Beta转向Alpha策略。
高盛首席全球股票策略师Peter Oppenheimer提出了“成长稀缺”的投资主题。他指出,市场在2026年曾经历过一轮价值股对成长股的追赶,导致目前价值股的估值折价已大幅收窄,不再具备价格优势;相反,随着整体企业盈利增速下滑,能够持续跑出高于趋势增速的“真成长”企业,比如AI硬件外延、网络安全等赛道,将重新获得稀缺性溢价。因此,高盛建议超配美国和日本股票,低配欧洲股市,因其更易受高能源价格与政治动荡的拖累。
摩根士丹利“拥抱风险”的策略,反而带着一丝的防御底色。其认为,正因宏观经济的尾部风险尚未消除,投资者在获取风险敞口的同时,必须筑牢安全防线。在选股上,摩根士丹利强调“质量至上”,偏好资产负债表健康、利润率可持续、现金流稳定的企业,工业板块是其最首选的周期行业。同时,其还建议超配美国国债,作为多头仓位的对冲工具。
债券市场也在迎来久违的配置窗口。摩根大通在长期资本市场假设中提到,目前全球综合债券的收益率预期,已从2021年2.1%的低点大幅攀升至5.3%,创下近二十年来的最高水平。
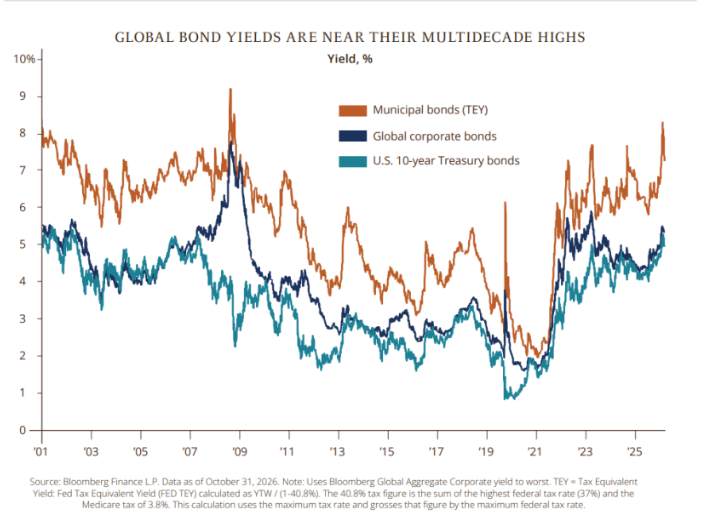
高盛与摩根士丹利一致认为,随着高波动的市场环境延续,国债作为投资组合对冲工具的价值正在强势回归。当市场担忧的主线从高通胀转向经济衰退,股债相关性将重新转负,债券的避险功能将再次发挥作用。
股债相关性的走高让传统的60/40投资组合频频失效,顶级机构开始将更多目光投向另类资产。摩根大通测算,将30%的仓位配置于多元化另类资产,不仅能将投资组合的预期回报率提升至7.5%,还可以将衡量风险调整后收益的夏普比率大幅提升21%。
值得注意的是,摩根大通在2027年长期资本市场假设中首次为比特币做了收益测算:基准情景下年化回报率10%,乐观情景16.6%,悲观情景为- 11.2%。
即便给出了量化区间,摩根大通仍未将比特币纳入其主要的战略资产配置模型。主要原因在于,比特币与传统资产的相关性依然不稳定,波动率居高不下。在其模型中,比特币的预估年化波动率达到55%,远高于美股与黄金,更适合作为高风险的备选配置,而非投资组合压舱石。
这是传统金融巨头一次标志性的“认可”,但还不是一次“接纳”。
复制本文链接
资讯文章中币网所有,未经允许不得转载。


新闻·12分钟前

新闻·18分钟前

新闻·25分钟前


在当前复杂多变的全球政经格局下,把握宏观大势是成功投资的第一步。本专题致力于为广大投资者提供全面、深度的全球金融市场观察。我们将紧密追踪美联储(Fed)及全球主要央行的货币政策动向、核心通胀与就业数据;深度剖析地缘政治冲突对全球供应链及大宗商品(如黄金、原油)的影响;同时,全面覆盖美股、港股、A股、外汇及债券市场的行情趋势与投资逻辑。
新闻 · 2026-11-19 11:39
新闻 · 2026-11-18 13:28
新闻 · 2026-11-18 13:18
新闻 · 2026-11-18 11:40
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50
新闻 · 2026-11-12 13:55