星期四 · 2026年11月19日
10:45:44

作者:链上吃瓜员 更新时间:2026-11-18 13:28
AI行业的循环融资现象,让不少人担忧2000年互联网泡沫再现。相似的是融资结构上的脆弱点,不同的是底层需求和核心玩家的体质。风险不是泡沫必然破裂,而是局部可能出清,比如高杠杆的新云、客户高度集中的合约,而不是整个行业归零。各位想看清这轮循环融资的脆弱点到底在哪、和当年有什么实质不同的,通过下文内容详细了解。AI行业的循环融资现象,让不少人担忧2000年互联网泡沫再现。相似的是融资结构上的脆弱点,不同的是底层需求和核心玩家的体质。风险不是泡沫必然破裂,而是局部可能出清,比如高杠杆的新云、客户高度集中的合约,而不是整个行业归零。各位想看清这轮循环融资的脆弱点到底在哪、和当年有什么实质不同的,通过下文内容详细了解。
1990年代末,市场相信互联网流量每隔几个月就翻一番,电信公司争相铺设光纤。设备商朗讯(Lucent Technologies)是那场竞赛里的“卖铲人”,风光无两。
麻烦出在买家身上。许多新兴电信公司没有盈利,银行不愿多借,朗讯便自己贷款给它们,让它们用借来的钱买朗讯的设备。
这样一来,朗讯的销售额漂亮地增长,但钱其实是它自己借出去的:只要客户还不起,这些收入就只是纸面上的。后来客户一批批倒闭,贷款变成坏账,朗讯的股价从高点跌去九成以上。
另一家公司环球电讯(Global Crossing)的玩法更隐蔽,叫“容量互换”。举个例子:甲公司把一段光纤容量卖给乙公司,乙公司同时把一段同样价值的容量卖给甲公司。两边没有一分钱净流入,也没有多服务一个真实客户。
但如果两家都把“卖出”记成收入,把“买入”记成一次性的投资支出,利润表上就凭空多出一笔收入,而现金并没有增加。这是会计记账方式造出来的增长,实际上没有增加任何收入。
Global Crossing靠这类交易把增长数字做大,2002年1月申请破产,一名前财务人员指控它虚增收入,监管调查随即展开。
真正压垮这一切的是需求。当年市场预期互联网流量每年增长400%,实际只有250%。差距看上去不大,但产能是按最乐观的数字铺好的,大量光纤埋在地下根本没有被点亮,客户先倒下,设备商和运营商的故事随之崩塌。
一句话概括:当年是在没有真实需求的前提下,靠借来的钱和记账技巧,把需求“造”了出来。
把当年的逻辑放到今天,结构上确实有三处影子。最典型的是Nvidia:它投资OpenAI、Anthropic、CoreWeave,这些公司拿到钱后,又回头买它的芯片。钱在圈子里转了一圈,Nvidia的销售额增加了,这和朗讯“自己放贷、让客户买自己的设备”看上去很像。
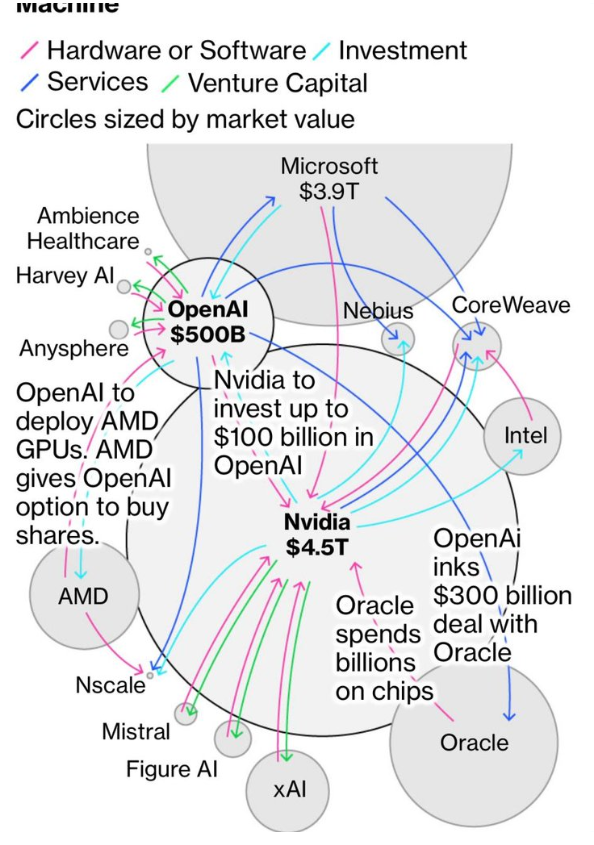
(这张图由Bloomberg绘制,流传很广)
其次是客户集中。Oracle约一半的合约积压来自OpenAI,CoreWeave前三大客户占了七成多的收入。最大的买家一旦出问题,整条链都会受到冲击,就像当年朗讯押在一批创业公司身上。
再就是债务。今年科技巨头的发债规模创出纪录,大量数据中心租约和采购承诺还躺在表外,没有出现在资产负债表上。钱越借越多,又越来越不透明,这是泡沫时期的典型特征。
但我想强调的是,今天的AI热潮和当年并不相同。
我们再仔细看看当年崩塌的两个根源:一是需求,二是出钱人的体质,而这两点,今天的AI热潮恰恰是截然不同的。
首先,需求是真的。当年的问题是需求被高估;今天的AI公司真的在赚钱。
Anthropic今年第三季度收入约170亿美元,一年前只有约14亿美元;OpenAI的年化收入约500亿美元;微软的Azure增长43%,管理层说需求仍然大于供给。三家模型公司业务侧重不同,但量级都是数百亿美元。
最有说服力的是价格:如果算力过剩,租金应该下跌,而一款2022年发布的H100芯片,租金一年内反而涨了约四成。当年是光纤铺好了没人租,今天是GPU一上线就被租走。
其次,出钱的人和买单的人,体质不同。
当年朗讯贷款给没有盈利的小公司,而Nvidia投资的是需求旺盛的头部AI公司,自己的赚钱能力也极强:最近一个季度净利润653亿美元。
而且它对OpenAI的300亿美元入股,还不到这一个季度利润的一半,就算这笔投资出问题,也伤不到根本。
买家一侧也不同:当年大量买家是没有盈利、靠融资生存的新兴公司,而今天的主力买家微软、谷歌、亚马逊、Meta,都是现金流充沛的巨头。
除此之外,当年容量互换是“没有真实收入却记成收入”,涉及舞弊。
历史不会重复,但会押着相似的韵脚。
虽然今天AI的需求和体质,和当年大不相同,把这轮热潮说成2000年的翻版,并不客观;但冷静下来看,当下有一些新的风险,仍然需要警惕。
当年的风险藏在设备商的贷款里,而今天的风险转移到了债务和表外融资上。一个明确的信号是:今年第三季度,几家云巨头合计的自由现金流第一次转负,也就是花出去的钱超过了赚进来的钱,缺口靠发债来补。
钱的来源,从自己的利润变成了债券市场。
债务还有一层不容易看见的部分,就是表外融资,典型例子是Meta的一个数据中心:由合资公司出面借了约270亿美元,Meta租回并提供担保,这笔债务不出现在Meta的报表上,但债券买家都清楚,最终是Meta在兜底。账面干净了,风险并没有消失,只是挪了位置。
把这种风险放到显微镜下,最典型的就是CoreWeave,一家把GPU租给AI公司的“新云”。它的生意是真的:今年第三季度收入增长168%,已签约的合同积压超过1300亿美元。
但它的做法是借很多钱买GPU,再把GPU租出去收租。它的债务约470亿美元,股东权益只有约40亿美元,一个季度的利息支出差不多是营业利润的四倍。
这里的逻辑很直接:只要租约按期兑现,租金足以覆盖利息,生意就成立;但借钱的成本和客户的信用,决定了它能不能撑到那一天。
市场的态度已经分化:有合同担保的贷款,利率只有8%左右;而没有担保的债券,收益率10月一度升到16%以上,等于投资者认为它接近垃圾债。
公司也因此表态,不再发行这类债券,转向客户预付款和有合同支撑的贷款。
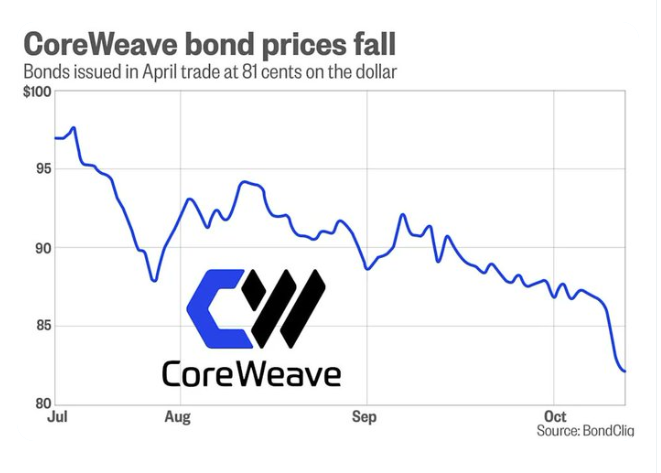
以上这张图显示CoreWeave 4月份发行的债券价格持续下跌,到10月已跌至面值的81%(即81美分折价交易)。
债券的收益率(市场利率)上升,与债券价格下跌是同一枚硬币的两面,两者呈严格的反向变动关系。债券收益率上升的同时价格下跌,反映出市场对其财务状况、偿债能力或AI泡沫风险的担忧加剧。
需要指出的是:它和朗讯的客户有关键区别:它的买家是微软、Meta、OpenAI,是真有需求的合同方,而不是靠别人放贷才买得起的小公司。
但它的命运绑在少数几个大客户身上,尤其是OpenAI这样仍在大幅烧钱的公司:OpenAI自己的预测是未来五年累计烧掉约2800亿美元,同时已经承诺了数千亿美元的算力采购。
OpenAI一旦融不到钱,Oracle、CoreWeave和一批数据中心项目都会受到牵连。这才是今天真正类似当年的“单点风险”。
当年做空次贷危机一战成名的投资人Michael Burry,一直认为AI存在巨大泡沫,他本人也公开表态正在做空英伟达。
他提出的一个观点是,CoreWeave这类靠GPU借钱的公司,账本上还牵涉到一个关键的会计问题:GPU折旧年限。
公司把花在GPU上的钱,按五六年分摊成每年的成本。如果GPU实际两三年就过时,现在报告的利润就被高估了,将来要补提减值。Michael Burry就认为几大巨头因此少计了上千亿美元的成本。
反方的证据是,老芯片的租金还在涨,说明它们仍有价值。关键要看新一代芯片大量上市之后,老芯片的租价会不会下跌:如果会,折旧年限就站不住,高杠杆的玩家会首当其冲。
回到开头的问题:今天会重演2000年吗?
我的答案偏向乐观。首先行业层面的需求、收入和核心玩家的现金流撑起了这轮投入,这不是先造路、再等车的故事。
但同时需要警惕的是循环融资、客户集中和表外债务,确实复刻了当年的脆弱点,只是出资者从设备商换成了债券市场和少数几个重度承诺方。
我的判断是,更可能是局部出清,而不是整体归零:
融资贵、杠杆重、客户单一的新云和项目可能被并购或重组,现金流强的平台和有定价权的供应链能熬过去。2000年之后,互联网并没有消失,消失的是靠别人的钱和过高预期撑起来的公司。
我们需要关注的是三个变量,而且它们环环相扣。
第一是实际收入的增长。这是整个故事的地基,也是今天和2000年最根本的区别。目前投入已经远大于收入,需要收入继续高速增长,才能把这些投资消化掉。
要看模型公司和云厂商的收入增速是否持续,企业付费是否从编程等少数场景扩散到更多行业。如果收入增速放缓而投入不降,就是当年“预期高于现实”的重演。
其次是Mag 7中几家大买家的资本开支能否延续。微软、谷歌、亚马逊、Meta是整条链的钱袋子:Nvidia的订单、新云的合同、数据中心的租约,最终都靠它们的预算。
收入决定了它们愿不愿、能不能继续花;目前开支还在加码,但自由现金流已经转负,要靠发债支撑。
一旦它们收缩,最先受冲击的就是Nvidia和高杠杆的新云,这和当年电信公司削减投资后设备商订单断崖,是同一个逻辑。
第三是GPU折旧。资本开支砸下去的芯片,到底值多少、能用多久,决定了账面利润是否真实,也决定了借钱买GPU的新云能否还上债。要看新一代芯片放量后,老芯片的租价是否下跌。
三者其实是一条链:收入决定资本开支能否延续,资本开支决定新云能否拿到订单、还上债,折旧则检验这些投资的账面价值站不站得住。只要第一环不断,后面的风险就是可控的局部问题;第一环一旦松动,三环会同时承压。
对于投资者而言,我还是那句话:不要加杠杆,不要借钱炒股。
复制本文链接
资讯文章中币网所有,未经允许不得转载。


新闻 · 2026-11-18 13:28
新闻 · 2026-11-18 13:18
新闻 · 2026-11-18 11:40
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50
新闻 · 2026-11-12 13:55
新闻 · 2026-09-22 15:53