星期四 · 2026年11月19日
14:04:10

作者:链上吃瓜员 更新时间:2026-11-19 13:51
把刚收官的8288份Q3 13F与1094份美股财报摊在同一张桌面上,亚马逊单季自由现金流-335亿美元,谷歌-91亿美元,Meta也集体转负,唯有微软守住+186亿美元,还获得主动基金头号抢筹。苹果则遭675家机构抛售。另一边,美光单季净赚329亿美元自由现金流,碾压五大云总和,PE却只有9.5倍。这不是泡沫破裂,而是一场九千亿美元的现金流大迁徙。把刚收官的8288份Q3 13F与1094份美股财报摊在同一张桌面上,亚马逊单季自由现金流-335亿美元,谷歌-91亿美元,Meta也集体转负,唯有微软守住+186亿美元,还获得主动基金头号抢筹。苹果则遭675家机构抛售。另一边,美光单季净赚329亿美元自由现金流,碾压五大云总和,PE却只有9.5倍。这不是泡沫破裂,而是一场九千亿美元的现金流大迁徙。你们想看清机构到底在减谁、加谁,以及钱从云端流向了哪里,把这些自由现金流和持仓变化对在一起就能清楚。
每逢市场剧烈震荡,华尔街最容易陷入两种粗糙的叙事:要么看着纳斯达克跌破 200 日均线就高喊“AI 泡沫破灭”,要么盯着几只明星股的盘后反弹就宣称“闭眼抄底宽基指数的时候到了”。
这两种偷懒的判断,在刚刚披露收官的三份法定硬账本面前都站不住脚。过去几天,我们把截至 2026 年 11 月 18 日的全部一手公开法定数据放在同一张桌子上,做了一次零前视偏差的逐笔交叉对账:
把这三本账严丝合缝地拼在一起,整轮行情的底层物理学瞬间清晰了:美股的自由现金流并没有凭空蒸发,它只是沿着物理瓶颈发生了一场史无前例的剧烈迁徙。 看懂这场“九千亿美元现金流大转移”的人,正在用哑铃结构稳稳收割上游垄断暴利与低估值现金牛;没看懂的人,还在给自由现金流转负的基建买单者、或者 38.7 倍市盈率减速的消费电子权重股站岗。
过去十五年,美国科技巨头之所以配得上远高于传统工业股的估值溢价,核心商业逻辑只有一句话:轻资产、零边际成本扩张——每多赚一美元收入,几乎不需要往地里埋钢筋水泥,经营现金流大把转化为可自由回购分红的净现金。
在 2026 年三季度的现金流量表上,这个持续了十五年的轻资产神话被正式击穿了。
2026Q3 单季,四大超大规模云厂商叠加新一代算力云(Neocloud)的资本开支(CapEx)总额飙升至惊人的 $224.4B(同比暴增 +123.3%,环比再增 +24.6%),年化资本开支强度直逼 $898B(近九千亿美元)。更具有分水岭意义的是,除了微软之外,其余四朵云单季砸向机房、变压器与 GPU 机柜的现金支出,已经全面超过了它们主营业务单季赚回来的全部经营现金流(OCF):
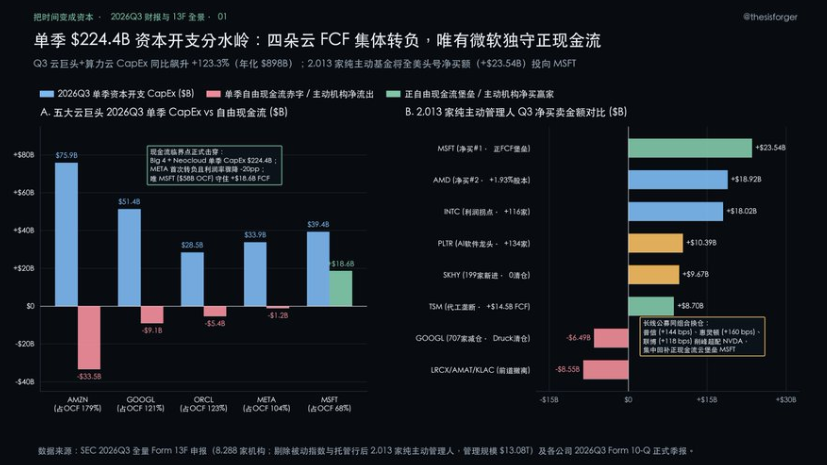
在整张云端牌桌上,全市场唯有微软(MSFT)守住了现金流堡垒。凭借 Azure 企业级软件粘性与 Office 商业生态高达 $58.0B 的单季经营现金流,微软在吞下 $39.4B 资本开支(仅占 OCF 的 68%)之后,依然稳稳留存了 +$18.63B 正自由现金流,同时交出 +18.8% YoY 营收增长(环比加速 +1.1pp)与惊人的 49.8% 营业利润率(同比再升 +0.9pp)。
看懂了这张现金流反差表,再去看图 1 右侧 2,013 家纯主动资产管理人在三季度的真金白银投票,所有看似矛盾的调仓瞬间有了严密的因果解释:
为什么微软能击败所有热门芯片股,拿下 2026Q3 全美股纯主动基金第一大净买入额(+$23.54B,主动持仓总额升至 $511.4B)?因为当长线公募基金经理手里的英伟达仓位因股价大涨被动撞上单一持仓风控红线时(例如在富达高达 9.66%、在普信高达 8.57%),普信(T. Rowe Price,加仓 MSFT +144 bps 至 4.73%)、惠灵顿(Wellington,加仓 +160 bps 至 4.68%)与联博(AllianceBernstein,加仓 +118 bps)不约而同地执行了同一笔同组合配对换仓:削去触及风控上限的 NVDA 超配头寸,把资金集中回补进全市场唯一不烧现金流的云端堡垒 MSFT。与此同时,自由现金流转负的 GOOGL 遭到 707 家主动机构减持(净卖出 -$6.49B,净广度 -125 家),宏观传奇德鲁肯米勒(Duquesne)与科技多头大本营 Altimeter 双双将其 100% 清仓。
二级市场从来不缺宏大叙事,但管理十三万亿美元真金白银的主动买方只认一条朴素铁律:在资本开支狂飙的周期里,能一边扩产一边往股东口袋里留自由现金流的公司,才配享有确定性溢价。
既然亚马逊、谷歌、Meta 与甲骨文单季烧掉了近五百亿美元的自由现金流赤字,这些真金白银去了哪里?
会计恒等式不会撒谎:下游云巨头透支的每一分基建开支,都分毫不差地变成了上游物理瓶颈垄断者的暴利与自由现金流。
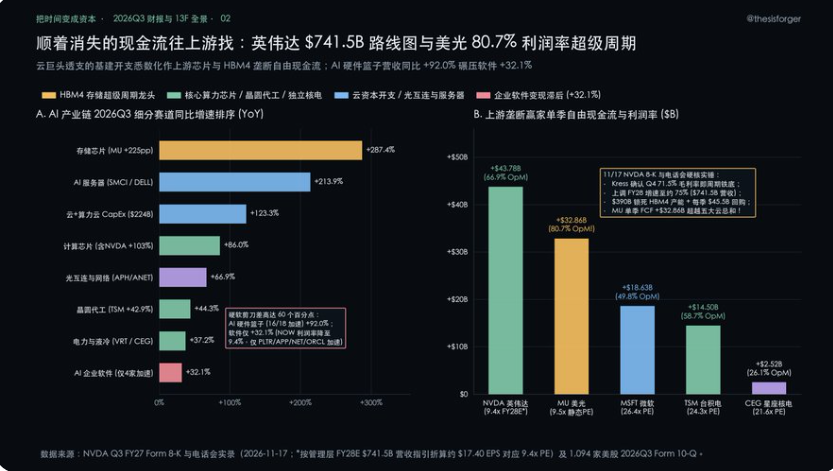
把已交齐 10-Q 与最新 8-K 的 AI 全产业链拆成八个子赛道做配对可比统计(图 2 左图),产业景气的陡峭梯度一目了然:AI 硬件篮子 Q3 营收同比暴增 +92.0%(18 家可比公司中 16 家实现同比加速),而下游 AI 企业软件篮子同比仅增长 +32.1%(环比仅 +3.3%),硬软变现剪刀差拉大到了整整 60 个百分点!在软件端,传统按人头收费的工作流 SaaS 明显掉队(例如 ServiceNow 增速放缓且 GAAP 利润率回落至 9.4%),全场唯有 Palantir(PLTR,营收同比 +95.9%、加速 +3.1pp,营业利润率高达 46.9%,获 134 家主动基金净增持 +$10.39B) 以及 APP、NET、ORCL 四家公司真正跑出了业绩加速。
11 月 12 日黄仁勋因个人行为准则问题突然辞任总裁、CEO 及董事职务,曾让华尔街陷入巨大焦虑:没有黄仁勋掌舵的第一份季报,英伟达会不会下调远期增长指引?自研 ASIC 会不会趁机击穿它的毛利率防线?
11 月 17 日盘后披露的 Q3 FY27 Form 8-K(0001045810-26-000088)与独立董事长 Harvey Jones、临时 CEO 兼 13 年老将 CFO Colette Kress 主持的 55 分钟电话会,在四个小时内用硬数据给全市场吃下了定心丸(盘后市值单晚暴增 $181B):
仔细琢磨英伟达为什么愿意把峰值毛利率从 75% 微让 240 个基点到 72.5%?答案正是整个 AI 硬件金字塔里最紧缺的咽喉——HBM4 高带宽存储。
在 2026Q3 财报季里,整个存储芯片板块营收同比暴涨 +287.4%(其中美光一家贡献了 +225.0pp),美光(MU) 交出了一份足以让所有互联网平台汗颜的成绩单:单季营收 $54.23B(同比 +379.3%,环比加速 +33.6pp),营业利润率同比暴涨 48.4 个百分点 冲上惊世骇俗的 80.7%,单季自由现金流高达 +$32.86B——美光一家公司在 90 天里赚到的自由现金流,超过了亚马逊、谷歌、Meta、甲骨文与微软五大云巨头的总和! 而这样一台超级印钞机,在 $806B 市值下的静态市盈率竟然只有 9.5 倍。
这组数字完美解释了顶级对冲基金在三季度的凶悍出手:大卫·泰珀(David Tepper)执掌的 Appaloosa 将美光继续重手加仓 +28.2% 至组合头号重仓(占比高达 18.56%,持仓 $1.33B),全市场纯主动基金净增持美光 +119 家(+$3.39B)并同步抢筹企业级存储龙头西部数据(WDC +$4.74B,买走 +2.90% 总股本);与此同时,HBM 双寡头另一极 SK 海力士(SKHY) 单季获得 199 家纯主动基金全新建仓(净流入 +$9.67B,且全市场 0 清仓!)。沿着同一条物理瓶颈主线,晶圆代工绝对霸主 台积电(TSM,营收 +42.9% YoY、营业利润率 58.7%、单季 FCF +$14.5B、PE 24.3x) 获主动资金净买入 +$8.70B,第二算力芯片 AMD 获净买入 +$18.92B(全美净买第 2),利润率同比回升 +10.3pp 确立代工拐点的 英特尔(INTC) 获净买入 +$18.02B(全美净买第 3,+116 家净增持),而卡住机房通电咽喉的独立核电龙头 Constellation Energy(CEG,营收 +45.4% YoY、加速 +22.4pp、PE 21.6x、+52 家主动基金净买) 与液冷龙头 Vertiv(VRT,营收 +61.2% YoY、加速 +37.1pp) 同样成为确定性极高的上游赢家。
看清了科技产业链内部的现金流大迁徙,我们再把镜头拉远到全美股 $98.92 万亿 总市值的宏观棋盘上,看看 8,288 家申报机构(合计持仓 $58.38 万亿,占美股总市值 59.02%) 在三季度究竟做了怎样的全局再平衡。
在全部 179.3 万笔可比机构持仓中,Q3 新建仓 175,735 笔、加仓 506,166 笔,减仓 463,229 笔、清仓 167,043 笔。如果按市值梯队切开,机构资金呈现出极其鲜明的“高位削峰大盘贝塔、逆势吸筹小盘与低估值现金牛”特征:全量 13F 在 标普 500 指数成分股净兑现 -$712.3B(占标普总市值 -1.02%),在 纳指 100 净削峰 -$273.7B(-0.62%),却在 美股小盘股(US Small Cap)逆势净增持 +$26.5B(占小盘股总市值高达 +3.82%!)——成为全市场唯一获得显著净流入的市值板块。
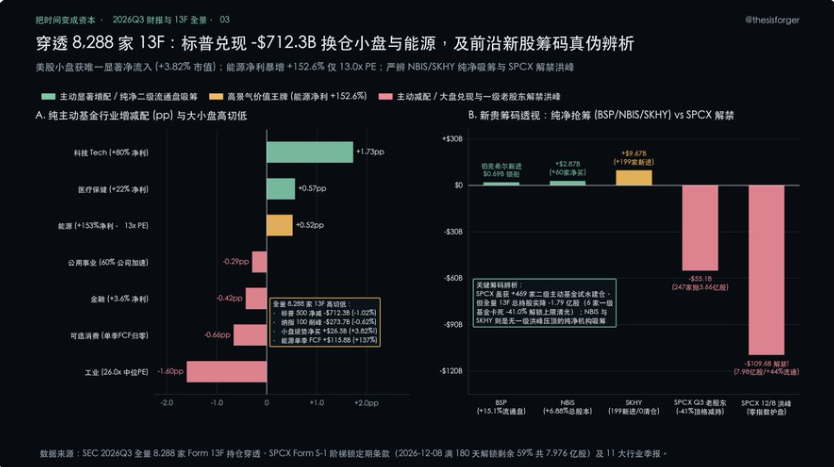
为什么主动买方在增配 科技(持仓占比 32.47%,环比 +1.73pp) 与 医疗保健(12.02%,+0.57pp) 的同时,把第三大加仓火力投向了看似传统的 能源板块(4.55%,+0.52pp),并果断大砍工业(-1.60pp)、可选消费(-0.66pp)与金融(-0.42pp)?
把全市场 1,094 家已披露 2026Q3 正式 10-Q 季报公司 按 GICS 11 大行业拉成一张硬核成绩单(表 1),答案跃然纸上:
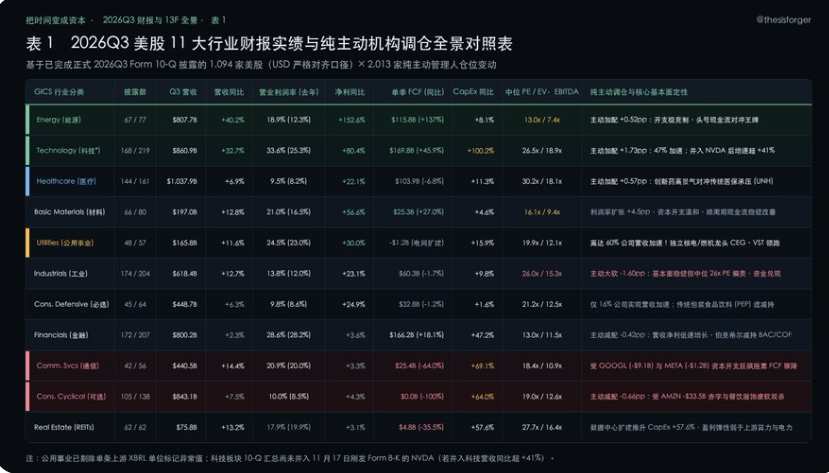
请重点看表 1 第一行的 能源板块:在科技股高估值震荡的背景下,能源行业 Q3 营收同比增长 +40.2%,净利润同比暴增 +152.6%,单季狂赚 +$115.8B 自由现金流(同比 +137.0%),而全行业资本开支同比仅微增 +8.1%,中位市盈率低至 13.0 倍(EV/EBITDA 仅 7.4 倍)!无论从自由现金流收益率、资本纪律还是对 AI 电力燃气需求的底层受益看,能源都是当前全市场性价比最高的现金流对冲资产——埃克森美孚(XOM,16.8x PE,营业利润率提升 +6pp 至 18.9%)单季获 +91 家纯主动基金净增持,液化天然气龙头切尼尔能源(LNG)营收同比加速 +15.5pp 至 +39.0%。
更需要买方擦亮眼睛的,是对 Q3 四大新上市/前沿热门资产(BSP、NBIS、SKHY 与 SPCX)的筹码真伪辨析(图 3 右图):
如果只看“纯主动基金建仓广度”,这四只股票在三季度都非常亮眼;但一旦穿透到全量 8,288 家 13F 总股本与招股书锁定期条款,它们完全分属两个世界:
除了顺着现金流找赢家,13F 全景审计的另一大核心价值,是在股价尚未崩塌之前识别出“基本面减速但估值高企、聪明钱正在悄悄撤退”的拥挤陷阱。
2026Q3 全市场主动机构背离最剧烈的四个风险区已经全部亮起红灯(图 4 左图):
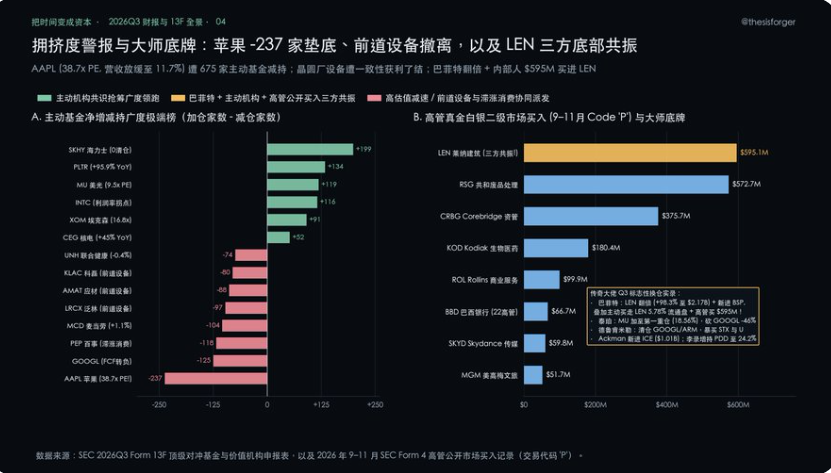
那么,华尔街最顶尖的传奇大佬与最了解自家生意的企业高管,在三季度把真金白银押在了哪里?我们将顶级大师 Q3 13F 标志性动作与 9—11 月 SEC Form 4 高管公开市场买入(代码 'P')汇总为表 2:
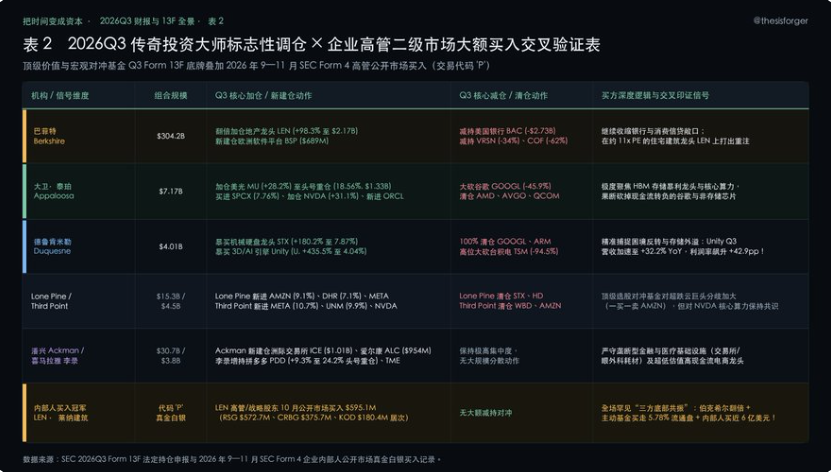
请特别留意表 2 最后一行的 莱纳建筑(LEN):在约 11 倍市盈率的传统低估值周期底部,同时出现巴菲特单季翻倍加仓至 $2.17B + 全市场主动基金单季买走 5.78% 流通盘 + 10 月初企业内部人真金白银掏出 $595.1M 二级市场买入——这种“价值教父 + 主动买方 + 公司高管”三方资金共振的信号,在过去十年的 13F 与 Form 4 数据库里屈指可数。
所有的财报拆解与持仓穿透,最终都要落回一个最实际的投资问题:站在 2026 年 11 月 18 日当下,手里的仓位到底该怎么摆?
先看宽基指数的真实冷暖(图 5 左图):截至 11 月 17 日收盘,纳指 100 ETF(QQQ)报 $656.95,距周期高点已回撤 -13.52%,先后跌破 150 日均线($709.10)与牛熊分界 200 日均线($681.60),纳指恐慌指数 VXN 升至 29.38。技术派看着破位喊清仓,散户看着跌了十几个点想一把满仓抄底指数。
但如果我们把第一章算出的现金流账本代回 QQQ 的成分股权重里,就会立刻明白为什么现在既不能恐慌清仓上游硬核赢家,也绝不能在半山腰过早打光防守弹去满仓抄底宽基指数——因为亚马逊、谷歌、Meta 等权重巨头的自由现金流集体转负,把跌了 13.5% 之后的 QQQ 整体市现率(P/FCF)硬生生顶在了高达 48.2 倍的高位(隐含自由现金流收益率仅剩微薄的 2.14%!)。
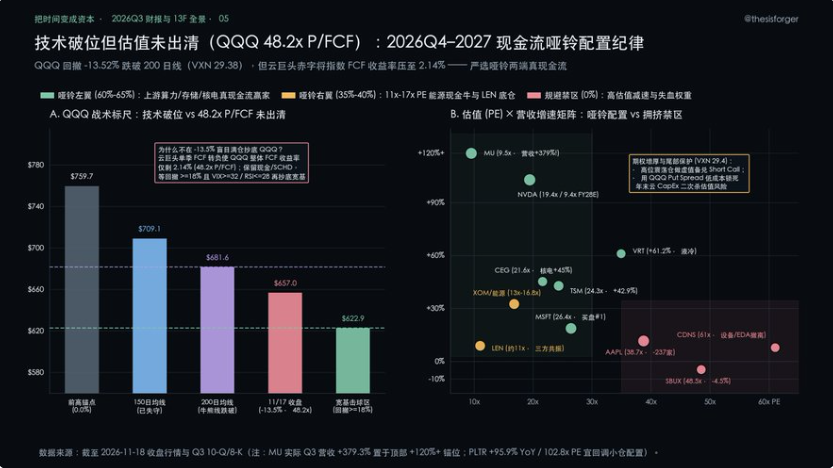
在一个“指数技术破位、但宽基现金流估值尚未出清”的中途区,最理性的买方解答不是赌指数贝塔,而是搭建一套严密的 “2026Q4–2027 现金流哑铃组合(Cash-Flow Barbell)”:
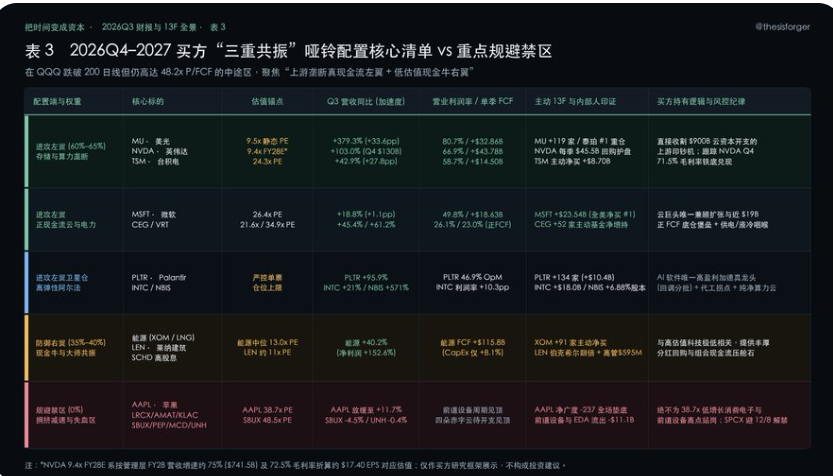
结语:在资本市场里,热闹的叙事每年都在换,但自由现金流的地心引力从未改变。当九千亿美元的资本洪流从下游资产负债表奔涌向上游硅片、HBM4 与电力底座时,紧握那些真正把现金流揣进股东口袋的垄断者,耐心守住估值与仓位的纪律,时间自然会替你完成剩下的复利。
到这里,关于九千亿美元现金流大转移:四朵云赤字、美光碾压的介绍就结束了,各位想要了解更多美股内容,请关注中币网其他文章。
复制本文链接
资讯文章中币网所有,未经允许不得转载。

新闻·12分钟前


新闻·31分钟前

新闻·42分钟前

新闻 · 2026-11-19 11:39
新闻 · 2026-11-18 13:28
新闻 · 2026-11-18 13:18
新闻 · 2026-11-18 11:40
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50
新闻 · 2026-11-12 13:55