英伟达交出了33年来第一场没有黄仁勋的财报和电话会。把SEC Form 8-K三份法定附件和55分钟逐字实录摊开,能看到一次第14周日历调整、一份3900亿HBM4产能买断账本,以及老款Hopper续租翻倍的活体数据。71.5%毛利铁底还在,每季度455亿的刚性回购,把一场换帅风暴变成了单晚1810亿美元的市值重估。你们想看清换帅后的基本面到底有没有松动,以及那份7415亿路线图是怎么被市场重新定价的,把这些账本和数字对在一起就清楚了。
一、四小时增加 $1,810 亿市值:盘后三幕逆转全还原
如果只看了美东时间 11 月 17 日下午 16:20 的财报新闻稿,你会错过随后三个半小时真正改写全球半导体与 AI 基础设施定价逻辑的核心主线。
财报发布前,市场情绪紧绷到了极点。过去 15 个交易日里,英伟达有 12 天收跌,常规交易收盘定格在 $155.46(较 10 月高点回撤约 25%)。距离 11 月 12 日黄仁勋突然辞去总裁、CEO 及董事职务仅仅过去五天,华尔街所有买方交易台都在等待这场 33 年来首次没有黄仁勋的财报夜回答两个生死问题:过渡管理层会不会借机下调远期增长目标?自研定制芯片(ASIC)是不是已经敲碎了英伟达的高毛利堡垒?
我把盘后 16:00 至 20:00 ET 的逐分钟真实成交轨迹、SEC Form 8-K(0001045810-26-000088)三份附件以及电话会逐字实录叠在一起,整场博弈清晰地分成了三幕:
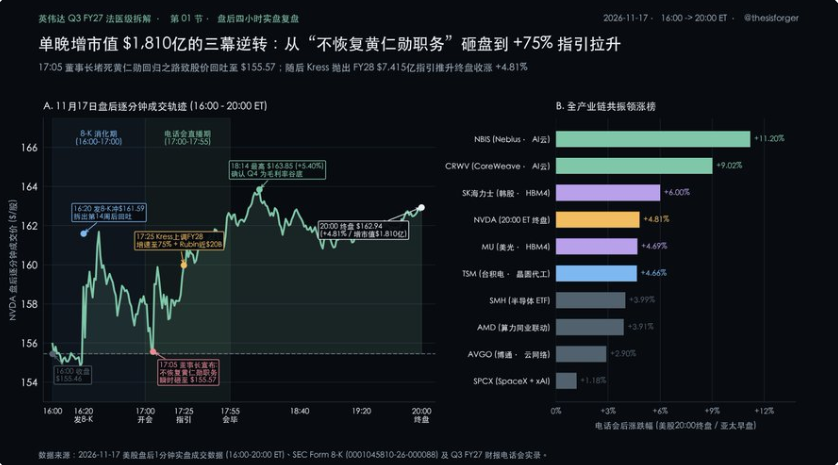
- 第一幕(16:20 至 16:59 ET|8-K 秒冲与量化拆表回吐):16:20 法定文件上线瞬间,$NVDA 凭当季 $115.84B 营收大超预期直接冲高至 $161.59(+3.94%)。但不到 60 秒,量化与买方模型就抠出了 Q4 $130.0B 指引里的两处硬细节——Q4 包含一个额外的第 14 个日历周,且 Non-GAAP 毛利率指引环比下调 340 bps 至 71.0%–72.0%。到电话会开场前的 16:59 ET,涨幅回落至 $158.40(+1.89%)。
- 第二幕(17:01 至 17:05 ET|治理切割引发瞬时急挫至 $155.57):当天下午,黄仁勋曾在 X 平台公开发声致歉并表态“若董事会召唤愿重返 CEO 岗位”。17:01 ET,陪伴英伟达 33 年的元老董事、Synopsys 联合创始人、新任独立董事长 Harvey Jones 亲自开场,用一段毫不含糊的董事会声明直接终结了所有复猜想:
“11 月 12 日,在披露了不符合公司行为准则、标准与文化规范的个人行为后,黄仁勋自愿辞去总裁、CEO 及董事职务……英伟达董事会一致接受其辞呈,且不打算恢复黄仁勋的 CEO 职务(does not intend to reinstate Jensen as CEO)。”
短短四分钟内,博弈黄仁勋回归的事件驱动资金集中涌出,把股价砸回 $155.57(+0.07%),几乎抹平全部盘后涨幅。与此同时,Jones 给出了清晰的制度隔离墙:顶级猎头 Heidrick & Struggles(海德思哲) 正同步考察内部与外部 CEO 候选人,绝不仓促妥协;董事会新设常设国家安全与出口管制监督委员会直接接管合规沟通;而缔造 CUDA 生态的 20 年技术统帅 Ian Buck 当晚全程在线待命压阵——尽管整场问答下来他一句话都不必补充。
- 第三幕(17:08 至 20:00 ET|Colette Kress 独挑大梁推升至 $162.94):接过话筒的代理 CEO 兼任职 13 年的功勋 CFO Colette Kress 独自包揽了全部业务陈述与八大投行首席提问。她没有讲宏大哲学,而是甩出一连串 8-K 新闻稿里完全没写的硬核底牌——在更高基数上将 FY28 营收增速指引从 70% 上调至约 75%(隐含全年营收约 $741.5B)、亲口定调 Q4 的 71.5% 就是毛利率谷底、披露 Vera Rubin 首季出货近 $200 亿,并承诺未来五个季度每季度刚性回购约 $455 亿。机构买盘随即蜂拥扫货,推动股价最高冲上 $163.85(+5.40%),20:00 ET 盘后终盘稳稳收于 $162.94(+4.81%),单晚净增 $1,810 亿美元市值,并带动 AI 云($NBIS +11.20%、$CRWV +9.02%)与 HBM4 存储双雄(SK海力士 +6.00%、$MU +4.69%、$TSM +4.66%)全线大涨。
二、拆解 $1,158 亿 Q3 成绩单:高含金量盈利与 ACIE(+195%)打破巨头集中度
在审视下季指引之前,有必要先核验截至 2026 年 10 月 25 日的 Q3 FY27 当季答卷成色。对照 EX-99.1、EX-99.2 与 EX-99.3 原件,英伟达每一项核心经营指标不仅跑赢华尔街一致预期,连买方机构私下拔高的耳语线(Whisper)也一并击穿:
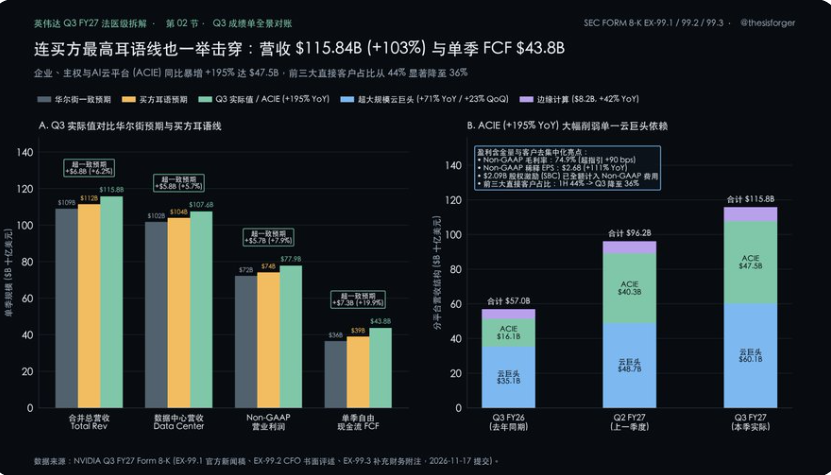
图 2 中有四组决定基本面底色的硬数字:
- 全科目超预期兑现:Q3 合并总营收达 $115.84B(环比 +20%,同比 +103%),超出华尔街一致预期($109.05B)达 +$6.79B(+6.2%),超出买方耳语线($111.50B)达 +$4.34B。Non-GAAP 营业利润录得 $77.88B(营业利润率高达 67.2%),Non-GAAP 稀释 EPS 达 $2.68(同比 +111%,GAAP EPS 为 $2.70),超市场预期 +8.1%。
- 不玩会计美化的真实利润与现金流:自 FY27Q1 起,英伟达在 Non-GAAP 口径中已不再剔除股权激励费用(SBC)。Q3 单季 $2.09B 的股权激励成本已全额扣除在那 67.2% 的营业利润率之内。与此同时,单季自由现金流环比翻倍(+105% QoQ),从上季的 $21.34B 跃升至 $43.78B(经营现金流达 $48.25B)。
- ACIE 同比暴增 +195%,撑起第二增长支柱:数据中心总营收达 $107.60B(同比 +110%)。其中超大规模云厂商(Hyperscale)在 Vera Rubin 首发带动下环比提速至 +23% QoQ($60.10B,同比 +71%);而涵盖前沿实验室自建集群、Neocloud(CoreWeave、Nebius、Nscale、SpaceXSI)、主权云与工业企业本地部署的 ACIE 平台单季冲上 $47.50B(环比 +18%,同比暴增 +195%)——仅这一个子板块年化体量已达 $1,900 亿美元。即便云巨头内部大力推进自研 TPU 与 Trainium,云厂之外的新增需求正以近三倍的速度扩张。
- 前三大直接客户集中度显著下降 8 个百分点:查阅 EX-99.3 附注 7,Q3 前三大直接客户占总营收比例分别为 14%、11% 和 11%(合计 36%),较上半财年(1H FY27)的 44% 大幅回落 8 个百分点。买方群体的实质性分散,直接削弱了单一云巨头的议价筹码。此外,边缘计算(Edge Computing)录得 $8.20B(同比 +42%),超预期近 $1B,主要由 Blackwell 专业工作站、DGX Spark 桌面超算与物理 AI 机器人拉动,但管理层亦坦承存储器涨价正对普通消费级 PC 需求形成一定压制。
三、穿透 8-K 两处魔鬼细节:第 14 周日历效应与 71.5% 毛利率铁底真相
既然 Q4 给出了多头梦寐以求的 $130.0B(+/-3%) 整数关指引,为什么 16:20 刚发报时股价没能直接大涨 8%,直到电话会才真正爆发?因为严谨的买方第一时间算清了两笔账,而 Kress 在电话会上把这两道谜题彻底摊开了:
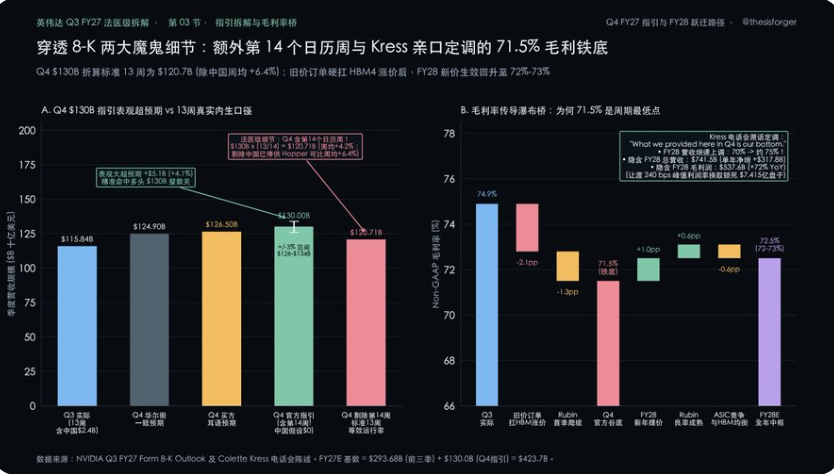
细节一:剥离“额外第 14 个日历周”与永久清零的中国 Hopper 收入
在 EX-99.1 与 EX-99.2 的展望首句,公司写明 Q4 FY27 包含一个额外的第 14 个财周(53 周财年惯例),并将指引容差带从惯常的 +/-2% 放宽至 +/-3%($126.1B 至 $133.9B) 以留出整机柜跨季交付余地。我们按同口径周均运行率重新复算:
- Q3 实际周均营收(标准 13 周):$115.844B / 13 = $8.911B/周;若剔除 Q3 包含的 $2.4B 中国区合规版 Hopper 数据中心收入,海外可比周均基数为 $8.726B/周。
- Q4 指引周均营收(14 周,假设中国数据中心收入为 $0):$130.000B / 14 = $9.286B/周——折算回标准 13 周等效营收为 $120.71B。
- 真实周均内生环比增速:表观周均环比 +4.21% QoQ,剔除中国同口径可比周均环比为 +6.41% QoQ。Kress 在电话会上把中国口径彻底说死:受本周美国商务新出台的出口管制规则影响,公司已停止向中国发运合规版 Hopper 数据中心产品,后续预测全部按零处理。Q4 温和的周均环比斜率并非需求放缓,而是 Q3 刚经历 Rubin 首发高基数(+20% QoQ)后,短期受制于台积电 CoWoS-L 与 HBM4 早期封装物理爬坡上限。
细节二:为什么 Q4 毛利率掉到 71.5% 是“合同锁价滞后坑”,而非降价保量战?
财报刚出炉时,空头紧咬的最大把柄是 Q4 Non-GAAP 毛利率从 Q3 的 74.9% 单季骤降 340 bps 至 71.0%–72.0%(同时 Non-GAAP 营业费用因第 14 周薪酬与研发跳增 +21% QoQ 至 $10.70B,隐含 Q4 Non-GAAP EPS 约 $2.84),怀疑定制 ASIC 已迫使英伟达打响价格战。
电话会上,Kress 用一句原话直接封死了毛利率下探空间:
“What we provided here in Q4 is our bottom.(我们在 Q4 给出的这个区间,就是我们的底部。)”
顺着 图 3 右侧(面板 B) 的瀑布桥,可以清楚看到背后的合同传导机制:
- 为什么 Q3 能超预期守住 74.9%(高于 74.0% 指引)? 因为 Q3 仍有约 $88B 数据中心收入来自良率高度成熟、采用早期锁定成本 HBM3e 存货的 Blackwell Ultra(GB300),对冲了首季近 $20B Vera Rubin 的早期爬坡成本。
- 为什么 Q4 跌至 71.5% 谷底? 除 Rubin 大规模上量的初期制造复杂度外,核心财务原因在于英伟达在履约大客户数月前按旧价格下达的采购订单时,自行扛下了近期上游 HBM4 高带宽存储器与封装成本的猛烈涨价。
- 为什么 FY28 回升至 72%–73%? 进入新财年(FY28),针对新订单的全新客户提价体系正式生效,叠加 Rubin 良率爬升,全年毛利率将回升至 72%–73%。
秉持客观研究纪律,这里仍需点出一处关键对比:上一轮 Blackwell 换代时,管理层曾承诺并兑现了重返 75.0% 峰值;而本轮面对瑞银分析师 Tim Arcuri 的追问,Kress 稳守 72%–73%,拒绝承诺重返 75%。
为什么机构买盘非但不失望,反而大举加仓?算一下毛利润绝对额就明白了。 在 FY27 全年隐含总营收高达 $423.7B(前三季 $293.68B + Q4 指引 $130.0B)的高基数上,Kress 逆势将 FY28 全年营收同比增速指引从 70% 上调至约 75%——对应 FY28 全年总营收高达约 $741.5B(单年净增 +$3,178 亿美元)。即便毛利率定在 72.5% 而非 75.0%,FY28 全年 Non-GAAP 毛利润总额仍将从 $313.1B 暴增 +71.7% 至 $537.6B。主动让渡约 240 bps 的峰值利润率,一部分与 HBM4 原厂共享景气,一部分遏制前沿实验室自研 ASIC 替代冲动,换来对全球 $7,415 亿 算力大盘的统治力,这是一笔极其划算的大账。
四、电话会独有五大引擎:Rubin 首季近 $200 亿、CPO 光网络破局与“杰文斯悖论”涨租实锤
除了远期指引,Kress 在电话会上还首次披露了五项未写入 8-K 的细分经营数据,并用一组在网 GPU 真实续租价格,正面击碎了困扰市场半年的“算力过剩与旧卡折旧崩盘论”:
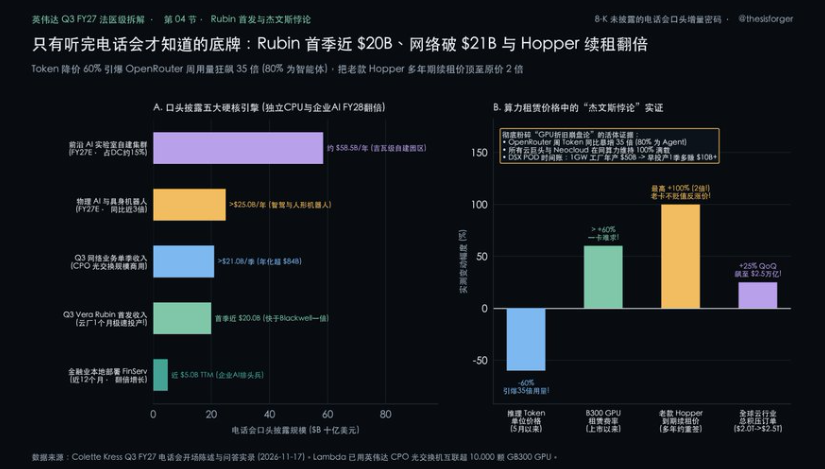
五项 8-K 未披露的硬件与生态硬数据(面板 A)
- Vera Rubin 首季斩获近 $200 亿,云厂机房点亮时间缩短一半至 1 个月:自 2026 年 8 月启动量产发货以来,Vera Rubin NVL72 首季即贡献近 $20B 收入(占数据中心约 19%),创下公司 33 年最快产品爬坡纪录。得益于复用成熟 NVL72 机柜底盘并在出厂前预验证,云巨头从收货到接入生产环境仅耗时约 1 个月(仅为当年 Grace Blackwell 两个月磨合期的一半)。目前真机已在 CoreWeave、Google Cloud (A5X)、Azure、OCI、Nebius 投产,并明确点名即将在 SpaceXSI 上线;同时确认 2027 年 Vera Rubin Ultra 与 2028 年 Feynman 零延期推进。
- 网络单季突破 $210 亿(年化超 $840 亿),CPO 共封装光学交换机正式连入万卡集群:电话会首次披露 Q3 网络营收跨过 $21B 门槛,用于横向扩展的 NVIDIA Photonics CPO 光交换机已批量出货。算力云 Lambda 本周宣布首个生产级部署,用 CPO 光交换机互联逾 10,000 颗 GB300 GPU,较传统可插拔光模块实现 5 倍能效提升与 15 倍可靠性跃升。
- 独立 Vera CPU 翻倍增长 + NVLink Fusion 结盟联发科分流定制芯片阵营:智能体在工具调用与沙盒运行中引发通用服务器 CPU 紧缺,OpenAI、Meta、CoreWeave、Nebius、Nscale、AWS、OCI 与 SpaceXSI 正大规模独立采购 Vera Arm CPU,预计 FY28 英伟达总 CPU 营收将翻倍以上增长。同时,英伟达宣布与谷歌 TPU 第二设计伙伴联发科(MediaTek)深度结盟,通过 NVLink Fusion 将第三方定制 XPU 纳入英伟达机柜互连底座,并推进 $129.3 亿收购开源社区 Hugging Face(覆盖 1,800 万开发者与 20 万家企业,预计 2027H1 交割)及硅片级智能体安全架构 OpenShell + BlueField-4 Sentry。
- 首次定量拆解 ACIE 内部“四小龙”:① 前沿 AI 实验室自建集群预计占 FY27 全年数据中心收入约 15%(约 $58.5B);② 主权 AI Q3 同比暴增超 3 倍(含澳大利亚 2027 年底前交付 2 GW 基础设施协议);③ 物理 AI 与具身机器人同比近 3 倍,FY27 全年将突破 $25B;④ 金融业本地部署过去 12 个月收入近 $5B(翻倍增长),预计企业 AI 总收入 FY28 再翻一倍。
- 模块化预制机房 DSX POD 的时间经济学:携手戴尔、富士康、施耐德电气与维谛技术打造的集装箱式近零耗水机房,替客户省去漫长基建磨合。Kress 给出的算账公式极为直观:一座 1 GW 的 AI 工厂每年可创造近 $500 亿美元收入,只要提前 1 个季度跑出首个 Token,就能为运营商多赚逾 $100 亿美元。
算力租赁市场里的“杰文斯悖论”活体实锤(面板 B)
过去半年空头最流行的一套逻辑是:“推理单价半年腰斩,旧款 Hopper 算力很快过剩贬值”。Kress 当场给出了供需两端的实测读数:
- 自今年 5 月以来,主流大模型单 Token 推理价格确实下跌了近 60%;但低廉成本直接引爆复杂多步推理——模型路由平台 OpenRouter 每周处理的 Token 总量同比飙升 35 倍,其中约 80% 来自智能体工作流(Agentic Workloads)。
- 全球云行业总积压订单(Cloud Backlog)单季净增 +$5,000 亿,从 $2.0T 跳升至 $2.5 万亿美元(+25% QoQ)。
- 所有云巨头与 Neocloud 的在网算力均保持 100% 满负荷运转——老款 Hopper GPU 在多年期合约到期重签时,续租价格最高涨至初始原价的 2 倍(+100%),而新款 B300 租赁费率自上市以来也已上涨逾 60%。
五、$3,900 亿产能买断、CFO 信贷防火墙与季均 $455 亿刚性回购
黄仁勋辞任后,机构投资者最担心的两个极端是:要么财务出身的 Kress 转向保守、放缓上游锁产把台积电和存储产能让给对手;要么继续无节制地为中小云厂提供“卖方循环融资”。翻开 EX-99.2 与 EX-99.3 附注,再对照她回答伯恩斯坦与高盛提问的表态,这两项担忧同时得到了回应:
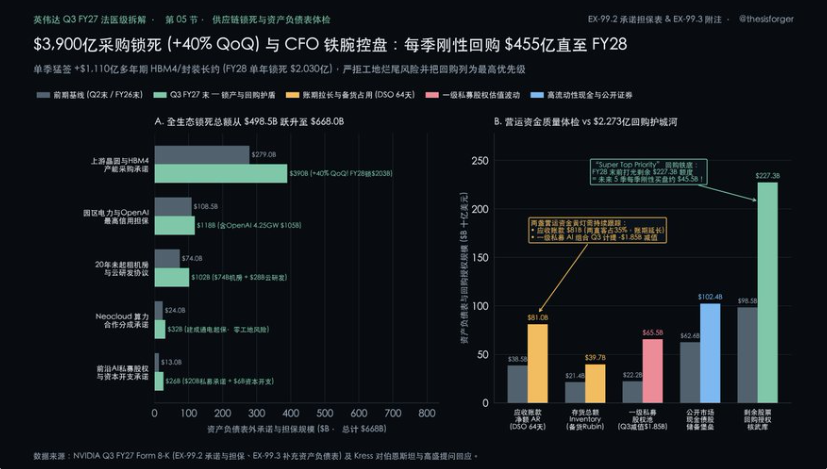
单季猛增 +$1,110 亿买断多年期 HBM4 产能(面板 A)
- 上游采购承诺单季暴涨 +40% 至 $3,900 亿:不可撤销供应链与产能采购承诺从 Q2 末的 $279B 猛增至 $390B(叠加 $102B 机房租约与云研发、$26B 股权及资本开支承诺、$32B Neocloud 协议与 $118B 最高信用担保,全生态锁死总额高达 $668.0B)。最关键的一笔在于:仅 FY28 单年的采购承诺就从上季的 $87B 暴增至 $203B,提前买断多年期 HBM4、HBM4e 与先进封装产能。Kress 同时透露台积电最高管理层本周刚刚亲赴英伟达硅谷总部全力配合扩产(“They're all 100% behind us”),并新签景硕、三星电机与矽品扩产协议。
- 零基建烂尾风险的信用担保红线:针对伯恩斯坦首席 Stacy Rasgon 对新增“Neocloud 需先自行落实融资”条款的拷问,Kress 给出了全场最干脆的回应:
“这是新政策吗?不是。我们改变做法了吗?没有。我们只是把运作细节写得更透明……我们的担保只在他们建好就绪、准备投运时才开始生效;如果他们工期延误或在建设中遇到困难,我们的担保根本不存在。”
同理,英伟达对俄亥俄州 4.25 GW 园区(9 栋大楼以 20 年租约租予 OpenAI)的最高 $105B 租约担保,自 FY2029 起按每栋楼竣工验收逐栋生效,随租金支付逐年递减(目前实际赔付为 $0),未来外部支持亦严格收敛于稀缺带电土地与机房外壳。
两盏资产负债表黄灯 vs $2,273 亿回购铁底(面板 B)
客观审视 EX-99.3 资产负债明细,必须同时盯住两处营运资金黄灯与一道巨额现金护盾:
- 黄灯一|应收账款升至 $81.03B,周转天数(DSO)从 60 天拉长至 64 天:公司披露对部分投资级大客户的跨季度大单延长了付款账期,且仅两家直接客户就占了总应收账款的 18% 与 17%(合计 35%,约 $28.4B)。
- 黄灯二|一级私募 AI 股权池膨胀至 $65.53B,单季计提 -$1.85B 减值:前三季英伟达向未上市 AI 实验室与算力企业累计注资 $46.44B(Q3 单季投出 $15.43B),本季录得 $1.85B 私募股权减值与未实现亏损(GAAP 层面被 $2.8B 公开持仓浮盈抵消)。若 2027 年二线大模型创业公司洗牌,账面公允价值波动仍需留意。
- 压舱石|列为“Super Top Priority”的 $2,273 亿股票回购:回应高盛分析师 Jim Schneider 时,Kress 将股东现金回报与上游供应商预付款并列封为公司最高资本优先级(Super Top Priority)。在 Q3 单季派现回购 $28.1B 叠加 9 月新批 $150B 额度后,账面仍握有 $227.3B 剩余回购火力——Kress 明确承诺在 FY28 末前全额执行完毕。这意味着未来 5 个季度(FY27Q4 至 FY28Q4)每季度将有约 $455 亿美元的机械式回购买盘,吃掉近九成自由现金流并注销约 9 亿股稀释股本。
六、八大投行首席 Q&A 交锋裁决、三项待解暗雷与最新估值矩阵
在 27 分钟高密度问答中,八位华尔街半导体首席对换帅后的每一个经营接缝进行了压力测试——耐人寻味的是,在董事长划定开场红线后,整场问答没有任何一位分析师再提“Jensen Huang”的名字。图 6 汇总了八轮交锋的透明度评分与电话会后重新锚定的三情景估值矩阵:
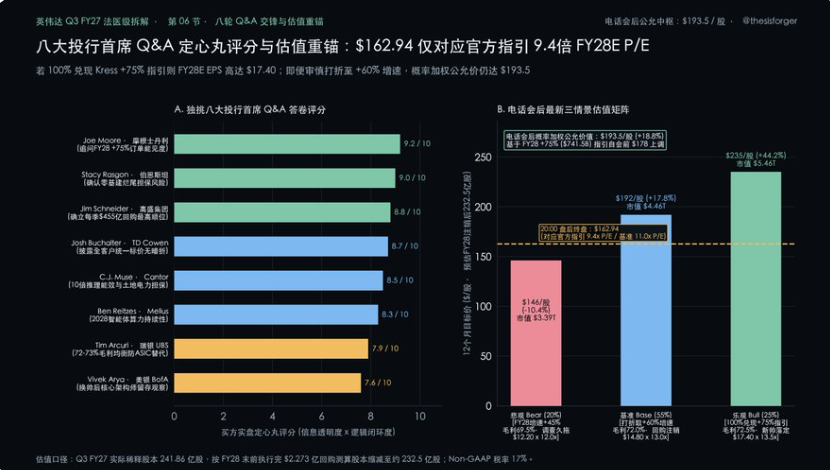
八轮问答破译出的关键定价信号(面板 A)
- 高确定性定心丸(8.7–9.2 / 10):面对摩根士丹利 Joe Moore,Kress 确认 +75% 的 FY28 增速指引经过在手订单与产能逐项核对,同时审慎收起了此前市场讨论的 100% 口径,为评估本周美商务新规留出安全垫。面对 TD Cowen Josh Buchalter,她意外披露了一项重要定价原则:紧缺产能优先发给当季拿到卡就能立刻通电投产的客户,且“所有客户执行统一价格(All are getting the same pricing)”——侧面证伪了对云巨头暗中大幅折让的传言。
- 仍需时间验证的留白(7.6–7.9 / 10):面对美银 Vivek Arya 关于内部信风波与人才流失的追问,Kress 没有粉饰太平,坦承公司内部存在“不同声音(diverse opinions)”,同时强调核心工程师仍致力于在英伟达完成“毕生事业”。未来半年能否完整留住约 60 位核心副总裁与首席架构师,最终取决于正式 CEO 人选落定。
今晚电话会尚未出清的三颗后续跟踪暗雷
- 董事会独立委员会持续调查与监管问询边界:Form 8-K 前瞻免责声明明确新增提示“英伟达董事会独立委员会正在进行的调查及相关事项”以及政府监管问询。在调查正式结案前,维持 1.0x–1.5x P/E 的治理折价是审慎合理的。
- 应收账款客户集中度(两家占 35%)与二线 AI 客户商业信贷接续:随着 Kress 收紧卖方融资担保,缺乏自造血能力的二线大模型公司能否在 2027 年顺畅获得外部银行授信仍待检验。
- 美国商务本周出口管制新规的次生影响:虽然中国区 Hopper 已彻底归零,但仍需观察新规是否涉及海外其他区域主权云或远程算力接入审查。
锚定 $162.94 盘后终盘价的 12 个月估值矩阵(面板 B)
先算一笔完全不加修饰的官方指引账:FY27E 营收 $423.7B 增长 +75% 至 FY28E 的 $741.5B,按 72.5% 毛利率中值、约 $49.5B Non-GAAP 营业费用、17% 税率,以及 $227.3B 回购将稀释股本从 241.86 亿股注销至约 232.5 亿股 测算,管理层官方蓝图隐含的 FY28E Non-GAAP EPS 高达 $17.40/股——对应盘后 $162.94 仅 9.4 倍远期市盈率(P/E)。
即便秉持买方留余地原则,对电网交付节奏与出口新规主动打折,三情景 12 个月估值依然清晰:
- 悲观情景 Bear(20% 权重 — $146/股,-10.4%):电力延期与新规限制使 FY28 营收增速放缓至 +45%($615B),ASIC 竞争压低毛利率至 69.5%,治理折价将倍数压在 12.0x(对应 $12.20 EPS,市值 $3.39T),下方由每季 $455 亿回购托底。
- 基准情景 Base(55% 权重 — $192/股,+17.8%):对官方 +75% 增速指引打八折取 +60%($678B),毛利率兑现 72.0%,对应 FY28E 核心 EPS $14.80;给予保守的 13.0x 目标市盈率(市值 $4.46T),目标价 $192/股。
- 乐观情景 Bull(25% 权重 — $235/股,+44.2%):100% 兑现 Kress 官方指引(营收 $741.5B、毛利率 72.5% = EPS $17.40),叠加重量级技术领袖出任正式 CEO 消除治理折价,估值修复至 13.5x(市值 $5.46T)。
到这里,关于英伟达33年首场无黄仁勋财报:1158亿大捷与7415亿路线图的介绍就结束了,各位想要了解更多英伟达内容,请关注中币网其他文章。



