星期四 · 2026年11月19日
14:20:04

作者:链上吃瓜员 更新时间:2026-11-18 16:11
你正跟投资人解释公司为什么值这么多钱,对手突然放出能力更强、价格更便宜的新模型,认购单还没签完,对方会不会再想想?Anthropic推进上市这个阶段,OpenAI推出了GPT-6.2。Claude Fable 5.2能力指数65,评测任务成本约26.54美元;GPT-6.2 Astra指数62,成本约4美元。这组Artificial Analysis数据不代表所有任务都能便宜六倍,也不是企业真实账单,但足够让人看清能力差距值不值得这么大的成本差距。你正跟投资人解释公司为什么值这么多钱,对手突然放出能力更强、价格更便宜的新模型,认购单还没签完,对方会不会再想想?Anthropic推进上市这个阶段,OpenAI推出了GPT-6.2。Claude Fable 5.2能力指数65,评测任务成本约26.54美元;GPT-6.2 Astra指数62,成本约4美元。这组Artificial Analysis数据不代表所有任务都能便宜六倍,也不是企业真实账单,但足够让人看清能力差距值不值得这么大的成本差距。抢用户和新闻之外,还有一层是影响投资人对增长和利润的判断。把时间线、价格、评测和上市数据放一起看,比猜“狙击IPO”更清楚实际落点。
11 月 9 日,Anthropic 发布 Fable 5.2
Anthropic 自己也没有说,所有工作都应该用最贵的旗舰。它建议大多数日常编码和知识工作先用 Opus 5.5,更难的任务再切 Fable
11 月 10 日,Anthropic 启动上市路演,Google 全面开放 Gemini 4 Carbon
Carbon 面向更重、更长周期的任务,而且推出了持续到 11 月底的优惠价。这里也得说清楚,Carbon 此前已有面向特定网络安全防御方的投放,不是当天临时从实验室里拎出来的
11 月 12 日,Google 发布 Gemini 4 Hydrogen
这款主打更快、更便宜,面向日常编码和 agent 工作,与 Carbon 的定位不同
11 月 17 日,OpenAI 发布 GPT-6.2 Astra 和 Sol
Astra 面向更难的专业任务,Sol 面向日常高频工作
所以,“上市路演前后,几家头部厂商密集发模型”有事实基础
但时间重叠,只能证明事情发生在同一个窗口,不能证明产品就是为了阻击上市而做出来的
先看标准 API 标价,单位都是美元/百万 token
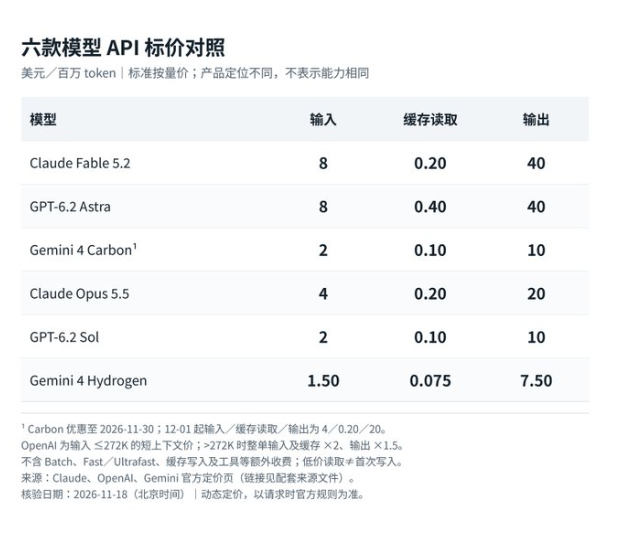
这张表不能脱离条件看
Carbon 的优惠截至 11 月 30 日,12 月 1 日起变为输入 4、缓存读取 0.20、输出 20,不是一直这么便宜
OpenAI 表里列的是短上下文价格。请求输入超过 272K token 后,Astra 和 Sol 的整单输入、缓存价格翻倍,输出按短上下文价格的 1.5 倍计算
Fable 的 1M 上下文按标准价计算;缓存写入另有费用,不能把低价缓存读取当成“第一次塞进去就这么便宜”
Batch、快速模式等也有不同收费,上表都没有混进去
只看这一层,Astra 和 Fable 的输入、输出单价其实一样。OpenAI 不是简单把所有旗舰标价打骨折
它真正需要证明的是:同样一件事,能不能少消耗一些 token、少重试几次,用更低的总成本做完
Artificial Analysis 当时的 Intelligence Index 数据是:
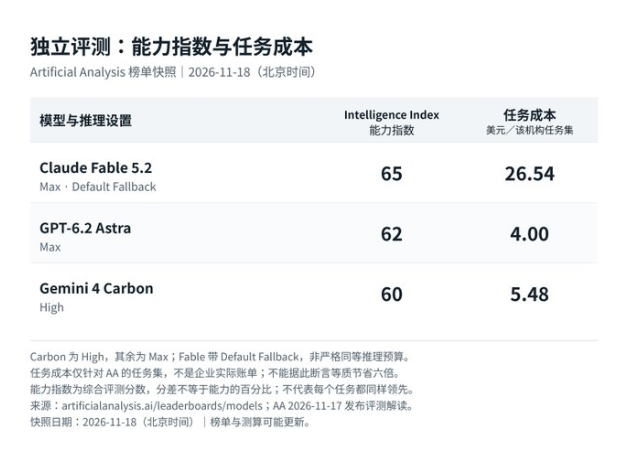
这组数据要连着限制条件一起看
第一,Fable 的综合分数仍然领先。不能看见成本高,就说它不行。对某些高价值、难度大的任务,能做出来和做不出来之间的差别,可能远大于几十美元
第二,26.54 除以 4,大约是 6.6 倍,但这是该机构任务组合下的成本比,不是所有客户、所有工作都能省 6.6 倍
第三,Carbon 用的是 High,另外两款是 Max,推理设置并不完全一致;Fable 条目还带有 Default Fallback 标注。不能把它包装成完全相同条件下的实验
第四,综合分数不等于每个细分任务都赢。在该机构另一个由人类评委打分的 AA-3D 评测中,Astra 是 1318 Elo,Fable 是 1271,Sol 是 1259。这只能说明该项 3D 体验评测里的表现,不能替代代码、研究或企业工作流测试
更有意思的是,新一代也未必所有项目都进步。该机构指出,Astra 在 Coding Agent Index 上与上一代 GPT-6 Astra 持平,Sol 则比上一代低 3 分
所以,“谁是最强模型”这个问题越来越难用一个名字回答
难题成功率、运行成本、速度、稳定性,对不同客户的重要程度不一样
对 Anthropic 来说,压力不是一定丢掉第一,而是要向客户解释:领先的这几分,在你的工作里能多创造多少价值?
把模型发布放到经营数据里,事情就具体了
根据 Anthropic 的 IPO Fact Sheet,2026 年第三季度营收约 169.56 亿美元,同比超过 12 倍;前三季度营收合计约 332.42 亿美元
公司同时披露,截至 10 月的年化收入运行率约 810 亿美元
这里千万别混:810 亿美元不是过去一年已经确认的收入,也不是全年营收预测
公司的算法是,把最近 28 天的按量收费收入乘以 13,再加上当期月度订阅费乘以 12
这个数字可以说明最近的业务规模,但它对近期用量非常敏感,不能直接当成已经落袋的钱
机构接下来要判断的是:这么快的增长,能维持多久?
公司披露,截至第三季度,过去 12 个月贡献收入达到 10 万美元的组织超过 1.19 万家;达到 100 万美元的超过 1900 家;达到 1000 万美元的约 250 家
这些客户比个人订阅更值得研究
他们如果继续增加用量,会给收入很强的支撑;如果开始把任务拆给其他模型,也会影响未来增长
而“拆给其他模型”不需要完全放弃 Claude
一家企业可以把最难的任务留给 Fable,把大量常规工作交给便宜的模型。竞争对手不用把客户整个抢走,只要拿走其中一部分用量,就可能影响收入结构
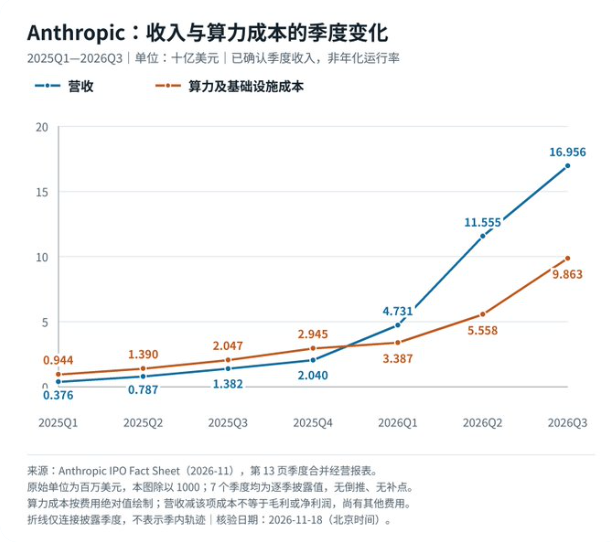
把时间拉长看,2025 年第一季度到 2026 年第三季度,季度营收从 3.76 亿美元增至 169.56 亿美元,算力及基础设施成本从 9.44 亿美元增至 98.63 亿美元。收入在增长,成本也在增加;最近一个季度的成本压力,仍需要单独看。
根据同一份材料,Anthropic 第三季度算力及基础设施成本约 98.63 亿美元
其中约 50 亿美元来自短期承诺的算力,公司解释,这部分单价明显高于多年期承诺
公司定义的 Compute Efficiency,也就是营收除以算力及基础设施成本,从二季度约 2.08 倍,降到了三季度约 1.72 倍
注意,这个指标不是毛利率,不能直接换个名字来用
但它能解释为什么“完成任务的成本”会让投资人敏感
竞争对手如果不断提高效率、降低实际使用成本,Anthropic 可能需要跟进价格、优化推理成本,或者拿出足够大的能力差距来支撑溢价
这些选择都会影响未来利润,而不仅是发布会上谁更风光
公司第三季度按美国通用会计准则计算的经营亏损约 5.67 亿美元,二季度则是经营盈利约 9.74 亿美元
这不等于公司突然撑不住了,也不能简单归因于竞争。短期算力采购、研发和其他支出都要具体拆开看
但至少能说明,收入增长再快,也不能跳过成本这一页
材料还披露,截至 9 月底及其后的算力及基础设施承诺约 9000 亿美元,其中约 707 亿美元在随后 12 个月到期
9000 亿不是下一年要一次付完的钱,更不是当期亏损。它是跨期的承诺,意义在于:未来用量、收入和效率,需要逐步兑现来支撑这些投入
模型价格战为什么不只是用户的热闹?因为投资人会把价格、需求和算力承诺放到同一张表里算
Anthropic 公布的发行指导区间为每股 70—78 美元,拟发行 8.25 亿股
两者相乘,整笔发行规模约 577.5 亿—643.5 亿美元
但这不是公司总市值,也不全是公司拿到的钱
8.25 亿股里,公司新发行约 8.0135 亿股,另有约 2365 万股是老股东出售。老股出售的钱归出售方,不归公司
按指导区间计算,公司新股对应的融资额,在扣除承销费用等之前约 561 亿—625 亿美元
这些还不包含可能行使的超额配售等安排
公司总市值要看发行价和上市后的总股本;如果谈完全稀释估值,还要明确纳入哪些潜在股份。不能拿“这次卖多少股”直接乘一下,就说公司总共值多少
截至这篇文章的数据截点,最终发行价尚未见官方公告,指导区间仍不是最终成交结果
竞品发布如果改变部分机构对未来的判断,可能影响认购意愿和愿意接受的价格。但能影响多少,还要看需求、市场环境和公司自身表现
发行价低于预期,不等于上市失败;定价很好,也不等于未来没有竞争压力
因为中间还差好几步
评测成本更低,不等于企业立刻迁移
企业需要重新测试、接系统、审合规,确认稳定性,还要处理已有合同。关键业务里,换模型的成本可能比省下的 token 费用更高
新品抢到头条,也不等于抢到长期收入
更何况,竞争关系并不是简单的敌我划分。Anthropic 的发行文件还披露,一笔同期私募的认购方包括 Google、Microsoft、NVIDIA、AMD 等公司或相关实体
其中 Google 的部分认购被说明是在履行此前已经承诺的投资安排,不能解读成临时态度变化
这意味着,同一家公司可以一边在模型市场上竞争,一边在投资或基础设施层面存在合作
把整个行业理解成几个人开会决定围攻谁,反而看不清实际利益关系
至于发布时间是不是故意选的,产品准备好以后当然存在择日公布的空间;但从研发到上线需要长周期,不能据此说模型就是专门为阻击上市做的
目前没有公开证据证明几家商量好共同压低 Anthropic 的发行价
复制本文链接
资讯文章中币网所有,未经允许不得转载。


新闻·28分钟前


新闻·47分钟前
新闻 · 2026-11-19 11:39
新闻 · 2026-11-18 13:28
新闻 · 2026-11-18 13:18
新闻 · 2026-11-18 11:40
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50
新闻 · 2026-11-12 13:55