星期四 · 2026年11月19日
15:18:08

作者:链上吃瓜员 更新时间:2026-11-19 15:02
同一轮下跌,SPY从高点回撤6.28%,QQQ却已经回撤13.18%。31个交易日里,QQQ从759.66美元跌到659.51美元,如果你主要持有科技股,“大盘回调6%左右”这句话已经很难描述你的感受。中间还曾给过希望:11月5日至11日QQQ在4个交易日反弹6.70%,接下来5个交易日又回落4.47%,截至11月18日仍比11月5日高1.93%,反弹尚未全部回吐。同一轮下跌,SPY从高点回撤6.28%,QQQ却已经回撤13.18%。31个交易日里,QQQ从759.66美元跌到659.51美元,如果你主要持有科技股,“大盘回调6%左右”这句话已经很难描述你的感受。中间还曾给过希望:11月5日至11日QQQ在4个交易日反弹6.70%,接下来5个交易日又回落4.47%,截至11月18日仍比11月5日高1.93%,反弹尚未全部回吐。于是2018年又被翻了出来,秋季转弱、反弹、随后再跌。这是修复的开始,还是下跌途中的一次反弹?各位把价格、资金、盈利和市场内部结构对照后,才能判断科技资产的价格压力,以及大盘环境是否支持修复。
截至2026年11月18日,标普500收于7,323.63,较10月6日的年内收盘高点7,818.93回撤6.33%。如果把日历翻回2018年,同样比较到11月18日之前最近一个交易日,也就是11月16日,标普500较当年9月20日收盘高点回撤6.64%。这份熟悉感,确实有数字依据。
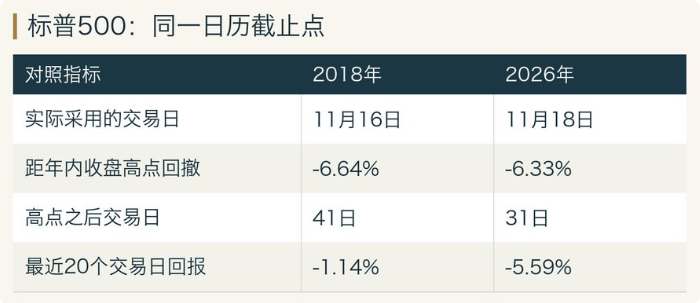
但同一个11月,市场并没有走过同样长的调整。于是我又把两个高点都设为100,分别往后数31个交易日:2018年的回撤是7.09%,2026年是6.33%。相近的回撤,经得起这次换尺子的检查;相同的后续路径,仍然没有得到证明。
再看逐日节奏,这31个交易日的日收益相关系数约为-0.47,涨跌并未同步。样本很短,锚点也会影响结果;它只提醒我们,回撤接近不等于路径复制,不能据此预测下一步。
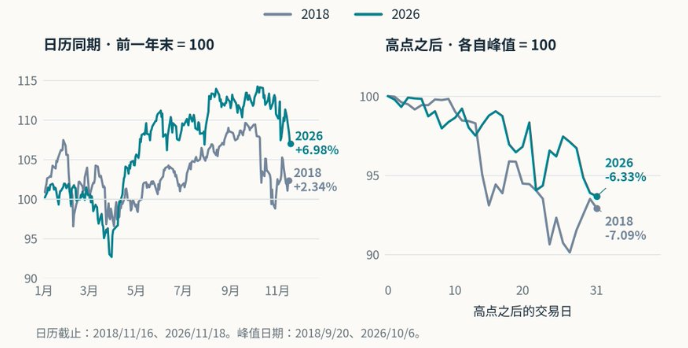
图1 两种对齐方法检验相似性。左图按日历时间,右图按各自高点后31个交易日;均为实际收盘日线。
但如果我们停在标普500,这轮调整最让科技投资者有感的部分,还没有讲出来。QQQ跟踪纳斯达克100,涵盖科技及其他非金融行业;这里把它作为科技与成长权重资产的观察窗口,不能把它当作纯科技行业指数。
截至2026年11月18日,QQQ较年内收盘高点回撤13.18%;2018年日历同期,也就是11月16日,对应回撤为10.30%。再按各自高点之后同样31个交易日比较,2026年为13.18%,2018年为6.65%。这些都由QQQ自身价格计算,与纳斯达克100指数分开。
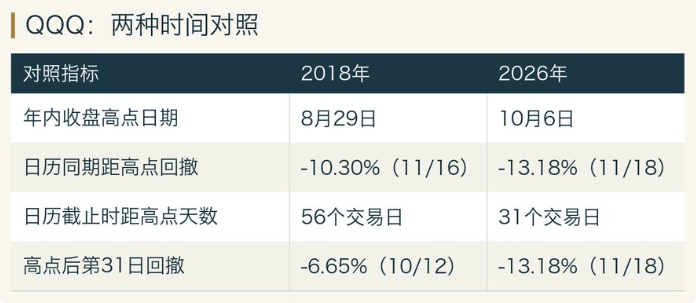
这组数字让历史类比多了一层:标普500的回撤幅度与2018年相近,QQQ在相同交易日窗口内的回撤却更深。 两年的指数成分和定价条件已变化,不能把更深的回撤直接换算成风险倍数,也不能据此认定底部更近。
最近20个交易日,QQQ复权收益为-9.06%,SPY为-5.55%。所以,大盘仍有部分支撑,与科技权重资产承受更强卖压,可以同时发生。接下来需要检查的是,这份压力是否进一步传到融资条件和未来盈利。
把这些价格证据与后面的资金、盈利和参与度放在一起,我的判断是:科技资产已明显承压,大盘调整仍在进行;近期共同承压与信用警讯增加,标普500盈利预测仍有缓冲,持续修复尚未得到确认。 下文逐项说明依据。
历史还有一个容易被忽略的细节。2018年10月29日至11月7日,标普500反弹过6.54%;11月23日至12月3日,又反弹了5.99%。随后从12月3日到12月24日,它再跌15.74%。反弹曾经真实发生,风险也没有因此自动结束。
所以,判断阶段需要继续往价格背后看。已经跌了多少,不能直接换算成下跌完成了多少。
投资者很容易形成一个顺手的判断:美债收益率下来了,成长股应该轻松一些。要检验这件事,需要把名义利率、实际利率和信用利差拆开。
从2026年10月6日到11月17日,10年期美债名义收益率由5.27%降至5.10%,下降17个基点;同期10年期Real Yield(实际利率,以通胀保值国债收益率衡量)只从2.91%降至2.89%,下降2个基点。名义收益率的回落,并没有带来同等幅度的实际利率缓和。
再把镜头移近:11月5日实际利率一度降至2.60%,到11月17日又回到2.89%,回升29个基点。对于需要用未来现金流解释当前估值的资产,这项压力最近重新抬头。这里是对定价条件的判断,不能仅凭两条曲线就认定股价下跌的全部原因。
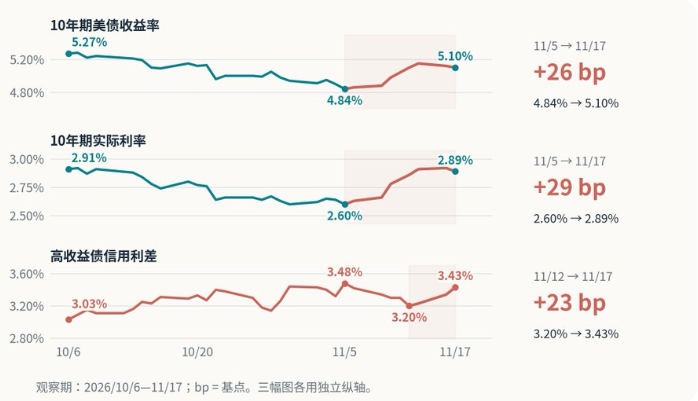
图2 完整序列比起终点更有解释力。实际利率先降后升,信用利差也出现收窄后的再次扩张。bp为基点,100bp等于1个百分点。
信用市场传来的是另一组信号。HY OAS(高收益债期权调整利差)衡量这类债券相对基准国债曲线所要求的额外风险补偿。它从10月6日的303个基点升至11月17日的343个基点;但11月5日曾达到348个基点,随后收窄至11月12日的320个基点,再次扩大。准确的描述是:信用风险补偿近期重新走阔,尚不能据此称为融资冻结。
2018年的经验也要求做这种区分。美联储事后复盘指出,当年末企业债和杠杆贷款发行明显放缓,但短期融资市场总体仍然稳定。借钱变贵、债务发行受阻和短期融资机制失灵,属于不同层面的压力。
今年的政策机制也不能直接照搬2018年。11月18日公布的10月会议纪要显示,美联储仍强调通胀约束和充裕准备金,同时关注AI相关债务、表外租赁与融资结构的风险。这些是需要监测的脆弱性,并不等于纪要确认11月已经发生大规模强制抛售。
资金这一栏给出的判断是:实际利率压力仍在,信用已有警讯。至于警讯会不会发展成持续的融资收缩,还需要企业发债、贷款和再融资条件来验证。
如果只看财报超预期的比例,2018年和今年都能讲出一个乐观故事。FactSet在2018年11月16日的报告中记录,已披露企业中78%的每股收益超预期,第三季度混合盈利增速为25.7%;2026年11月13日的对应数字是84%和31.9%。混合增速包含已公布业绩和未公布企业的预测。
但投资者还需要问:分析师正在怎样修改对接下来的判断?
使用两份报告各自对9月底的回溯比较,2018年第四季度盈利同比增长预期从16.6%下调至13.9%;2026年则从26.8%上调至28.3%。与此同时,两年的Forward P/E(未来12个月市盈率)都下降了:2018年从16.8倍降至15.6倍,2026年从19.0倍降至18.3倍。
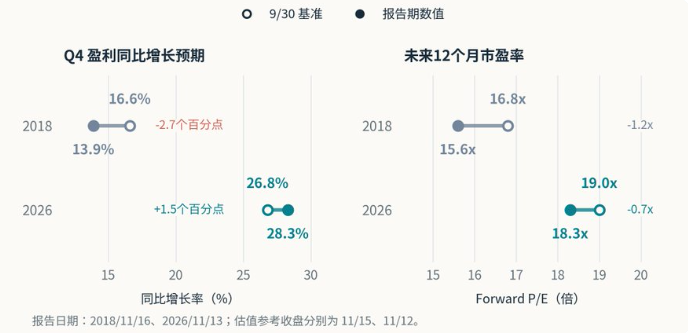
图3 两年都出现估值收缩,但下一季盈利增长预期的修正方向不同。估值采用报告中的历史快照,不代表11月18日最新市盈率。
同比增速可能受到上一年基数变化的影响,所以还要核对固定季度的EPS(每股收益预测)金额。2018年10月,第四季度EPS预测从42.56美元降至42.11美元;2026年9月底至10月29日,它从93.49美元升至94.79美元。方向上的差异仍然存在。
不过,今年的盈利缓冲也有细节需要继续看。11月13日报告中的第四季度EPS已经回到94.49美元:相对9月底仍上修约1.1%,相对10月29日却小幅回落约0.3%。把它写成一路上修,会掩盖最近的变化。
目前能说的是,价格下跌尚未伴随标普500层面的第四季度EPS预测较9月底转为净下修。 这是一项支撑,不是未来盈利一定兑现的保证。行业之间仍有差异,分析师预测也可能滞后。
这里的盈利数据仍然属于标普500口径。它能说明大盘盈利预期尚有缓冲,却不能直接证明QQQ成分股、半导体或AI基础设施公司的盈利风险已经消失。科技持仓还需要检查相关公司的盈利修正、资本开支与现金回收。
估值下降同样不能单独宣布便宜。市场愿意为每一美元未来利润支付的价格,取决于利率、增长和不确定性。18.3倍与15.6倍来自不同年份、不同指数结构,也不是同一利率环境下的一张价目表。
标普500按市值加权,少数大公司的变化可以显著影响指数。为了观察市场内部,我同时比较SPY(标普500市值加权ETF)和RSP(标普500等权ETF)。它们采用不同的权重方式,能够提供参与度线索;等权回报也包含行业和规模暴露差异,不能直接当作上涨股票比例。
2018年9月28日至11月16日,SPY与RSP分别下跌5.84%和5.35%;2026年9月30日至11月18日,SPY下跌4.25%,RSP却上涨3.56%,等权领先7.81个百分点。这个区间显示,今年存在明显的市场内部分化。
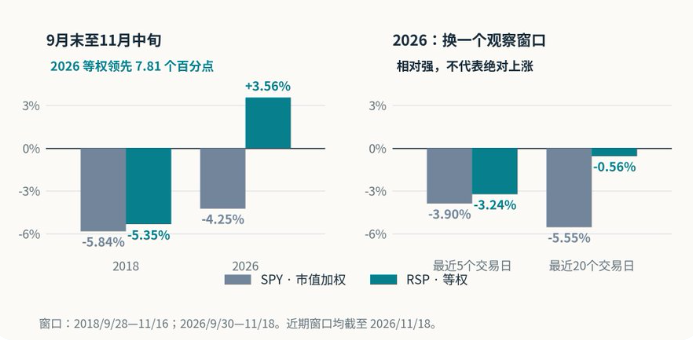
图4 ETF复权收益对照:长窗口仍有轮动,短窗口已经承压。等权回报仅为参与度代理。
但把观察窗口缩短,结论又多了一层。截至11月18日,最近5个交易日SPY下跌3.90%,RSP下跌3.24%;最近20个交易日,两者分别下跌5.55%和0.56%。等权组合仍然相对抗跌,最近却也在绝对下跌。
这两组信息需要一起保留。9月底以来的等权韧性,反对整个市场一直同步恶化的说法;最近几天的共同下跌,又提醒我们,卖压已经波及等权组合。权重与等权组合短期共同承压,提示卖压可能扩大;这尚不能确认下跌股票数量增加,也不证明被迫平仓。
相对强,能够帮助识别轮动;绝对修复,需要价格真正开始改善。 当我们判断一轮反弹有没有质量时,应该同时检查这两件事。
同样,RSP描述的是标普500内部结构。QQQ的修复质量,需要纳斯达克100自身的上涨参与度来验证;等权标普抗跌,不能替代科技股广度改善。
我把阶段定义为两个问题:压力已经传到哪里,修复证据有多充分。由此可以区分四种观察状态。它们可以反复、跳转,也允许不同板块处于不同位置。
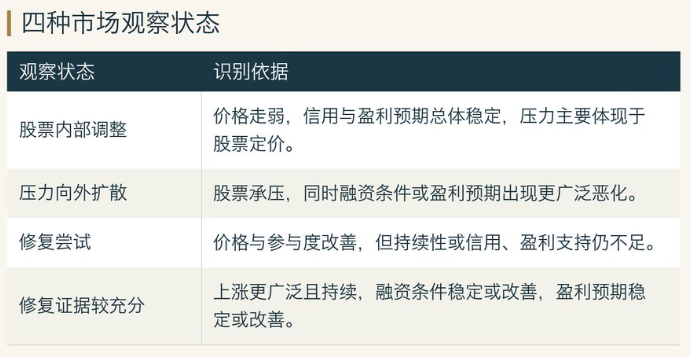
这不是一份固定的下跌流程,也不是用跌幅推算底部的模型。将当前证据放进去,得到的是下面这张清单。
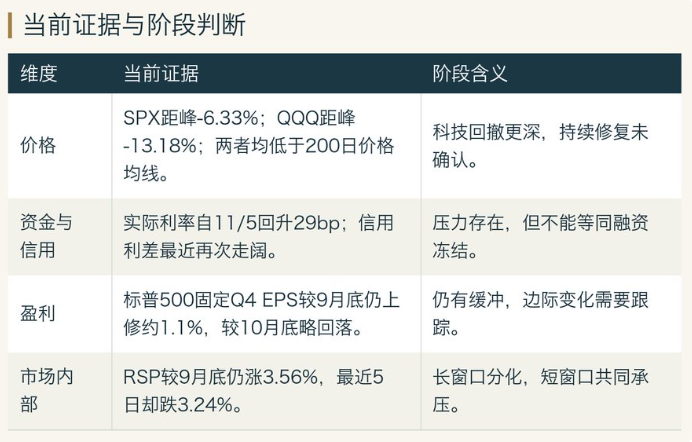
我的阶段判断是:科技资产已明显承压,大盘调整仍在进行;权重与等权组合短期同时走弱,信用风险补偿再次上升。标普500盈利预测仍有缓冲,持续修复没有得到确认。
这比单纯的权重股轮动更值得警惕,但现有证据仍不足以把市场归入持续、全面的风险扩散。尤其不能把阶段标签理解成接下来必然走向2018年12月。对当前承压,我的把握较高;对压力会持续扩散多久、最终跌到哪里,证据明显不足。
历史对照还提醒我们检查政策与融资机制的差异。美联储11月发布的金融稳定报告认为,银行体系总体有韧性、融资风险总体温和,同时提示高杠杆和AI融资联系带来的脆弱性。该报告信息截止10月28日,可以说明此前的结构条件,却不能替11月后半段作出安全保证。
对于科技和AI基础设施持有者,这一点尤其重要。大盘盈利预测稳定,不代表每家公司的融资能力稳定;广谱高收益债利差,也无法完整反映某个数据中心项目的合同、租赁和再融资风险。个股需要另做现金流与债务到期检查,不能直接套用大盘的阶段。
标题问的是现在走到哪一步,最终却要落到一件实际的事:什么证据出现后,我愿意修改判断?我会保留两组条件。
QQQ开始形成更高的低点,反弹不再很快回吐,科技股上涨的参与面扩大;SPY与RSP也出现有持续性的绝对改善;信用利差停止反复走阔,实际利率压力缓和;固定季度盈利预测守住,或者重新上修。
这些变化不必同一天发生,但需要逐渐相互印证。比如标普500重新站上200日均线可以作为观察点,却需要市场参与度和资金条件来确认它的质量。单日穿越均线,不足以宣布阶段切换。
等权组合从短期回撤转为持续走弱,更多行业失去支撑;信用利差扩大伴随更明确的发债、贷款或再融资困难;固定季度盈利预测由小幅回落转为广泛下修;每次反弹都越来越难恢复参与度。
如果这些信号同时增强,2018年的历史对照就更值得重视。如果价格、信用与盈利逐渐重新配合,历史类比的解释力就应该下降。两种结果都必须留在研究里。
到这里,关于2026会重演2018吗?这轮下跌究竟走到哪一步?的介绍就结束了,各位想要了解更多国际金融内容,请关注中币网其他文章。
复制本文链接
资讯文章中币网所有,未经允许不得转载。

新闻·3分钟前


新闻·15分钟前


新闻·36分钟前

在当前复杂多变的全球政经格局下,把握宏观大势是成功投资的第一步。本专题致力于为广大投资者提供全面、深度的全球金融市场观察。我们将紧密追踪美联储(Fed)及全球主要央行的货币政策动向、核心通胀与就业数据;深度剖析地缘政治冲突对全球供应链及大宗商品(如黄金、原油)的影响;同时,全面覆盖美股、港股、A股、外汇及债券市场的行情趋势与投资逻辑。
新闻 · 2026-11-19 11:39
新闻 · 2026-11-18 13:28
新闻 · 2026-11-18 13:18
新闻 · 2026-11-18 11:40
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50
新闻 · 2026-11-12 13:55