星期六 · 2026年11月21日
05:08:57

作者:链上吃瓜员 更新时间:2026-11-20 17:02
截至2026年11月20日,全球市场正在经历实际利率和名义利率上升、美元走强、高估值资产去杠杆的行情,而不是单纯的经济衰退交易。美联储10月会议维持联邦基金目标区间3.75%-4.00%,但纪要与官员表态明显偏鹰,市场已把12月加息25个基点视为近乎确定,并进一步定价2027年继续加息。11月19日美国2年、5年、10年、30年国债收益率分别升至4.76%、4.86%、5.04%、5.40%,美元指数一度触及103.97的19个月高位。截至2026年11月20日,全球市场正在经历实际利率和名义利率上升、美元走强、高估值资产去杠杆的行情,而不是单纯的经济衰退交易。美联储10月会议维持联邦基金目标区间3.75%-4.00%,但纪要与官员表态明显偏鹰,市场已把12月加息25个基点视为近乎确定,并进一步定价2027年继续加息。11月19日美国2年、5年、10年、30年国债收益率分别升至4.76%、4.86%、5.04%、5.40%,美元指数一度触及103.97的19个月高位。美股、A股、黄金、白银同步下跌并不矛盾。黄金本周跌幅约8.5%,现货银跌至约41.73美元。眼下下跌的首要变量仍是美联储和长期利率,债务上限更可能成为2027年中下半年的波动放大器。各位想分清当前压力和远期风险,通过下文了解详细内容。
需要先说明时间口径:美国11月20日交易日尚未完整结束,因此美股指数以11月19日纽约收盘为主;贵金属采用11月20日亚洲时段报价;A股采用11月20日已收盘数据。11月19日标普500跌2.02%至7,175.83点,道指跌2.19%至49,097.06点,纳指跌2.25%至23,879.20点;标普已经连续六天下跌,较10月纪录高位回落8.2%。
A股11月20日市场广度非常弱:上证跌1.23%、深证跌3.09%、创业板跌3.54%,约5236只股票下跌,半导体、光刻机、通信等科技方向领跌,而银行相对坚挺。这说明当天更像“成长/高贝塔资产集中减仓”,而不是所有中国资产无差别崩跌。
宏观利率和流动性数据则更能解释“为什么所有高久期资产一起跌”:
仓位数据同样显示,贵金属此前存在较重的多头头寸。CFTC截至11月10日数据显示,COMEX黄金非商业多头226,234手、空头36,127手,白银非商业多头36,151手、空头16,787手;这意味着当趋势反转时,止损和平仓会放大价格波动。黄金期权未平仓量约50.3万手,白银期权约6.75万手。
黄金ETF方面,世界黄金协会仍显示2026年此前曾经历显著资金流入,但11月前后出现更明显的去风险;白银方面,Metals Focus预计2026年银ETF净流出约4,500万盎司,年初至11月银价已经从121.6美元纪录高位跌至约50美元附近。
事实层面,最重要的共同驱动是利率。美国10年期国债收益率站上5%,30年期约5.4%,而Fed funds futures又显示12月加息几乎完全被市场定价。对于股票,这意味着未来企业盈利需要以更高贴现率折现;对于黄金和白银,意味着持有无息资产的机会成本上升;对于新兴市场和A股成长风格,则意味着美元融资条件更紧、全球风险偏好下降。
美元是第二个共同驱动。DXY接近104、创19个月高位。美元走强通常直接压制美元计价的黄金与白银,同时会提高全球美元负债和进口融资成本。Reuters将11月黄金跌至一年低位直接归因于“高美债收益率、强美元和更紧货币政策预期”的组合。
美股还有独立的AI估值压力。11月19日标普成分股超过90%下跌,市场并非只卖某一家科技公司;AI相关股票此前估值、资本开支和增长预期高度集中,而Anthroic IO也未能恢复市场风险偏好。因而从“少数AI龙头涨、指数涨”转向“AI预期下修、指数一起降估值”是近期美股下跌的重要结构性因素。
A股的下跌既有外部因素,也有自身因素。11月20日科技成长显著弱于银行红利,且融资余额前一日减少约154.9亿元;同时当日央行公开市场因到期量较大而净回笼约6,880亿元。后者只是单日流动性现象,不能单独解释股灾,但在全球风险偏好下降时会加剧短期资金谨慎。
对白银还要加一个工业周期因素。Silver Institute/Metals Focus预计2026年全球银需求下降约5%,工业需求约下降3%,其中光伏行业因高银价加速节银和替代;珠宝需求预计下降22%。因此银价的下跌并不只是“黄金跌所以跟跌”,还有自身需求基本面恶化。
推测层面,近期跨资产同步下跌很可能还包含系统化CTA、波动率目标基金和保证金机制触发的被动减仓。这个判断与黄金报道中提到的“forced liquidation”一致,但无法从公开数据精确拆分每类资金贡献,因此应视为高概率解释而非已证事实。
现行债务上限由2025年7月4日生效的.L.119-21提高5万亿美元,从约36.1万亿美元升至41.104万亿美元。截至2026年9月30日,受债务上限约束的债务已约40.0万亿美元;11月17日约40.514万亿美元,距上限只剩约5,900亿美元。
财政在正式触及上限后可以采取的“非常规措施”包括:暂停向联邦雇员G Fund、Civil Service Retirement Fund、ostal Service退休福利基金和Exchange Stabilization Fund发行部分政府证券;提前赎回部分退休基金持有的国债;暂停发行州和地方政府系列证券SLGS;以及通过Federal Financing Bank结构减少受债务上限约束的债务。这些措施不会创造新的财政资源,只是腾出临时借款空间。
最新公开估计显示,41.1万亿美元上限可能在2027年2月至3月正式触及;随后非常规措施、现金余额和税收收入可能将X-date推迟6至9个月,因此较合理的高不确定性窗口是2027年8月至12月。Reuters此前也报道,市场普遍认为真正需要国会提高上限的时点可能落在2027年下半年。
政治风险较过去几个月有所上升。2026年中期选举后,民主党将在2027年控制国会,而总统仍为共和党人特朗,债务上限可能成为税收、支出和财政政策谈判工具;截至11月19日,共和党参院领导层表示年内提前提高债务上限的可能性不大,因此问题大概率被推到2027年。
需要区分政府关门和债务违约:前者是国会没有通过拨款,后者是财政无法按时履行已经获批的支付义务。债务上限不等于授权新支出,而是允许财政为既有义务融资。
下表中的概率和价格区间是基于历史债务上限事件、当前利率水平和市场结构做出的研究性情景估计,并非市场共识或确定预测。历史上2011—2025年间美国经历了多次债务上限僵局,GAO确认此类事件会提高财政融资成本并扰乱国债市场。
传导逻辑可以简化为:
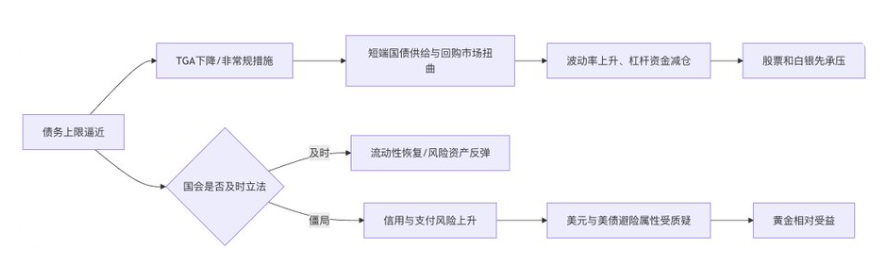
一个常被忽视的细节是:债务上限解除后,财政通常会快速补充Treasury General Account并大规模发债,这会从银行体系和货币市场基金吸收现金。因此即使“危机解除”,市场也可能出现一段流动性反而收紧的窗口。当前财政已预计2027年一季度净市场化借款约8,000亿美元,并假定3月底TGA达到1万亿美元,这意味着2027年的债务管理本身就会是全球流动性的重要变量。
未来不应只盯“黄金跌了多少”或“股票是否见底”,而应观察能决定贴现率和流动性的量化阈值:
当前环境最不适合的是把“股票跌、黄金也跌”理解成“所有资产都失效”。更合理的理解是:当美元利率和融资成本急升时,现金本身短期成为最稀缺资产,因此多数可交易资产可能一起被卖;当压力来源转向信用风险或衰退时,各资产的相关性才会重新分化。这一点与近期黄金和股票同时被强美元、高利率压制的事实一致。
对普通投资者,风险管理比预测最低点更重要:避免使用保证金或高杠杆追黄金、白银或高波动科技股;贵金属配置应区分黄金和白银——黄金更接近宏观避险资产,白银的工业属性使其波动通常更大;债券也不能简单等同于“安全资产”,在通胀和财政期限溢价上升时,长期美债价格同样可能持续下跌。仓位可以根据未来6—12个月的资金需求设置现金缓冲,并通过分批建仓而非一次性押注来降低时点风险。上述均属于风险管理框架,而非买卖建议。
对于债务上限,更不应因为“美国可能违约”就直接做出“美元一定崩、黄金一定涨”的单向判断。历史经验表明,僵局早期通常首先出现短期限国债、回购和风险资产的流动性错配;只有当市场真正开始质疑美国支付能力和制度信誉时,美元与美债的传统避险地位才可能遭到更显著冲击。GAO确认过去债务上限争议已经产生额外融资成本,但美国迄今仍通过立法避免了正式长期违约。
到这里,关于股金银同步下跌:利率上升而非债务上限是主因?的介绍就结束了,各位想要了解更多金融趋势,请关注中币网其他文章。
复制本文链接
资讯文章中币网所有,未经允许不得转载。

新闻·5小时前


在当前复杂多变的全球政经格局下,把握宏观大势是成功投资的第一步。本专题致力于为广大投资者提供全面、深度的全球金融市场观察。我们将紧密追踪美联储(Fed)及全球主要央行的货币政策动向、核心通胀与就业数据;深度剖析地缘政治冲突对全球供应链及大宗商品(如黄金、原油)的影响;同时,全面覆盖美股、港股、A股、外汇及债券市场的行情趋势与投资逻辑。
新闻 · 2026-11-20 11:03
新闻 · 2026-11-19 11:39
新闻 · 2026-11-18 13:28
新闻 · 2026-11-18 13:18
新闻 · 2026-11-18 11:40
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50