星期六 · 2026年11月21日
06:02:49

作者:链上吃瓜员 更新时间:2026-11-20 11:34
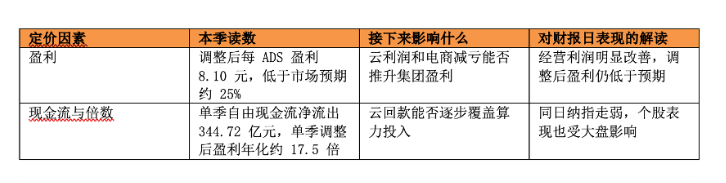
同一份财报能读出两个相反结论:归母净利润645.35亿元,同比涨207%;调整后净利润也涨了92%达到199.09亿元,但调整后每份美股存托凭证盈利只有8.10元,比市场预期的10.75元低约25%。营收2715.19亿元,同比增10%,略超预期。11月19日美股盘中阿里最高冲到88.20美元,最终收在83.31美元,跌1.26%。同一份财报能读出两个相反结论:归母净利润645.35亿元,同比涨207%;调整后净利润也涨了92%达到199.09亿元,但调整后每份美股存托凭证盈利只有8.10元,比市场预期的10.75元低约25%。营收2715.19亿元,同比增10%,略超预期。11月19日美股盘中阿里最高冲到88.20美元,最终收在83.31美元,跌1.26%。市场可能低估了云的盈利改善,也高估了电商的短期弹性。云这一季609.73亿元收入做出88.38亿元经调整EBITA,利润率14.5%,比上季度提了2.9个百分点。集团上半财年自由现金流净流出791亿元,主要因为云基建投入增加。电商利润反弹主要靠即时零售减亏,淘天广告和佣金增长还很弱。各位想看清这波下跌是因为少赚的25%还是现金流压力,通过下文了解详细内容。
营收刚过线,2715.19 亿元比市场预期的 2705.3 亿元高 9.89 亿元,超出约 0.4%。
利润表就被改写了,经营利润 291.16 亿元,同比涨 443%,经调整 EBITA 326.36 亿元,同比涨 260%。这两个数字涨得猛,去年同期即时零售的大额投入压低了基数,今年淘宝闪购大幅减亏,云业务的利润也上来了。
把归母净利推到 645.35 亿元的大头在投资收益,这个季度的利息和投资收益净额是 733.05 亿元,上年同期为 200.92 亿元。多出来的 532 亿元,主要是股权投资升值带来的账面收益,部分被投资减值抵消。
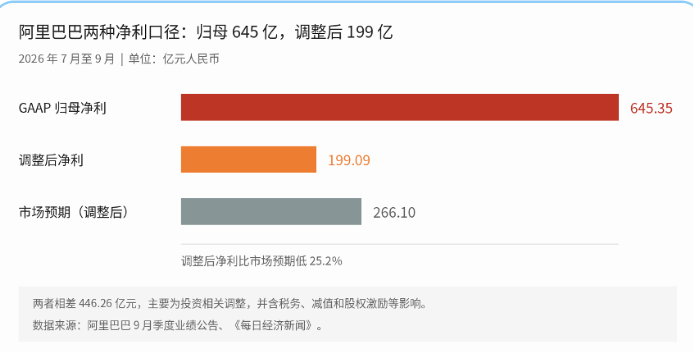
股权重估当季没有现金流入,后续会随股价波动。公司扣掉投资处置和重估收益,再计入减值、股权激励和相关税务等调整,得到调整后净利润 199.09 亿元,同比涨 92%,看着不错,但比市场预期的 266.10 亿元低 25.2%。
利润表上另一笔大变动是税,所得税费用 371.26 亿元,上年同期 56 亿元,上季度 128 亿元。上半财年新增所得税费用中,约三分之二来自递延税项。公司在计算本季调整后净利润时,已计入 205.91 亿元相关税务调整。
指引这块,阿里不给整个集团的收入或利润指引,是多年的惯例。这份财报里最硬的一处改善,是云的外部客户收入增速从上季的 45% 提到 64%。
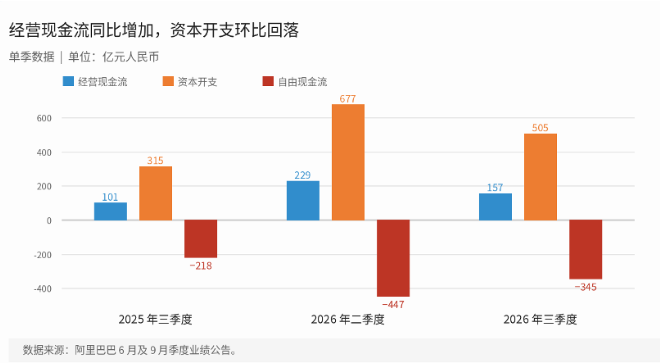
集团净利润 644.20 亿元,经营活动现金流净额为 156.90 亿元,约为账面净利润的四分之一。经营现金流本身同比增长了 55%。
股权重估收益推高了账面利润,淘宝闪购减亏和云客户预付款增加,则给现金流提供了支撑。
资本性开支 504.77 亿元,去年同期 315.01 亿元,同比增 60%,较上季的 676.78 亿元降 25.4%。算力扩张、芯片组件涨价,以及 AI 智能体带动的 CPU 算力需求推高了同比支出。环比回落主要来自采购周期波动。
自由现金流因此是净流出 344.72 亿元,去年同期净流出 218.40 亿元,同比多流出 126.32 亿元。六个月口径更明显:净流出 791.42 亿元,去年同期 406.55 亿元,多流出 384.87 亿元。
现金垫还厚,截至 9 月 30 日,现金及其他流动投资 4879.29 亿元。电话会上披露的净现金约为 329 亿美元。真正压着估值的问题是,大额算力投入还要持续多久,回款什么时候能跟上。
公司 CFO 徐宏在业绩公告里的原话是“我们会继续审慎根据市场情况投入 AI 建设,注重提升资本回报率,并致力于尽早实现自由现金流转正”。电话会上,管理层初步预计集团整体现金流有望在 2028 年下半年转正。下一份季报要看的是,资本开支能否延续这季的回落。
先给收入拼图,分部抵销前,阿里电商集团 1972.37 亿元,AI 云与算力服务 609.73 亿元,AI 实验室与应用 44.35 亿元,其他业务 277.14 亿元。计入未分摊收入、扣除分部间交易,集团总营收为 2715.19 亿元。
利润拼图比收入拼图更值得看,电商集团经调整 EBITA 388.51 亿元,云 88.38 亿元,两块加起来 476.89 亿元。但集团经调整 EBITA 只有 326.36 亿元。中间差的 150.53 亿元,里,约七成来自 AI 实验室与应用亏损。换句话说,电商和云赚的钱,有三成被别的业务吃掉了。
这块生意是卖算力和云服务,既有集团内部客户,也有外部企业。外部客户收入更能说明有多少客户愿意为这门生意付钱。
本季收入 609.73 亿元,同比增 53%。外部客户收入同比增 64%,比上一季度的 45% 高了 19 个百分点。更能说明问题的是外部经常性收入(剔除算力设备解决方案)同比增 67%,比整体的 64% 还高,按量付费和订阅也在快速增长。AI 相关产品收入 179.18 亿元,连续十三个季度三位数增长。
利润率这一项是本季最被低估的改善,经调整 EBITA 88.38 亿元,同比涨 121%。利润率 14.5%,比 6 月季度的 11.6% 提了 2.9 个百分点。利润增速是收入增速(53%)的两倍多,规模效应和算力紧缺带来的定价改善都在起作用。
增量贡献算一下:集团这一季比去年同期多收了约 237.24 亿元(2715.19 减 2477.95)。云这块多收了约 210.59 亿元(609.73 减 399.14)。云分部的增量相当于集团新增收入的 88.8%,电商分部只相当于 16.1%。其他分部和分部间抵销也影响了集团增量。
CEO 吴泳铭说“阿里云外部经常性收入增速提升至 67%,带动整体云收入加速增长,盈利能力显著改善”。CFO 徐宏补了一句“高质量收益进一步驱动 EBITA 利润率升至 14.5%”。电话会里管理层还给了一个初步展望:2028 财年云收入增长 30% 到 45%,2028 自然年随国内芯片供应增加恢复到 50% 以上,2030 自然年外部云收入 1000 亿美元的目标不变。
云收入和利润率一起走高,接下来要看外部客户收入增速能否守住 50%,算力紧缺带来的定价改善能维持多久。
这块生意是淘宝天猫的广告和佣金,加上淘宝闪购为代表的即时零售。前者是现金牛,后者是过去几个季度电商投入最多的地方之一。
本季电商集团收入 1972.37 亿元,同比增 2%。拆开看:客户管理收入(主要是商家广告和佣金)750 亿元,同比降 5%。直销、物流及其他 235 亿元,同比降 7%。中国即时零售 587.57 亿元,同比增 22%,主要来自盒马鲜生的增长。国际电商 257 亿元,同比降 8%,全球批发 143 亿元,同比增 6%。
公司给过一个可比口径:如果不算新业务发展计划带来的收入冲减,客户管理收入同比是增 1%。
国际电商减亏的同时,收入在缩。欧盟海关改革压低了速卖通收入,Trendyol 的增长只抵消了部分影响。减亏改善了当季利润,国际电商还要把收入做回来。
电商收入相当于集团营收的七成,贡献的营收增量却不到两成。
吴泳铭的原话是“即时零售市场份额稳定且持续同比大幅减亏”。公告里的表述是电商集团经调整 EBITA 涨 243%,头号贡献是即时零售大幅减亏。中国电商经营利润保持稳定,国际电商亏损也有收窄。
利润涨 243%,收入只涨了 2%。电商经调整 EBITA 从 113.36 亿元涨到 388.51 亿元,增加约 275 亿元。淘宝闪购维持了市场份额,客单价上去了,每单亏损也小了。
省钱有天花板,等去年投入最高的基数过去,要看客户管理收入的可比口径能不能从 +1% 走到 +5% 以上。用去年同期约 789 亿元作基数,增速每提高 1 个百分点,对应约 8 亿元收入。从 +1% 到 +5%,相当于多约 32 亿元收入。
这块包含菜鸟、高德、阿里健康、大文娱等。财报里合并成“所有其他”,不单独披露每项的收入和利润。
“所有其他”收入 277.14 亿元,同比降 5%,经调整 EBITA 亏损 33.01 亿元。AI 实验室与应用单列,亏损 105.03 亿元。再计入未分摊费用和分部间抵销,两块业务赚的 476.89 亿元到集团层面少了 150.53 亿元。
这块里,高德的用户数据不错。2026 年国庆假期首日,高德单日活跃用户峰值约 3.7 亿,创历史新高。
这块是估值里最不确定的部分,云经调整 EBITA 比去年多赚 48.38 亿元,AI 实验室却多亏了 70.68 亿元。只要模型和应用继续大额投入,集团就得拿更多云和电商的利润来覆盖。
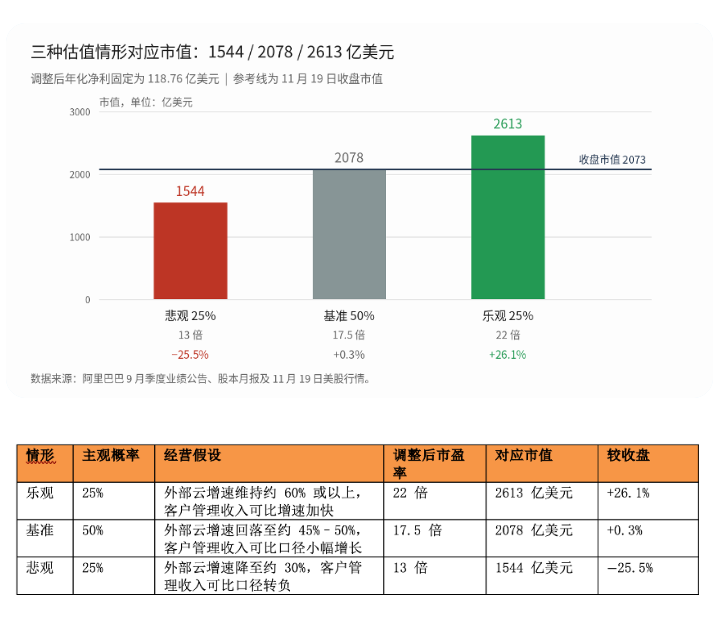
先反推,按 11 月 19 日收盘价和 10 月底股本,市值约 2073 亿美元。按这一季调整后净利润 199.09 亿元年化(796.36 亿元,约 118.76 亿美元),对应 17.5 倍。
再往前看,假设 2028 财年调整后每 ADS 盈利达到 76 元,现价对应约 7.35 倍。这个倍数显得便宜,前提是每 ADS 盈利做到本季年化水平的 2.3 倍。
17.5 倍和 7.35 倍之间的差距,就是市场要不要为「AI 投入见效后的利润」提前付钱。
横向比一下同一天的三家:沃尔玛约 48 倍,阿里约 19 倍,拼多多约 9 倍,均为行情商按过去十二个月利润列示的倍数。三家的业务结构差异很大。和拼多多相比,阿里已经有溢价。
电商仍决定阿里的盈利底盘。云已经贡献近九成营收增量,估值还能往上走多少,要看云利润增长有多少能留在集团、变成现金。
现价能否撑住,接下来可以看三项:第一,云外部客户收入增速下季不低于 50%(本季 64%,上季 45%)。第二,客户管理收入可比口径下季保持正增长(本季 +1%)。第三,单季资本开支不再环比大增(本季 504.77 亿元,上季 676.78 亿元)。
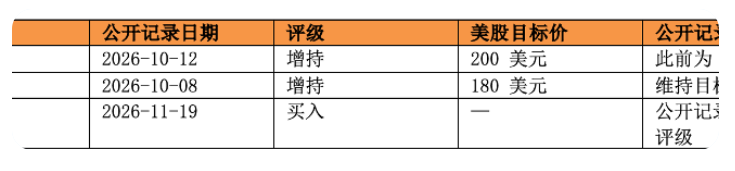
短期看,财报日盘中一度涨 4.54%,收盘跌 1.26%,股价未能守住盘中涨幅。再往后看,资本开支同比 +60%,公司说审慎投入但没给全年区间,即时零售减亏带动电商经调整 EBITA 涨 243%。拉长看,云分部收入相当于集团营收的比例从 16.1% 提到 22.5%。如果能进一步超过 30%,同时外部客户收入继续高增,云对集团估值的影响会更大。
最强的反方是云的增长质量,53% 的收入增速里,有多少是卖算力设备,有多少是按量付费和订阅?如果主要靠设备交付冲量,后续增速更容易波动,17.5 倍也不算便宜。
电话会披露,约 470 亿元外部客户收入里,约 370 亿元属于经常性收入,设备解决方案约占两成。
外部经常性收入增速 67%,比外部客户整体增速 64% 还高。经常性业务占了大头,增速也更快。这一季的增长质量是过关的。
另一条反方是税负。所得税费用从去年同期的约 56 亿元跳到 371 亿元。如果后续当期税负也持续抬升,明年的盈利空间会被压缩。
接下来有三个读数会动摇这一判断。
如果云增速掉到 30%,电商可比收入转负,按 13 倍的悲观情景和 118.76 亿美元调整后年化净利润算,对应市值约 1544 亿美元,比收盘市值低 25.5%。反过来,如果云守住 60% 且电商可比收入提速,给到 22 倍对应市值约 2613 亿美元,比收盘市值高 26.1%。
最近的观察点是下一份季报(FY27Q3,预计 2027 年 2 月)里的云外部客户增速、资本开支和税费。管理层预计真武 V900 芯片 2027 年第一季度量产,搭载该芯片的超节点集群第二季度规模商用。集群能否按期交付,是云收入能否恢复高增的前一个信号。
到这里,关于阿里巴巴FY27Q2:阿里巴巴净利涨两倍,市场盯着少赚的那25%的介绍就结束了,各位想要了解更多电商内容,请关注中币网其他文章。
复制本文链接
资讯文章中币网所有,未经允许不得转载。

新闻·6小时前


新闻 · 2026-11-20 11:03
新闻 · 2026-11-19 11:39
新闻 · 2026-11-18 13:28
新闻 · 2026-11-18 13:18
新闻 · 2026-11-18 11:40
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50