星期六 · 2026年11月21日
05:48:55

作者:链上吃瓜员 更新时间:2026-11-20 11:25
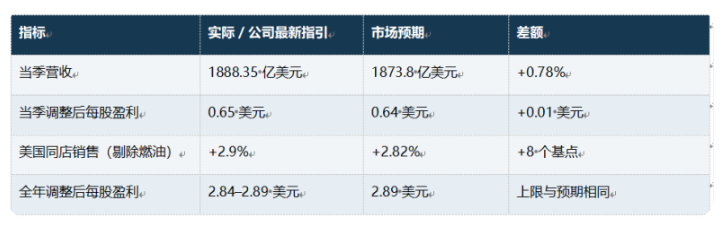
11月19日美东盘前,沃尔玛公布FY27第三财季业绩。当季营收1888.35亿美元,同比增长5.2%,比FactSet一致预期高约14.6亿美元。调整后每股盈利0.65美元,较预期高1美分,公司随后再次上调全年指引。股价盘前一度上涨,但常规交易以123.64美元开盘,较前一日收盘低2.92%,最终收报126.04美元,下跌1.04%。以收盘价和全年调整后每股盈利指引中值计算,市场已经给了约44倍FY27市盈率。11月19日美东盘前,沃尔玛公布FY27第三财季业绩。当季营收1888.35亿美元,同比增长5.2%,比FactSet一致预期高约14.6亿美元。调整后每股盈利0.65美元,较预期高1美分,公司随后再次上调全年指引。股价盘前一度上涨,但常规交易以123.64美元开盘,较前一日收盘低2.92%,最终收报126.04美元,下跌1.04%。以收盘价和全年调整后每股盈利指引中值计算,市场已经给了约44倍FY27市盈率。美国剔除燃油的同店销售增长2.9%,仅比预期高8个基点。全年盈利指引上移,上限也只达到FactSet的2.89美元。业绩略好于预期,却给进一步上修留下的空间有限。接下来更值得追踪的是,广告、会员和第三方平台的增量能有多少落到营业利润和自由现金流。
本季集团总营收同比增长5.2%,按固定汇率增长4.5%。用公司做指引的净销售口径看,固定汇率增速为4.4%,高于原指引上限3.75%约65个基点。集团毛利率升至约24.5%,同比提升28个基点,主要由沃尔玛美国带动。
集团营业利润为77.70亿美元,同比增长16.0%。上年同期包含PhonePe的7.22亿美元额外非现金股权激励费用,也有一笔1.55亿美元的法律相关费用冲回。调整上年比较基数后,营业利润按报告汇率增长7.0%,再剔除汇率贡献,增速为5.5%。用这一口径对照4.4%的固定汇率净销售增速,仍能看到经营杠杆,但幅度较报告数据温和。
归母净利润为49.45亿美元,同比下降19.5%,GAAP摊薄每股盈利由0.77美元降至0.62美元。营业利润与净利润走势不同,主要因为股权及其他投资由上年同期的净收益转为本季净亏损。投资损益本季税后拖累每股盈利0.03美元。按公司调节表统一两期口径后,调整后每股盈利从0.62美元升至0.65美元,增长4.8%。其中,PhonePe费用影响的是去年的报告利润,比较调整后盈利时已剔除。
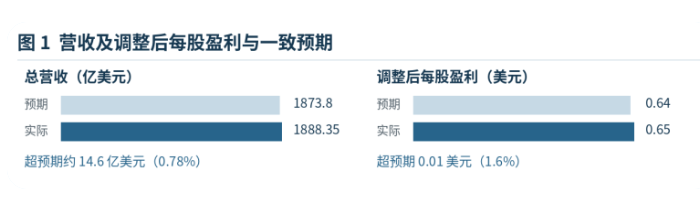
全年固定汇率净销售增速由4.0%至5.0%上调至4.9%至5.2%,固定汇率调整后营业利润增速由7.0%至8.5%上调至8.0%至8.6%,调整后每股盈利由2.80至2.87美元上调至2.84至2.89美元。每股盈利中值从2.835美元升到2.865美元,提高约1.1%,仍略低于FactSet的2.89美元和LSEG一致预期2.88美元。
管理层解释,这次上调主要反映前三季度已经实现的超额表现,同时假设第四季度延续当前的基础销售趋势和份额增势。管理层给出的四季度隐含区间为固定汇率净销售增长4.5%至5.5%、调整后营业利润增长4%至6%、调整后每股盈利0.73至0.78美元。销售增速中约有1个百分点来自Flipkart促销移期,基础需求依然要靠假日季的交易量和品类表现验证。
截至10月31日的前九个月,经营现金流为294.36亿美元,较上年同期增加19.84亿美元。同期物业及设备支出从186.27亿美元增至226.21亿美元,增加39.94亿美元,增幅21.4%。因此,按沃尔玛披露口径计算的自由现金流由88.25亿美元降至68.15亿美元。资本开支消化了全部新增经营现金流,也使经营现金流转化为自由现金流的比例从32.1%降至23.2%。全年资本开支指引仍为约占净销售的4%,高于财年初预计的3.5%。门店、供应链和科技基础设施投资是否能够持续降低履约成本,比单季自由现金流的波动更能说明这笔钱花得值不值。
库存是另一项需要观察的现金占用。期末集团库存706.30亿美元,同比增加52.76亿美元,增速8.1%,比同期季度营收增速快2.9个百分点。公司提到的原因包括活动备货、战略投入和成本上涨。国际分部的增量主要与Flipkart备货有关,剔除Flipkart后,国际库存增速低于销售增速。山姆美国库存增长10.7%,主要受燃油成本及数量影响,剔除燃油后与销售大致同步。
现金流量表提供了另一组数据,前三季存货变动占用现金118.98亿美元,较去年同期多占用36.77亿美元,同期应付账款增加也抵消了部分压力。假日季过后,可结合库存、折扣力度与毛利率判断这些备货的消化质量。
期末现金及等价物约134亿美元,总债务约643亿美元,按公司含融资租赁负债的债务口径,扣除现金后的净债务约509亿美元。本季发行65亿美元长期债,前三季回购约6700万股,现金支出78.30亿美元,另支付股息59.13亿美元。回购与股息合计137.43亿美元,高于同期自由现金流。以九个月累计数据衡量,资本开支和股东回报并行推高了资金需求,全年现金覆盖情况还要等假日季的经营现金流落定。
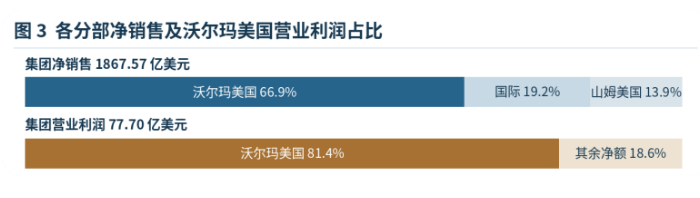
集团净销售1867.57亿美元,其中沃尔玛美国1249.69亿美元,占66.9%,沃尔玛国际358.76亿美元,占19.2%,山姆美国259.12亿美元,占13.9%。其余20.78亿美元为会员及其他收入,计入集团总营收。
按同期净销售增量计算,集团增加89.88亿美元,沃尔玛美国贡献42.91亿美元,占47.7%。国际和山姆美国贡献其余约52%。盈利仍集中于沃尔玛美国,其营业利润63.24亿美元,相当于集团营业利润的81.4%。
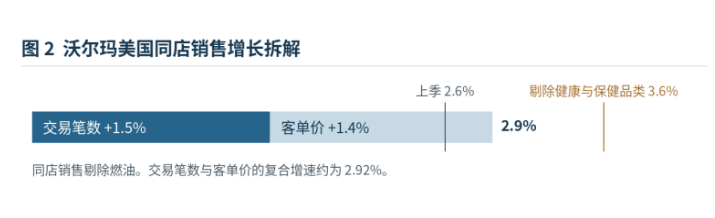
沃尔玛美国净销售同比增长3.6%,营业利润增长9.0%。剔除燃油的同店销售增长2.9%,较上季的2.6%加快,但低于上年同期的4.5%。交易笔数增长1.5%,平均客单价增长1.4%,将两项增幅复合得到约2.92%的同店增速。客单价同时受商品价格、购买件数和品类组合影响。量价两端都有贡献,说明同店改善有交易量支撑。
处方药价格政策让表面增速显得更弱。按管理层拆解,医保最高公平价格(MFP)规定拖累沃尔玛美国同店销售约125个基点,GLP-1类药品等销售增长抵消约60个基点,健康与保健品类合计造成约70个基点净拖累。按公司披露,剔除整个健康与保健品类后的同店销售增长3.6%。管理层认为,受政策影响的品牌药毛利贡献很小,影响主要落在销售端。杂货销售录得中个位数增长,份额增幅处于近三年较高水平。一般商品同店销售为低个位数增长,按商品成交总额看则为中个位数增长,因为第三方平台在同店销售中计入的是佣金和服务费。
公司披露,美国电商销售增长23%,连续第11季增长超过20%,当季为同店增速贡献约5.3个百分点。美国超过80%的电商订单由门店履约,门店配送量增长超过40%,加急配送量增长超过50%。美国第三方平台及履约服务净销售增长49%,近一半平台成交额使用沃尔玛履约服务。门店既承担销售,也就近备货和配送。订单密度提高后,同一条配送线路能服务更多顾客,第三方卖家也能借用这张网络缩短交付时间。
管理层披露,美国电商本季增量利润率超过12%,预计往后大致维持低双位数,其中包括广告和会员收入的贡献。剔除广告后,电商整体接近盈亏平衡。本季沃尔玛美国毛利率提升50个基点,营业费用率同时上升45个基点,主要受折旧及理赔成本带动。两条数据放在一起看,广告和业务组合推高了毛利,但门店与履约投入仍有成本,最终需要在分部营业利润率上验证电商扩张的成效。
山姆美国净销售增长10.0%,剔除燃油后增长5.2%,剔除燃油的同店销售增长4.9%。交易笔数增长5.1%,平均客单价下降0.3%,同店增量主要来自交易量。电商销售增长30%,但分部营业利润降至5.47亿美元,同比下降15.8%。公司列出的原因包括联名会员分摊、通胀相关的后进先出法存货计价费用,以及上年同期对未兑换Sam’s Cash奖励确认收益造成的高基数。
10月20日推出的联名会员将Walmart+和Sam’s Club Plus合并为每年120美元的套餐,比此前分别购买两项会员便宜近100美元。推出后的数周内,Walmart+会员基数录得双位数增长,新联名会员在沃尔玛的线上消费较推出前上升超过80%。
沃尔玛管理层同时提到,Walmart+会员平均消费额约为非会员的四倍,访问电商平台的频次约为七倍。前者反映上线后的早期使用情况,后者是两类顾客的消费差异。联名会员能否带来持续的增量,要看首轮优惠后的使用频率、续费情况及履约成本。原本已同时付费的顾客换到低价套餐,集团每户收取的年费会下降。新会员数量上升以后,零售、仓储店和线上三边能否多卖货,才决定降价换增长的回报。
山姆美国会员费收入仍增长2.2%,明显慢于集团全球会员费收入的17%。联名会员的年费收入和权益成本按归属价值在沃尔玛美国与山姆美国之间分配,管理层预计,分摊对山姆美国营业利润增速的不利同比影响会持续至FY28第三财季基数可比。对集团而言,重要的是交叉购物、会员续费和新增毛利能否抵消价格优惠与权益成本。若山姆会员费增速在分摊影响延续期间仍能恢复至双位数,将是会员业务好于预期的信号。
沃尔玛国际净销售按报告汇率增长7.0%,固定汇率增长3.3%,其中中国销售按管理层披露增长约28%,中国和加拿大的电商销售均增长逾30%。国际营业利润为16.28亿美元,报告增幅132.6%,主要受上年PhonePe费用基数影响。调整后按固定汇率增长7.0%,由印度和中国带动,部分被墨西哥及加拿大的投入抵消。
印度Flipkart的Big Billion Days大促比上年更多落在第四财季,对第三财季国际分部净销售增速拖累约500个基点,对集团净销售增速拖累约100个基点。国际电商销售下降2%、广告业务下降15%,均受到大促错季影响。管理层预计第四财季将获得相应的时点支持,集团净销售增速受益约100个基点。判断国际业务的基础增势,更适合把第三和第四财季合起来观察,也可看大促结束后,国际分部的库存和广告增速能否同步恢复。
以126.04美元收盘价除以全年调整后每股盈利指引中值2.865美元,得到44.0倍FY27市盈率。若按当天已公布的过去12个月GAAP每股盈利约2.62美元计算,滚动市盈率约48倍。
44倍估值需要沃尔玛持续证明,零售交易规模可以转化为更高的营业利润率。本季全球广告业务增长25%,美国广告增长37%,其中剔除VIZIO和Vibe的Walmart Connect增长36%。全球会员费增长17%,美国第三方平台及履约服务净销售增长49%。这些增速说明新增业务在扩张,但披露口径和对应市场各有不同。公司按广告合同性质将收入计入净销售,或冲减销售成本。对利润贡献的检验,可以落到沃尔玛美国营业利润率、集团固定汇率调整后营业利润增速及电商增量利润率上。
美国广告还有一条值得追踪的增长线。管理层称,搭载VIZIO操作系统的电视销量同比增长近150%,Vibe也已接入联网电视广告业务。沃尔玛由此可以把广告触点从购物页面扩展到电视,并尝试衡量广告曝光带来的零售销售。电视销量扩大了潜在广告覆盖面,往后仍需观察实际可售广告量及投放需求。就当季而言,剔除这两项业务后的Walmart Connect仍增长36%,更适合观察原有广告业务的增势。
低价投入也会影响这笔估值。沃尔玛管理层称,美国约7700项商品正在执行临时降价,部分投入由此前收到的关税退款支持。同一报告期,塔吉特披露可比客流增长5.0%,可比销售增长5.6%,说明同行的客流也在改善。沃尔玛食品类份额的提升能否延续,要看促销力度回归后交易笔数是否稳定,以及广告和会员能否继续为低价投入提供利润空间。
支持高估值的理由是,第三方卖家扩大商品供给后,会增加履约和广告需求,消费者也更有理由订阅会员并提高下单频率。如果电商在剔除广告后达到盈亏平衡,广告与会员的增长就更有机会转化为集团利润增量。管理层给出的低双位数电商增量利润率和本季的美国分部营业利润增长,提供了可以继续验证的起点。
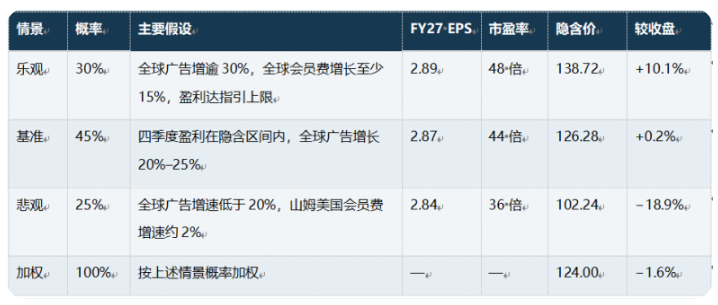
沃尔玛在乐观、基准和悲观情景下对应每股138.72、126.28和102.24美元,分别较财报日收盘价高10.1%、高0.2%和低18.9%。按设定概率加权为124.00美元,较收盘价低约1.6%。在这组假设下,股价已接近基准情景。以基准盈利2.87美元计算,每调整1倍市盈率,隐含价格约变动2.87美元。短期内,即使盈利落在指引上端,估值倍数的变化仍可能主导股价。
第四财季可用三项数据检验这一判断。第一,每股盈利能否接近或超过0.78美元,以及约100个基点的大促时点利好之外,还有多少销售增量来自基础需求。第二,全球广告能否维持20%以上增长,剔除广告后的电商能否达到盈亏平衡,山姆会员费增速则结合分摊影响解读。第三,假日季后库存增速能否回落到销售增速附近,同时保持毛利率和自由现金流。若盈利超过指引上限、广告和会员收入同步提速,且库存与现金转化改善,当前约44倍估值将获得更直接的经营支撑。若兑现的主要是季节性销售和时点回补,后续倍数能否维持,仍要看这些收入能在多大程度上留在利润表和现金流量表里。
到这里,关于沃尔玛FY27Q3财报解读:沃尔玛营收超预期股价却走弱,44倍市盈率空间有限的介绍就结束了,各位想要了解更多商业财报,请关注中币网其他文章。
复制本文链接
资讯文章中币网所有,未经允许不得转载。

新闻·6小时前


在当前复杂多变的全球政经格局下,把握宏观大势是成功投资的第一步。本专题致力于为广大投资者提供全面、深度的全球金融市场观察。我们将紧密追踪美联储(Fed)及全球主要央行的货币政策动向、核心通胀与就业数据;深度剖析地缘政治冲突对全球供应链及大宗商品(如黄金、原油)的影响;同时,全面覆盖美股、港股、A股、外汇及债券市场的行情趋势与投资逻辑。
新闻 · 2026-11-20 11:03
新闻 · 2026-11-19 11:39
新闻 · 2026-11-18 13:28
新闻 · 2026-11-18 13:18
新闻 · 2026-11-18 11:40
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50