星期六 · 2026年11月21日
06:23:00

作者:链上吃瓜员 更新时间:2026-11-20 09:45
2018年1月Stripe发文停止支持比特币,4月23日正式停掉交易,理由是确认慢、价格波动、手续费动辄几十美元,更适合当资产而非支付工具。这篇文章后来被改了两次:2022年说对加密的乐观并非没有根据,2024年宣布商户可用稳定币收款。2024年10月恢复USDC收款并收购Bridge(11亿美元,史上最大收购),2025年收购Privy、联合推出Tempo链,2026年获银行牌照条件批准并与卡组织一起发OUSD。2018年1月Stripe发文停止支持比特币,4月23日正式停掉交易,理由是确认慢、价格波动、手续费动辄几十美元,更适合当资产而非支付工具。这篇文章后来被改了两次:2022年说对加密的乐观并非没有根据,2024年宣布商户可用稳定币收款。2024年10月恢复USDC收款并收购Bridge(11亿美元,史上最大收购),2025年收购Privy、联合推出Tempo链,2026年获银行牌照条件批准并与卡组织一起发OUSD。同一家公司从放弃到全押,中间变的是支付介质从比特币换成了稳定币,以及Stripe想拿下的发币、换汇、钱包和清算整套基础设施。
2018 年 1 月,Stripe 在官方博客上发了一篇很短的文章,标题叫《停止支持比特币》。
这家公司和比特币有过一段蜜月。2014 年,Stripe 成为第一家支持比特币付款的大型支付公司。当时的设想很美:比特币也许能成为互联网交易的通用底层,让信用卡不普及的地方也能在网上买东西,让那些付不起刷卡手续费的小额交易也能成交。
四年后,设想落空了。告别信写得很坦白:区块装满了,确认时间越拉越长;等一笔交易确认完,比特币的价格已经变了,用户付的钱成了“错误的金额”;一笔普通转账的手续费动辄几十美元,和银行电汇一样贵。商户越来越不想收比特币,收了的商户,比特币带来的收入也在大幅下降。文章里有一句判断,后来被反复引用:比特币已经变得“更适合当资产,而不是当交换媒介”。
2018 年 4 月 23 日,Stripe 停止处理比特币交易。
故事本该到此为止。但这篇文章没有被删掉,反而被改了两次。
2022 年 3 月,文章顶部多了一段更新:回头看,我们对加密的乐观“并非没有根据”,Stripe 要开始为加密公司提供金融基础设施。2024 年 4 月,顶部又多了一行:今年夏天,用 Stripe 收款的商户可以让顾客用稳定币付款了。
一封告别信,变成了一篇序言。
接下来两年发生的事,节奏快得不像一家以稳健著称的公司:
两年之内,Stripe 买下了发币、换汇、钱包三块拼图,自己建了一条链,申请了一张联邦银行牌照,又拉着两大卡组织一起发了一枚美元稳定币。
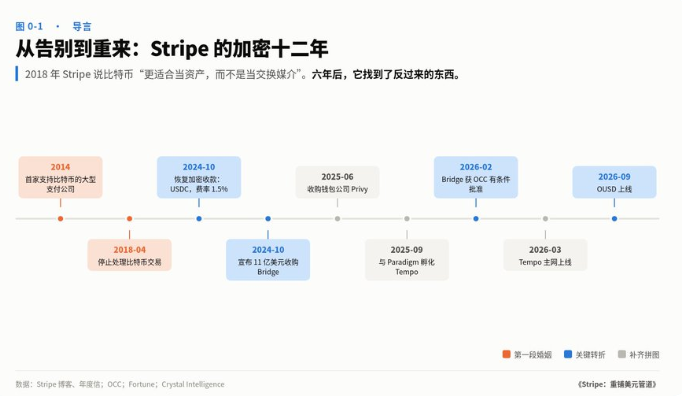
同一家公司,对同一类技术,从“放弃”到“全押”。我想讲清楚的,就是这中间到底变了什么,以及 Stripe 想从中得到什么。
答案的第一半,藏在 Stripe 2026 年 2 月发布的 2025 年年度信里。科里森兄弟写道:
他们给了一组对照:2025 年,比特币价格大幅下跌,写信时已经比 10 月的高点跌去一半;同一年,全球稳定币支付量翻了一倍,达到约 4,000 亿美元,其中约 60% 估计是企业之间的付款。Bridge 的交易量则增长了四倍以上。
这组数字之所以重要,是因为它打破了一个持续了十年的规律。过去,稳定币的交易量总是跟着币价起伏:牛市里大家拿稳定币买币,熊市里交易量跟着萎缩。2025 年,两条曲线第一次分了岔。币价往下走,稳定币支付量往上走。
这说明,有一批人用稳定币,已经不是为了炒币,而是为了付钱:给海外供应商付货款,给全球的自由职业者发工资,把拉美、非洲用户的收入换成美元。
把它和 2018 年那封告别信放在一起看,会发现 Stripe 的问题其实从来没变过。它一直在找一种能在互联网上像信息一样流动的钱。2018 年,比特币不合格,因为它“更像资产而不是交换媒介”。2025 年,稳定币合格了,因为它恰好反过来:一种不赌价格、只管流动的数字美元。
问题没变,是答案变了。
再看 Stripe 自己的体量:2025 年,在 Stripe 上流过的总支付量是 1.9 万亿美元,比上一年增长 34%,相当于全球 GDP 的 1.6% 左右;它直接或通过平台服务的企业超过 500 万家;2026 年 2 月员工股份回购给出的估值是 1,590 亿美元。
也就是说,全球一整年的稳定币支付量,大约只有 Stripe 一家支付量的五分之一。从 Stripe 的角度看,稳定币还是一门小生意。它为什么愿意花十几亿美元、动用整个公司的资源去押注?
最常见的解释是:稳定币是风口,Stripe 在追风口。
我的判断不同。Stripe 不是在追加密的风口,而是在做一件它等了十五年的事:把租来的管道,换成自己铺的管道。
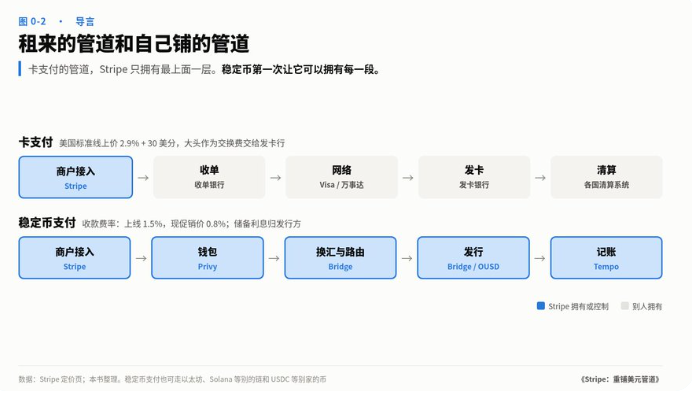
Stripe 过去十五年的成功,建立在一个巧妙的位置上。它不是银行,不发卡,也不拥有支付网络。它做的是一层极好用的软件:开发者写几行代码,就能接入全世界的信用卡、借记卡和本地支付方式。钱真正流过的管道,属于别人:发卡银行、Visa 和万事达这样的卡组织、收单银行,以及各国的清算系统。
这个位置让 Stripe 长得很快,也给它戴上了一副枷锁。在美国,Stripe 对一笔标准的线上卡支付收取 2.9% 加 30 美分。这笔钱的大头并不归 Stripe,而是以交换费的形式交给了发卡银行,再分一部分给卡组织。Stripe 能优化的只是自己那一层:付款成功率、风控、开发体验。管道本身的规则和价格,它说了不算。
稳定币第一次给了 Stripe 另一种可能:一条从发行、钱包、换汇、记账到牌照,每一段都可以自己拥有的管道。
有两点需要马上说清楚,否则这个判断会被误读。
第一,Stripe 并不打算掀翻卡组织。恰恰相反,它把 Visa 请来当 Tempo 的验证节点,又拉着 Visa 和万事达一起发起 OUSD。原因很现实:它 1.9 万亿美元的生意几乎全在卡上,和卡组织翻脸,等于砸自己的饭碗。Stripe 要的不是掀桌子,而是在新桌子上坐主位。
第二,新管道也不是免费的。链上转一笔 USDC 的成本不到一美分,Stripe 的稳定币收款上线时却收 1.5%(2026 年 11 月,定价页上的促销价是 0.8%)。加密圈有人批评这是“收租”,支持者说这笔钱买的是托管、换汇、反洗钱筛查和到账成法币的全套服务。两边都有道理。这也引出了一个核心问题:如果管道本身越来越便宜,Stripe 在稳定币上到底靠什么赚钱?答案的一部分,藏在稳定币背后那几千亿美元储备的利息里。这笔利息过去几乎全归 Tether 和 Circle 这样的发行商,而 OUSD 的设计,正是要把它分给帮忙铸币和流通的合作方。这是 Stripe 加密布局里最有野心、也最容易被忽略的一步。
Stripe 两年里的动作看起来很散:收购、建链、发币、申牌照、发卡、给 AI 代理做支付协议。把它们放进一张图里,会发现每一步都在填同一套管道的某一层。我把它叫作 Stripe 的五层管道:
五层之下,还有一块底座:牌照。Bridge 的联邦信托银行牌照、欧洲的 MiCA 牌照和各州的汇款牌照,决定了这套管道能合法地铺到哪里。
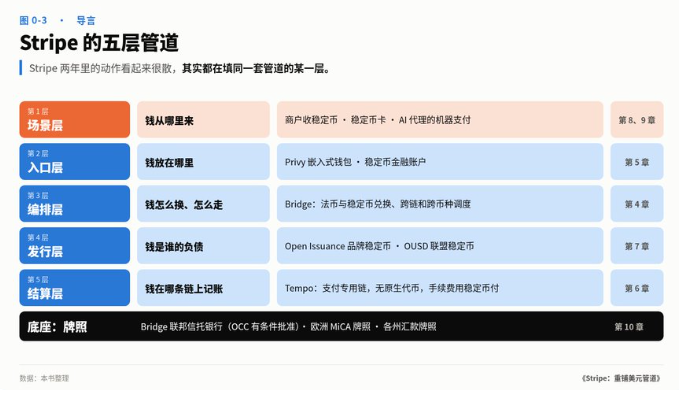
这张图也暴露了 Stripe 面临的最大张力。负责 Stripe 加密业务的 Privy CEO 亨利·斯特恩说,Stripe 要做到“完全不挑稳定币,也完全不挑区块链”。这是 Stripe 一贯的打法:开放给所有人用,靠好用赢。可当它同时拥有一条链、一个发行方和一个联盟币时,中立就很难只靠一句话来保证。OUSD 上线一周后,链上数据显示,约 71% 的 OUSD 待在 Tempo 上。
开放,但最好用的是自己的。这是 Stripe 的商业本能,也是它的合作伙伴迟早会追问的问题。
这篇写于 2026 年 11 月初,数据大多截至 2026 年 10 月底至 11 月 3 日。Stripe 是一家未上市公司,不公布完整财报,文中关于它的数字主要来自三类来源:Stripe 每年的年度信和官方博客;监管文件,比如 OCC 的批准函;以及合作方和第三方机构公开的数据。链上数据来自 DefiLlama 等公开数据源的当日取数。凡是只有媒体报道或第三方估算、Stripe 没有确认的数字,正文会说明出处,文末单独列出。
加密行业变化很快,具体数字会过时。我希望不过时的,是看问题的方法:下次再看到一家公司宣布进军稳定币,可以先问三个问题——它拥有的是哪一层管道?它赚的是过路费还是储备利息?它说的“开放”,对自己和对别人是不是一样?
复制本文链接
资讯文章中币网所有,未经允许不得转载。

新闻·6小时前


新闻 · 2026-11-20 11:03
新闻 · 2026-11-19 11:39
新闻 · 2026-11-18 13:28
新闻 · 2026-11-18 13:18
新闻 · 2026-11-18 11:40
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50