星期六 · 2026年11月21日
07:07:10

作者:链上吃瓜员 更新时间:2026-11-20 09:36
Anthropic 11月18日定价83美元,高于此前70-78美元区间,公司和老股东共卖出9.8亿股,发行总额813.4亿美元,另有260亿美元私募给Google、英伟达、AMD、博通、美光、微软、台积电七家。今天开盘价111.50美元,比发行价高34%。2026年第三季度收入170亿美元,同比增长1127%;年收入超10万美元的客户从一年前950多家涨到11900多家。Anthropic 11月18日定价83美元,高于此前70-78美元区间,公司和老股东共卖出9.8亿股,发行总额813.4亿美元,另有260亿美元私募给Google、英伟达、AMD、博通、美光、微软、台积电七家。今天开盘价111.50美元,比发行价高34%。2026年第三季度收入170亿美元,同比增长1127%;年收入超10万美元的客户从一年前950多家涨到11900多家。但招股书里还有一个数字:已签下的算力和基础设施承诺约9009亿美元,相当于第三季度收入年化后的13倍多。其中与Google、Amazon、微软、博通相关的合同约4397亿,接近一半,而这四家同时是Anthropic的股东或债主。你们想看清这9009亿承诺的真实分布和潜在绑定关系,通过下文了解详细内容。
2026 年前 9 个月,Anthropic 的净亏损是 1,040 亿美元。这个数字已经在社交媒体上传开了,常见的读法是“收入 332 亿,亏损 1,040 亿,越卖越亏”。
拆开利润表,结论正好相反:
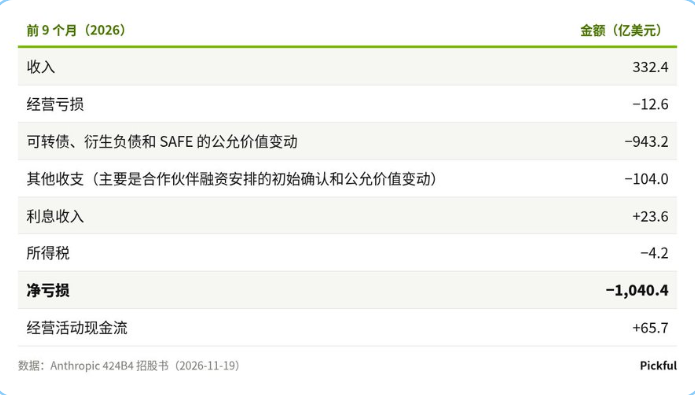
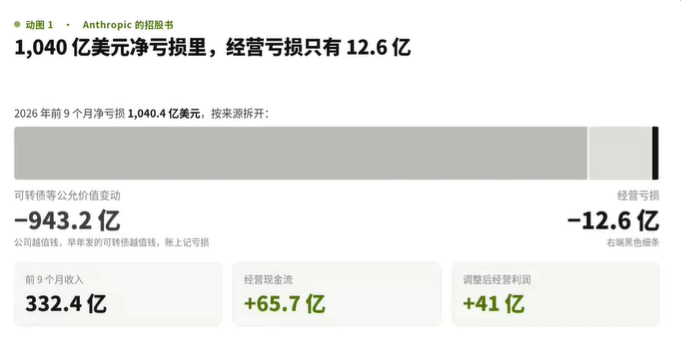
1,040 亿美元净亏损里,经营亏损只有 12.6 亿
943 亿美元的公允价值变动,来自早年的可转债。这一项是整份利润表最容易读错的地方,以 Amazon 为例说清楚。
先说方向:是 Amazon 借钱给 Anthropic,以后可以换成股票。2023 和 2024 年,Amazon 借钱给 Anthropic,换来的不是普通借条,而是可转换本票:不计利息,到期日在 2034–2035 年,关键是一条转股条款,Amazon 可以按固定价格把本金换成 Anthropic 的股票,2023 年那批每股 2.09 美元,2024 年那批每股 5.05 美元。这里没有质押,也不是先给股权再变成债。顺序是先借钱,以后换股。
这张借条值多少,取决于 Anthropic 值多少。至今还没转完的本金是 62.0 亿美元,不考虑持股上限可以换约 18.4 亿股。发行价 83 美元,是转股价的 16 到 40 倍,这些股票按发行价算值约 1,528 亿美元。Amazon 不会要回 62 亿现金,它会换股。
为什么记成亏损。会计上,这类可转债按公允价值记成负债,每期重估。公司估值涨,这笔负债的价值跟着涨,涨出来的部分计入亏损。招股书写得很直白:这些变动“主要由企业估值上升导致的未偿可转债公允价值增加”驱动。前 9 个月的 943 亿美元就是这样记出来的。账面数字按估值模型逐期确认,和 1,528 亿减 62 亿的差额不是一回事,但方向相同:估值涨得越快,这一项“亏”得越多。
这笔亏损由谁承担。它不花 Anthropic 的现金,前 9 个月经营现金流反而是正的 65.7 亿美元。真正承担的是其他股东:Amazon 用每股两到五美元的价格换走股票,总股数变多,别人的持股比例就变小。换股也有上限,转完后 Amazon 的持股不能超过招股书口径下资本总额的 12%,超出部分留到以后每个季度再转,所以上市时它还有约 15.5 亿股没转完。
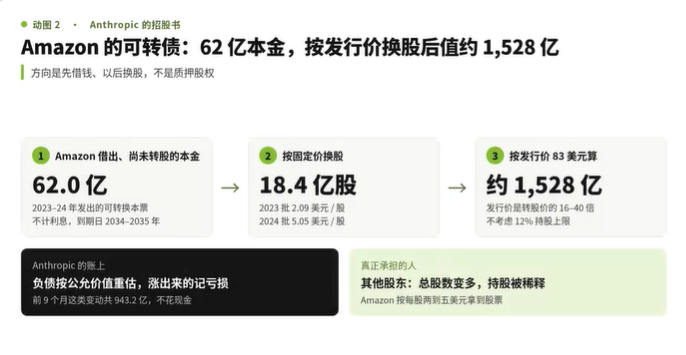
Amazon 的可转债:62 亿本金,按发行价换股后值约 1,528 亿
换句话说,利润表上这 943 亿,一面是 Anthropic 估值涨得太快,一面是早期投资人按当年价格锁定的收益,代价摊在其他股东头上。
所以利润表上真正该看的是经营层面:前 9 个月经营亏损 12.6 亿美元,剔除股权激励等项目后的调整后经营利润是 41 亿美元。算力和基础设施支出 188.1 亿,占收入的 57%;去年同期这一比例是 172%,花的比赚的多。
这说明 Claude 的单位经济在变好。问题在下一层:为了保住这个增长,Anthropic 签了多少合同,签给了谁。
招股书给出的总额是约 9,009 亿美元,几乎全部是算力和基础设施。其中约 4,516 亿美元在 2030 年底前发生,其余主要在 2031 到 2045 年之间。从 9 月 30 日起算的 12 个月内要付约 707 亿美元,和第三季度收入年化后的 680 亿差不多。
这还不是全部。另有一批没写死金额的合同,招股书估计还要再付 1,500 亿到 1,750 亿美元,不在 9,009 亿里面。
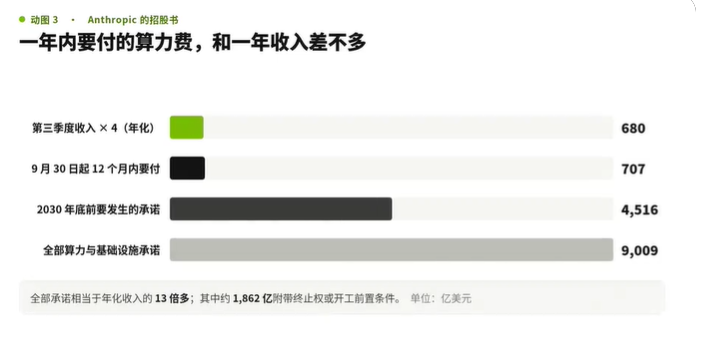
一年内要付的算力费,和一年收入差不多
点名披露的主要合同如下:
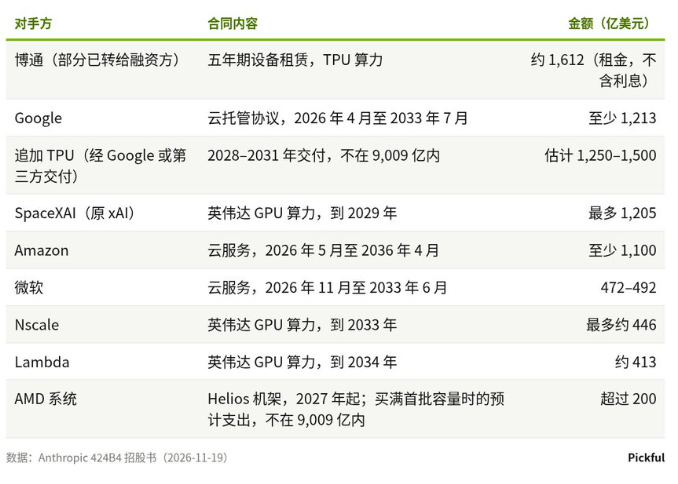
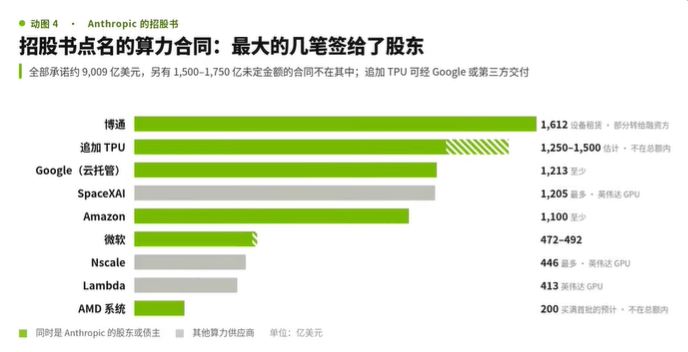
招股书点名的算力合同:最大的几笔签给了股东
这张表里有两件事值得停下来想。
第一,最大的几家对手方同时是 Anthropic 的竞争者。Google 有 Gemini,微软和 OpenAI 绑在一起,SpaceXAI 就是做 Grok 的 xAI。招股书在风险部分自己写了:这些云厂商和芯片伙伴“给我们提供资本或信用支持、是我们的基础设施供应商、同时开发和提供与我们竞争的 AI 模型和服务”,可能产生利益冲突,影响算力的获取、价格和排期。
第二,有些合同没有看上去那么牢。约 1,862 亿美元的承诺附带可行使的终止权,或者开工前还有前置条件,比如对方能否拿到融资、场地和审批。最典型的是 Lambda:8 月签的那份约 349 亿美元的合同,因为 Lambda 没在约定日期前拿到机房租约,现在双方都可以终止。截至招股书发布,谁也没有发终止通知。
把资本那一侧也摆出来,循环就清楚了。
作为股东。260 亿美元的私募,买方全是供应商。上市后 Google 持有约 17.7 亿股,Amazon 持有约 19.4 亿股,按招股书的股数算,分别约占已发行股本的 13.4% 和 14.6%;Amazon 还有约 15.5 亿股要等可转债陆续转换。它们拿的都是无投票权的 N 类股,有分红和清算权,没有投票权。
作为债主。截至 9 月底,Anthropic 还有 770 亿美元没动用的可转债额度:Google 200 亿(私募完成后降到 100 亿),Amazon 150 亿,博通 420 亿。这些额度大多可以用新股结算,或由持有人选择转股,价格挂钩上市后的股价;具体条款各家不同,有的保留了现金偿付的情形。
作为供应商。上面那张合同表里,最大的几笔签给的也是这几家。
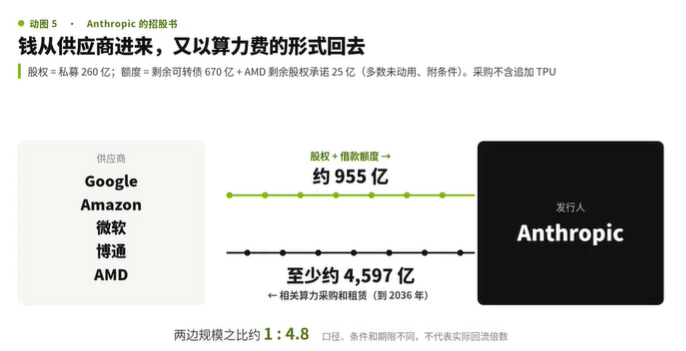
钱从供应商进来,又以算力费的形式回去
最直接的一个例子是 AMD。7 月签的硬件供应协议规定,AMD 承诺最多买 50 亿美元的 Anthropic 股票,但这笔钱不是一次给:AMD 的 GPU 按里程碑交付、部署之后,Anthropic 才能按进度选择提款。这次私募里 AMD 的 25 亿美元,直接抵掉了一半额度。剩下的 25 亿,要等里程碑累计金额超过已付的 25 亿才能动用。也就是说,在上限以内,Anthropic 部署的 AMD 芯片越多,能让 AMD 买的股票就越多。
博通也是这样。420 亿美元的可转债额度,招股书写明在需要时可以用来支付一部分 TPU 设备租赁的季度租金,而这批设备的出租方正是博通及其融资方。这些债券年息 9%,持有人可以按 30 日成交量加权均价(VWAP)的 90% 转股;某些收入条件没达到时,利率升到 13%,转股价降到 85%。
粗算一下两边的规模:私募 260 亿,加上剩余可转债额度 670 亿和 AMD 剩余股权承诺 25 亿,约 955 亿美元。Anthropic 对 Google、Amazon、微软、博通、AMD 相关合同的采购和租赁金额,至少约 4,597 亿美元,追加 TPU 还不算在内。两边之比约为 1 比 4.8,供应商出的这一侧小得多。
这个比值不能读成“供应商每出 1 美元就收回 4.8 美元”:955 亿里大部分是还没动用、附带条件的额度;4,597 亿里混着固定承诺、不含利息的租金和 AMD 的预计支出,期限也拉到 2036 年,部分款项付给的是融资方而不是供应商本身。它说明的是关系有多深:这几家公司未来十年的一部分收入,要靠 Anthropic 持续增长才能兑现,而它们也握着 Anthropic 相当一部分股权和融资额度。
这次上市对 AI 产业影响最深的,在我看来是下面这个变化。
在私有阶段,这些股权换算力的安排按每一轮融资的估值定价,几个月才动一次。上市以后,有相当一部分直接挂钩市场价格:
于是有了一条以前没有的传导链:在适用市场价格的那些安排里,ANT 的股价高,同样一笔算力融资只需要发较少的新股;股价跌,要发的股票就变多,老股东被稀释得更厉害,继续用这个办法换算力的空间也会变小。
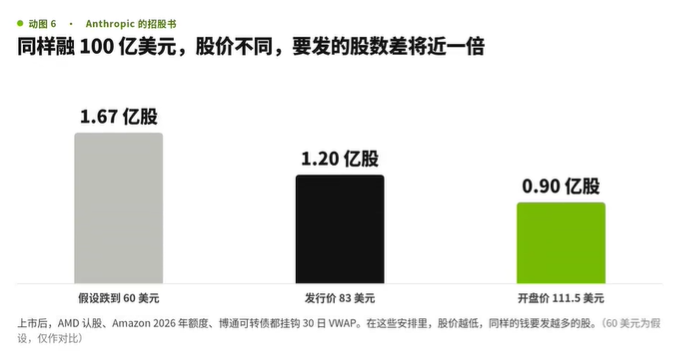
同样融 100 亿美元,股价不同,要发的股数差将近一倍
Anthropic 当然不只有这一条钱路:手上有 1,318 亿美元现金和短期投资(9 月底),经营现金流已经转正,还有一笔 150 亿美元的循环信贷。但供应商融资的规模摆在那里。看英伟达、博通、AMD、台积电的订单预期,以前主要看云厂商的资本开支,从今天起,ANT 的股价也要放进去看。
回到开头那个直觉:Claude 很好用,潜力很大。招股书里有三组数据支持它。
但有一组数据同时说明了它的强和它的脆:第三季度 80% 以上的收入,来自过去六个月内发布的模型版本。收入高度依赖持续推出更强的新模型。Claude 领先时,这一点让收入涨得飞快;哪一代模型的竞争力掉下来,增长也会最先在这里承压。这个指标本身看不出客户换到别家模型有多快,这要等后续季度的留存数据。
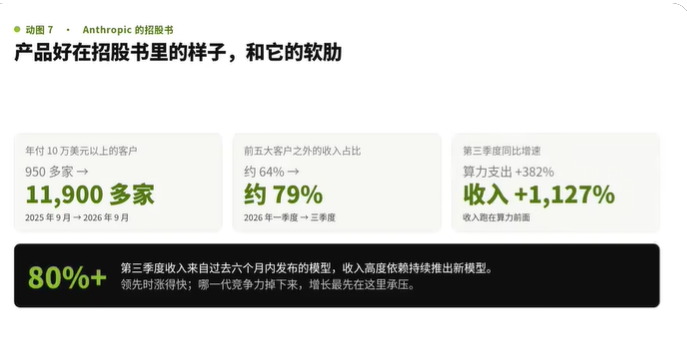
产品好在招股书里的样子,和它的软肋
另一个要盯的是短期算力。第三季度,Anthropic 的算力费用里有 50 亿美元来自短期合同,价格比多年期长约贵得多,调整后经营利润率因此从第二季度的 19% 降到 15%。再加上约 20 亿美元的配捐计划非现金费用,GAAP 经营利润从上季度盈利 9.74 亿变成亏损 5.67 亿。长约通常要提前 12 到 18 个月签,需求跑得比长约快,就只能临时高价补。招股书说,短期算力的用量近期还会继续增加。
上市以后,Anthropic 每季度都要公布财报。外界第一次能按季度看一家前沿模型公司的账本,OpenAI 的估值、SaaS 公司被 AI 替代的风险、芯片公司的订单预期,都会拿它来对照。
如果只盯四个数:
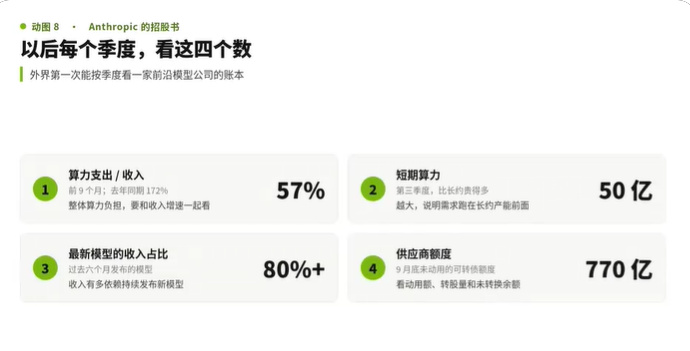
以后每个季度,看这四个数
Claude 的产品力决定收入能涨多快,供应商的钱决定算力能铺多大,ANT 的股价影响后面这笔钱的成本。三样咬在一起,以后每季度的财报,就是看哪一样先松动。
到这里,关于Anthro pic招股书:9009亿美元算力承诺签给了谁?的介绍就结束了,各位想要了解更多Anthro pic内容,请关注中币网其他文章。
复制本文链接
资讯文章中币网所有,未经允许不得转载。

新闻·7小时前


在当前复杂多变的全球政经格局下,把握宏观大势是成功投资的第一步。本专题致力于为广大投资者提供全面、深度的全球金融市场观察。我们将紧密追踪美联储(Fed)及全球主要央行的货币政策动向、核心通胀与就业数据;深度剖析地缘政治冲突对全球供应链及大宗商品(如黄金、原油)的影响;同时,全面覆盖美股、港股、A股、外汇及债券市场的行情趋势与投资逻辑。
新闻 · 2026-11-20 11:03
新闻 · 2026-11-19 11:39
新闻 · 2026-11-18 13:28
新闻 · 2026-11-18 13:18
新闻 · 2026-11-18 11:40
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50