星期四 · 2026年11月19日
13:05:51

作者:链上吃瓜员 更新时间:2026-11-18 16:55
11月23日,OKX和纽交所母公司ICE的合资平台OKXICE正式上线,70多个美股代币、24/7交易、SEC创新豁免,时间表已经官宣,MSTR和优先股STRC确认上链,Saylor也亲自站台。所有人都在问同一个问题:OKB会不会起飞?把整个OKXICE拆成一张账单后会发现,这个问题问偏了。11月23日,OKX和纽交所母公司ICE的合资平台OKXICE正式上线,70多个美股代币、24/7交易、SEC创新豁免,时间表已经官宣,MSTR和优先股STRC确认上链,Saylor也亲自站台。所有人都在问同一个问题:OKB会不会起飞?把整个OKXICE拆成一张账单后会发现,这个问题问偏了。总体来说,真正要先看清的,是这70个美股代币上链之后,费用、价差和清算环节里谁在分钱,以及这笔账对OKB和平台本身的影响到底有多大。
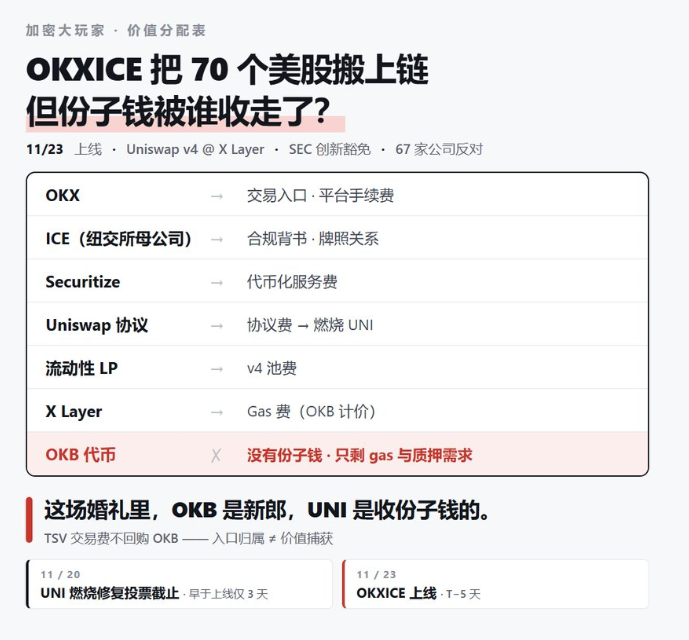
OKXICE 的交易架构很值得玩味:不用传统订单簿,撮合走 Uniswap v4 的 AMM 池,部署在 OKX 自己的以太坊 L2「X Layer」上;Securitize 负责代币化;每个代币 1:1 锚定真实股票,带分红和投票权;自托管,OKXICE 不碰资产和私钥。
现在把每一笔成交拆开,看价值流向谁:
TSV 的交易费不会回购 OKB,不会分红给 OKB,不会以任何形式分配给 OKB。OKB 捕获的只有两样:gas 消耗和质押需求。
gas 是多少量级?OKB 的流通供应固定在 2100 万。gas 收入要跟这个分母比,没有日成交几亿美金级别的链上活动,就没有重估的依据。
这就是为什么我对"OKB 起飞"这个流行叙事泼冷水:这场婚礼里,OKB 是新郎,但收份子钱的权利给了别人。
很多人对 OKB 的印象还停留在"燃烧平台币"。但 2025 年 8 月起,OKB 供应固定在 2100 万,合约里的 mint 和 burn 权限都被删除了。
翻译一下:OKB 已经从"通缩平台币"变成了"纯 gas 需求币"。它的价值不再来自供给收缩,只能来自需求扩张——而 OKXICE 目前给它的,恰恰是最弱的那种需求(gas)。
顺带说一个几乎没人提的点:2026 年 3 月,ICE 以 250 亿美元估值投资 OKX 并拿了董事会席位。OKX 的"美股化"上市预期,是 OKB 叙事里最被忽略的变量——如果 OKX 上市,OKB 和股权的关系会被重新审视:是赋能,还是稀释?
OKXICE 用的是 Uniswap v4。但很少有人知道:UNI 的燃烧机制,在 X Layer 上从来没有跑通过。
X Layer 的治理消息走 OP Stack 桥,代币转移走 Agglayer。Uniswap 装的 relayer 按标准 OP Stack 模式写,结果 X Layer 的版本拒绝 ERC-20 转账。大约 30 万美元的协议费在链上滞留了半年,燃烧一次都没执行过。
更妙的是时间线:修复投票 11 月 20 日截止——比上线只早 3 天;链上提案截至上周末还是草稿状态;而且 X Layer 上现在根本还没有 UNI 代币,拍卖要先跨链铸入。
如果 11 月 23 日开盘时修复没执行完,第一批美股代币产生的协议费会全部漏损,不进燃烧池。
30 万美元不是大数目(不到月燃烧量的 4%),但它暴露了一个更深的问题:一份近 7800 万 UNI 赞成通过的治理提案,在一条跑不通的链上活了六个月,没人发现。v4 的多链扩张速度,已经超过了治理的运维能力。
但这个 bug 同时也是 UNI 的免费期权:11 月 20 日投票通过、11 月 23 日前执行,燃烧恢复——事件催化就摆在日历上。
几个数字:
再看行业的版图:NYSE 的 24/7 平台选了 Avalanche,DTCC 选了 Solana,Nasdaq 走自己的订单簿,OKXICE 选了 Uniswap v4。
我的结论是:选链是叙事,选撮合才是真金白银。链的竞争看的是生态故事,撮合的竞争看的是真实成交流向的钱。Uniswap 拿下了 OKXICE——华尔街级合规平台第一次把 Uniswap v4 当成清算基础设施,这件事的行业意义被严重低估了。
第一,首发名单不是"美股上链",是"币圈公司上链"。67 家公司书面反对代币化,Magnificent Seven 一个没来——苹果、微软、英伟达、亚马逊、特斯拉、Meta、谷歌全部拒绝。首发阵容是 Coinbase、Circle、Robinhood、BitGo、Securitize、Better.com、Strategy。
翻译一下:TSV 首发不是"苹果上链",是"加密行业给自己发了一张美股牌照"。币圈核心资产的 24/7 链上交易,等于 crypto beta 叠加 crypto beta——涨的时候放大器,跌的时候也是。
第二,70+ 资产里有 59 只是 Direxion 的 ETF——这家公司最出名的是三倍杠杆/反向 ETF。24/7 交易 + 杠杆 ETF + AMM 定价,三个波动率放大器串在一起。IMF 的研究显示代币化股票的波动已经是正股的 1.5 倍,而杠杆 ETF 的净值再平衡在 24/7 环境里失去了锚点。
而这恰恰是 gas 费和协议费最旺盛的时刻。风险与收入,是同一枚硬币的两面。
OKB:事件驱动的高波动 beta,不是价值重估。82 是支撑观察位,95 是均线阻力。上线后 30 天盯三个数据:① TSV 真实日成交量(持续超过 5 亿美元,gas 消耗才有量级);② Exchange OS 上线(在 X Layer 开市场需质押 OKB,这是比 gas 更硬的需求);③ OKX 是否公告 OKB 价值分配(回购或收入分成)。三个一个都不兑现,OKB 回归大盘 beta。
UNI:机制上更优的资产。费用开关全自动、团队和投资人份额已全部解锁(无未来抛压)、价格在极端恐惧区(恐慌贪婪指数 12–20,24 小时爆仓 83% 是多单,拥挤度部分出清)、鲸鱼 7 小时提走 310 万 UNI 没卖。渣打给的路径是 2026 底 $6.5、2027 年 $20——方向我认同,斜率我不认同:加息周期里 6.5 偏乐观,5–6 更现实,除非 11/23 的成交量验证 v4 收入再上台阶。
一句话总结:短线弹性 OKB 可能更大,中线价值捕获 UNI 更优。
复制本文链接
资讯文章中币网所有,未经允许不得转载。


新闻·1小时前

新闻·1小时前

新闻 · 2026-11-19 11:39
新闻 · 2026-11-18 13:28
新闻 · 2026-11-18 13:18
新闻 · 2026-11-18 11:40
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50
新闻 · 2026-11-12 13:55