星期四 · 2026年11月19日
12:12:08

作者:链上吃瓜员 更新时间:2026-11-18 14:12
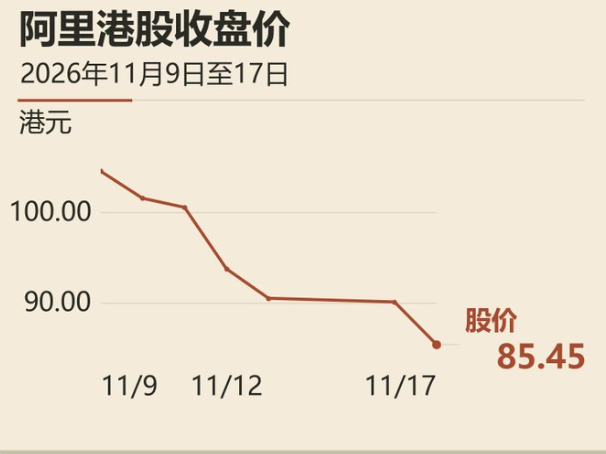
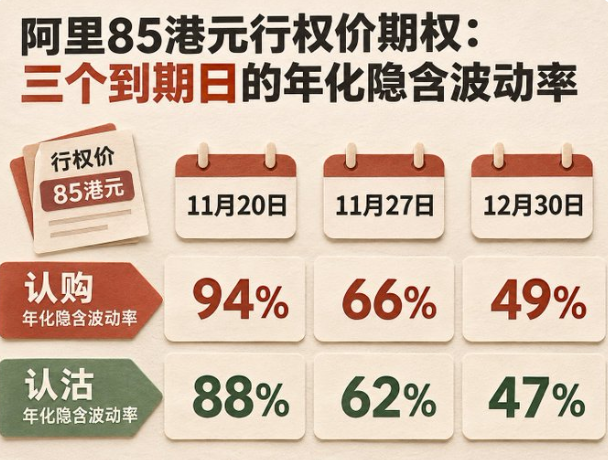
2026年11月17日,阿里巴巴港股下跌5.21%,收于85.45港元。离季度业绩公布还有两天,港交所当天成交最多的股票期权合约,恰好是11月27日到期、行权价85港元的阿里认购期权。它成交8204张,结算价却下跌43.32%;同行权价、同到期日的认沽期权成交4987张,结算价几乎翻倍。2026年11月17日,阿里巴巴港股下跌5.21%,收于85.45港元。离季度业绩公布还有两天,港交所当天成交最多的股票期权合约,恰好是11月27日到期、行权价85港元的阿里认购期权。它成交8204张,结算价却下跌43.32%;同行权价、同到期日的认沽期权成交4987张,结算价几乎翻倍。股价逼近85港元,让原本处在价外的下跌保护骤然变得现实,也让持有认购期权的人付出了直接代价。财报风险最直观的读数是同一个85港元行权价在不同到期日的报价。距业绩最近的11月20日到期认购和认沽隐含波动率分别达到94%和88%,多给一周便降到66%和62%。你们想看清这轮期权仓位在财报前怎么博弈的,通过下文了解详细内容。
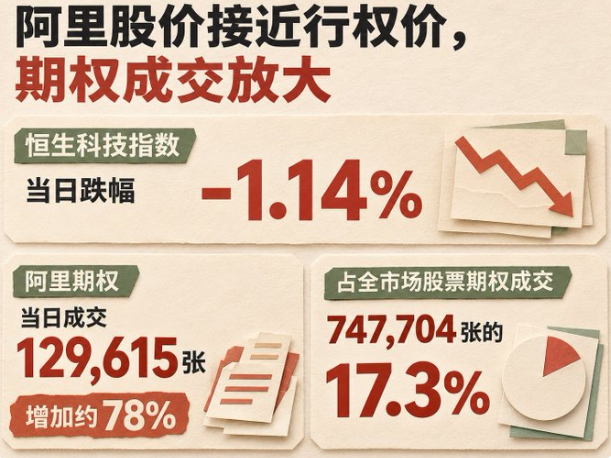
11 月 17 日香港科技股走势分化。《香港商报》收市报道显示,恒生科技指数跌 1.14%,中芯国际涨 6.77%,华虹宏力涨 7.96%,阿里的跌幅则远大于指数。指数期权对冲的是一篮子股票的共同下跌,权重股之间一涨一跌会在指数内相互抵消;集中持有阿里的投资者, 11 月 19 日业绩带来的隔夜跳价仍会直接落在持仓上。
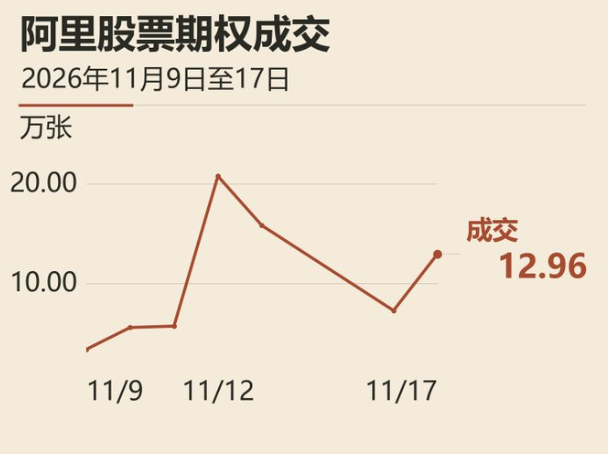
港交所股票期权日报显示,阿里期权当日成交 129,615 张,较前一交易日的 72,751 张增加约 78%,占全市场股票期权成交 747,704 张的 17.3%。这轮升温已持续数日: 11 月 9 日阿里收于 104.60 港元,期权成交 33,653 张; 12 日股价降至 93.80 港元,成交放大至 207,863 张; 17 日的成交明显超过前一日,仍低于 12 日。随着股价一路下探,更值得追踪的是哪些合约积累了新仓。
11 月 16 日阿里收于 90.15 港元, 11 月 27 日到期的 85 港元认购有 5.15 港元内在价值,次日收盘只剩 0.45 港元。该合约结算价从 7.04 港元降至 3.99 港元,每股跌 3.05 港元,少于正股当日 4.70 港元的跌额。扣除内在价值后,买方为余下十个日历日的上涨机会支付的时间价值,按结算价计从 1.89 港元升至 3.54 港元。股价下跌侵蚀了认购期权的总价值,临近平值和财报披露则让剩下的选择权更值钱。
认沽一侧, 85 港元在这两天的收盘都低于正股价: 16 日正股还需再跌 5.15 港元才触及行权价, 17 日只差 0.45 港元。同一张认沽合约的结算价由 1.65 港元升至 3.26 港元。对原已持有该合约的投资者,保险的账面价值上升;准备新建立保护的持有人,则要为同行权价的保护支付明显更高的权利金。
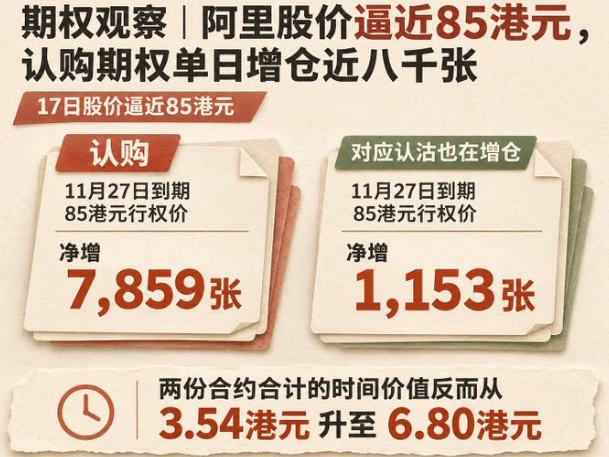
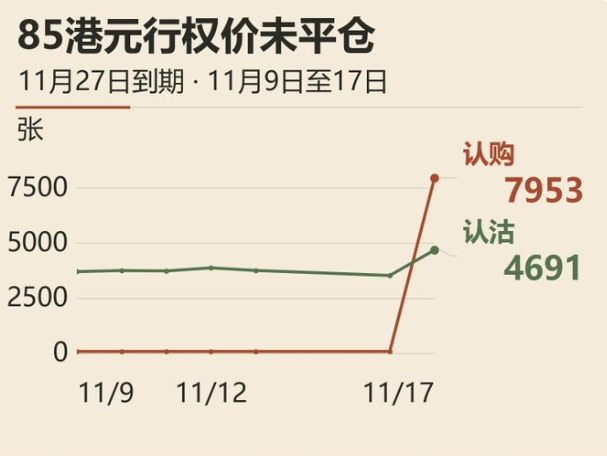
当日阿里认购共成交 75,435 张,多于认沽的 54,180 张。只看这两个数字,容易忽略认购成交最活跃之际,持有原合约的人正承受怎样的损失。港交所日报所列 11 月 27 日到期的 85 港元认购,前一交易日未平仓只有 94 张, 17 日升至 7,953 张,净增 7,859 张,接近当日 8,204 张的成交量。这个行权价、这个期限留下了新的未到期头寸,与旧仓来回换手有本质区别。
对应认沽也在增仓,幅度小得多:未平仓由 3,538 张升至 4,691 张,净增 1,153 张,只是当日成交 4,987 张的一部分。两组合约一个大跌、一个大涨,收市后留下的新增仓位却以认购居多。认购买方可能在寻求财报后的反弹敞口,卖方也可能持有正股、在股价下挫后收取权利金;交易所逐合约汇总的数字只能定位分歧集中在哪个行权价,要识别是哪类投资者发起交易,还需要成交方向和组合持仓资料。
把两份 11 月 27 日到期合约相加, 17 日的每股结算价合计 7.25 港元,占正股收盘价约 8.5%; 16 日合计 8.69 港元,当时正股高于行权价 5.15 港元,其中相当一部分是认购已有的内在价值。 17 日股价逼近 85 港元后,两份合约合计的时间价值反而从 3.54 港元升至 6.80 港元。只看合计价格的下降,会错过这层变化。另外,结算价用于逐日估值,组合的实际成交成本还取决于两边的买卖价差。
同一份财报,对不同期限的合约意味着不同的风险密度。 11 月 20 日到期的 85 港元认购结算价为 3.14 港元,认沽为 2.50 港元,两份合约结算价合计 5.64 港元,约为正股收市价的 6.6%。只剩三个日历日,这组合约的权利金仍相当于 11 月 27 日同组合约的近八成。买方用更少的绝对金额保留了财报后的价格敞口,留给市场消化消息的时间也只剩很短一段。
这种差别在年化隐含波动率上更直观。仍以 85 港元行权价计,从 11 月 20 日、 11 月 27 日到 12 月 30 日,认购分别为 94%、 66%、 49%,认沽分别为 88%、 62%、 47%。三个期限覆盖同一次财报:越接近公布日到期,业绩引发的一次跳涨或跳跌在剩余期限里占的分量越大;较远合约还有更多普通交易日,折算成年化波动率后,这一次事件的影响被摊薄。 94%是由合约价格折算的年化读数;落到金额上,两份最近到期合约的结算价合计为每股 5.64 港元。
业绩公布后,首先要看正股离 85 港元有多远。若价格仍停在行权价附近, 20 日到期的两边合约距到期的剩余时间很短,但仍可能出现较大跳动;卖方对应业绩披露的事件风险已经回落,买方此前付出的时间价值也会在剩余几个交易日内迅速耗尽。若正股跳离 85 港元,进入价内的一边开始积累内在价值。再看 27 日和 12 月底的合约,便能区分这次披露的影响是集中在首个交易日,还是足以改变市场对随后数周股价波动的估计。
复制本文链接
资讯文章中币网所有,未经允许不得转载。

新闻·22分钟前

新闻·30分钟前

新闻·32分钟前

新闻·38分钟前

新闻·45分钟前

新闻 · 2026-11-19 11:39
新闻 · 2026-11-18 13:28
新闻 · 2026-11-18 13:18
新闻 · 2026-11-18 11:40
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50
新闻 · 2026-11-12 13:55