星期四 · 2026年09月24日
01:22:08
作者:海带 更新时间:2026-09-18 09:51
超预期非农数据一出,美联储9月加息概率直接被推至60%,沃什瞬间陷入「辜负市场」还是「辜负特朗普」的两难。申银万国最新报告更直言:历史规律显示,一旦市场加息预期超过40%,加息从未落空;若此次预期落空,期限溢价或将大幅上行,市场面临「反噬」风险。超预期非农数据一出,美联储9月加息概率直接被推至60%,沃什瞬间陷入「辜负市场」还是「辜负特·朗普」的两难。申银万国最新报告更直言:历史规律显示,一旦市场加息预期超过40%,加息从未落空;若此次预期落空,期限溢价或将大幅上行,市场面临「反噬」风险。从最初被视作「坏选择」,到如今可能成为「最不坏的选择」,美联储9月加息的逻辑究竟如何演变?下面,小编就为你完整拆解。
8月非农数据公布后,市场对美联储9月加息的定价迅速升温。9月3日,美联储理事ChristopherWaller发表讲话后,9月加息概率一度跌至50%;但在非农数据公布后,概率重新回升至60%左右。
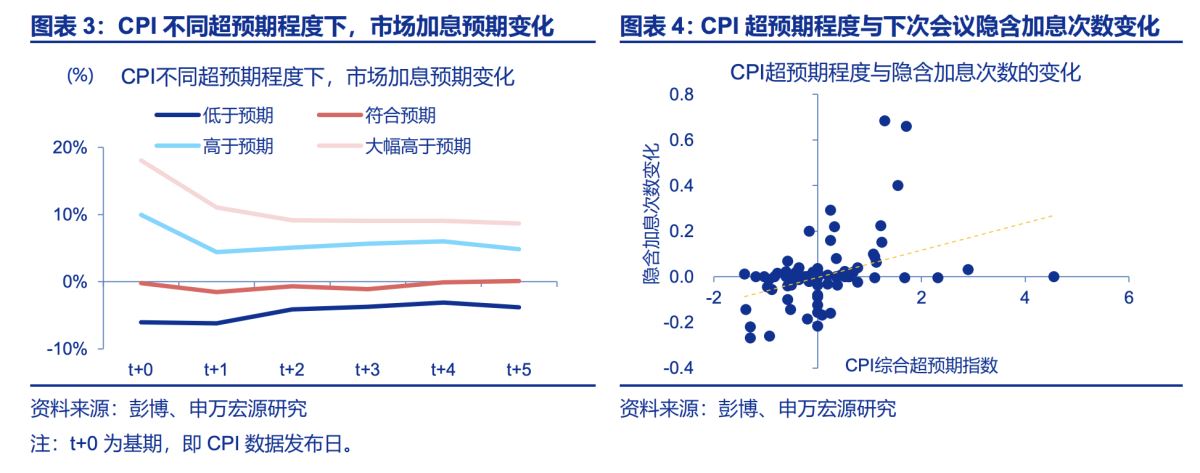
8月CPI数据,将成为9月议息会议前最后一个关键变量。历史回溯显示,只有显著低于预期的CPI数据,才能带来市场加息预期的大幅下修。据申银万国统计,2015年以来,在通胀低预期情况下,CPI发布当日市场对下次会议的加息预期平均仅下修6个百分点;历史上仅出现过13次CPI发布后加息预期当日下修超过10个百分点的案例,其中仅3次发生在通胀持平或略超预期的背景下,且均伴随疫情冲击、联储官员意外放鸽或银行业危机等外部冲击。
当前,8月CPI面临能源与结构性通胀的双重压力。美伊冲突升级导致霍尔木兹海峡通行受阻,油价震荡走高,美国湾区裂解价差升至67.9美元/桶;AI相关服务价格亦呈现结构性涨价趋势。申银万国基于4项机构预测进行10000次蒙特卡洛模拟,结果显示CPI显著低预期的概率仅约10.6%。
当前美联储内部分歧极大。7月议息会议出现9比3的投票结果后,内部分歧进一步加剧。从近期表态来看,BethHammack、NeelKashkari、LorieLogan三人相对偏鹰,持续呼吁加息;ChristopherWaller、JohnWilliams等人相对偏鸽;而沃什本人在8月28日表示,若核心通胀未明显改善则「还有工作要做」,已出现鹰派转向迹象。
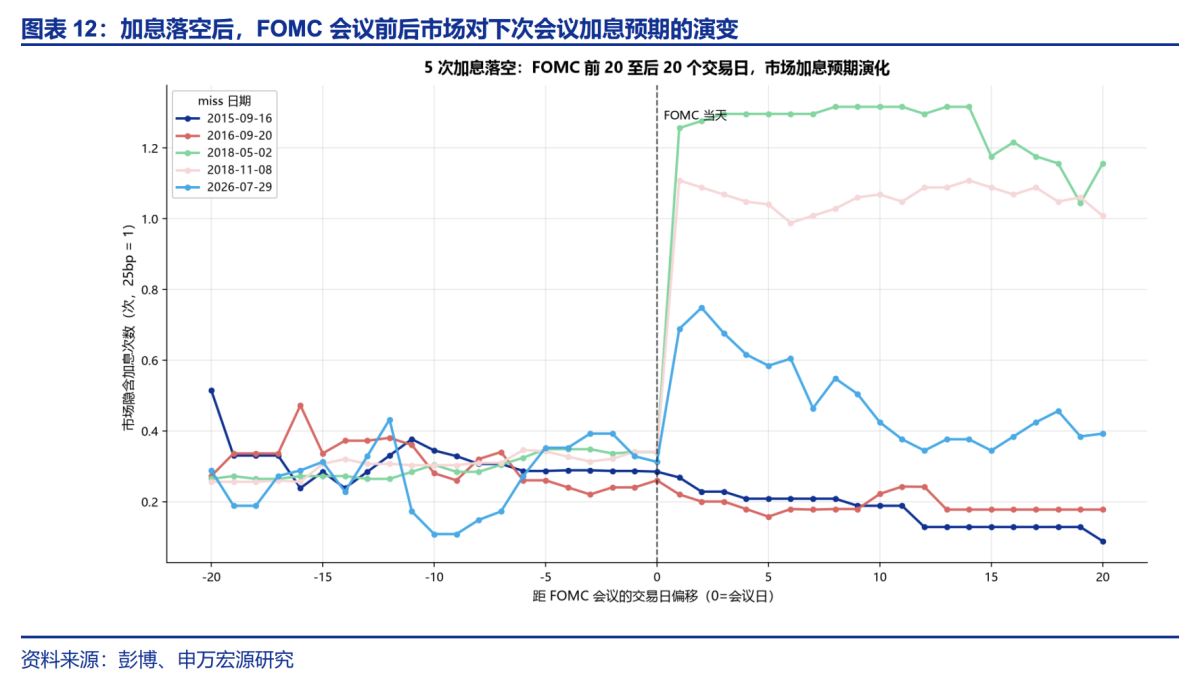
历史数据对沃什的决策具有重要参考意义。据申银万国统计,2015年以来的92次联邦议息会议中,凡是在会议召开前10个交易日内市场加息预期超过40%,加息从未落空,共计20次均如期或超预期落地。加息预期介于30%至40%之间但最终落空的仅有5次,分别发生在2015年9月、2016年9月、2018年5月、2018年11月以及2026年7月。
这5次落空案例中,2015年和2016年的情形因全球风险与疲软经济数据而获市场接受,但2018年5月与2026年7月的案例尤为值得警惕——这两次分别是鲍威尔与沃什上任之初框架确立阶段的会议,加息预期落空后均出现了长端期限溢价大幅上行的「反噬」:加息落空后10个交易日,10年期期限溢价分别上行5.0个基点和6.2个基点。
特朗·普的政治压力同样不可忽视。截至9月3日,Polymarket数据显示民主党夺取参议院控制权的概率为51%,民主党与共和党预测席位均为50席,特·朗普面临巨大的中期选举失利压力。然而,申银万国指出,历史回溯显示,1983年以来在中期选举年或在任总统寻求连任年的9月,加息落地共出现过3次,频率并不低于「非政治敏感年」;2018年,刚受特·朗普提名上任的鲍威尔亦顶住政治压力连续加息。综合来看,市场压力或使沃什的天平向加息侧倾斜。
若9月加息如期落地,历史规律显示其对资产价格的冲击持续性相对有限。据申银万国回溯1990年以来51次加息后的资产表现:美股通常呈现短期回调、中期修复的规律,结构上周期股表现相对较弱;10年期美债收益率震荡走高,但期限溢价明显回落。
加息后资产走势的分化,主要取决于两个因素:加息是否超预期,以及加息落地后远期路径是否上修。以10年期美债为例,在加息超预期落地的情况下,后20个交易日美债利率平均回落9个基点;反而在加息幅度不及预期时,利率平均上行28个基点。在远期加息路径明显上移的情况下,10年期美债收益率后20个交易日平均上行35个基点;而加息路径基本持平时,收益率平均回落5个基点。
申银万国认为,若9月加息略超预期落地,市场或将其视作未来一年加息的相对前置,未必带来加息路径的大幅上修。理由在于:一方面,8月非农数据受季调因素扰动较大,考虑到低招聘率、低裁员率及低劳动参与率,美国就业市场仍维持「弱平衡」;另一方面,薪资增速未现明显上行,当前通胀更多呈结构性而非全面性特征,连续多次加息的必要性存疑。若9月点阵图指引未带来加息路径的大幅上修,加息对市场的冲击或相对有限,对美债利率短端冲击有限,期限溢价甚至有望边际回落。
到此这篇关于从"坏选择"到"最不坏的选择":美联储9月加息逻辑拆解的文章就介绍到这了,更多相关9月美联储加息内容请搜索中币网以前的文章或继续浏览下面的相关文章。
复制本文链接
快讯文章中币网所有,未经允许不得转载。
新闻·8小时前
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:52
新闻 · 2026-09-22 15:52