星期一 · 2026年11月16日
21:21:46

作者:脸上吃瓜员 更新时间:2026-11-16 16:25
2025年中国股市表现其实相当不错。上证综指全年上涨约19%,深证成指上涨28.7%。相比之下,标普500上涨16.39%,纳斯达克综合指数上涨20.9%。只看这一年,A股不少指数甚至比美股更出色。但一个疑问一直在:为什么能时不时看到A股大幅上涨,却很难获得美股那样持续多年、由企业盈利不断推动的长期投资回报?2025年中国股市表现其实相当不错。上证综指全年上涨约19%,深证成指上涨28.7%。相比之下,标普500上涨16.39%,纳斯达克综合指数上涨20.9%。只看这一年,A股不少指数甚至比美股更出色。但一个疑问一直在:为什么能时不时看到A股大幅上涨,却很难获得美股那样持续多年、由企业盈利不断推动的长期投资回报?最近整理的数据里,中美股市之间有几个值得认真研究的结构性差异。各位想弄清这些差异到底差在哪、对长期回报意味着什么的,通过下文详细了解。
截至2025年底,根据世界交易所联合会(WFE)的统计:
按照这一口径,美国两大交易所的市值规模约为中国沪深两大交易所的4.4倍。
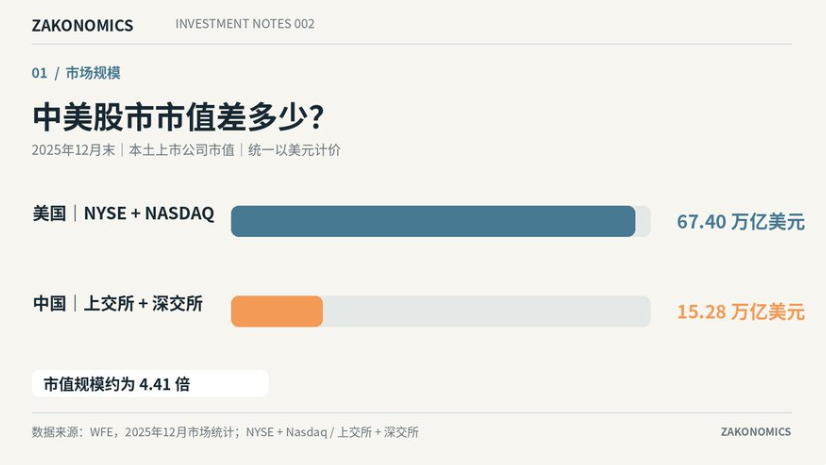
[图1:中美股市市值规模对比]
当然,这个数字受到市场估值、汇率和统计范围影响,而且没有纳入北京证券交易所及香港市场。
即便如此,差距依然很明显。
我觉得更有意思的问题是:为什么拥有大量优秀制造业企业和庞大实体经济的中国,在上市公司市值规模上与美国存在如此明显的差距?
一个重要原因是,美国股市拥有大量面向全球市场经营的企业。
苹果、微软、英伟达、Alphabet等公司的收入和利润来自世界各地。投资者购买它们,实际上也是在分享全球市场的增长。
而A股上市公司的业务和盈利,整体上更多受到中国国内经济环境的影响。
当然,市值高也可能意味着估值更贵。更大的资本市场规模,并不能直接证明投资回报一定更好。
长期以来,A股投资者经常会听到一个观点:A股已经很便宜了。
这个判断有数据支持。
根据MSCI截至2026年10月30日的数据:
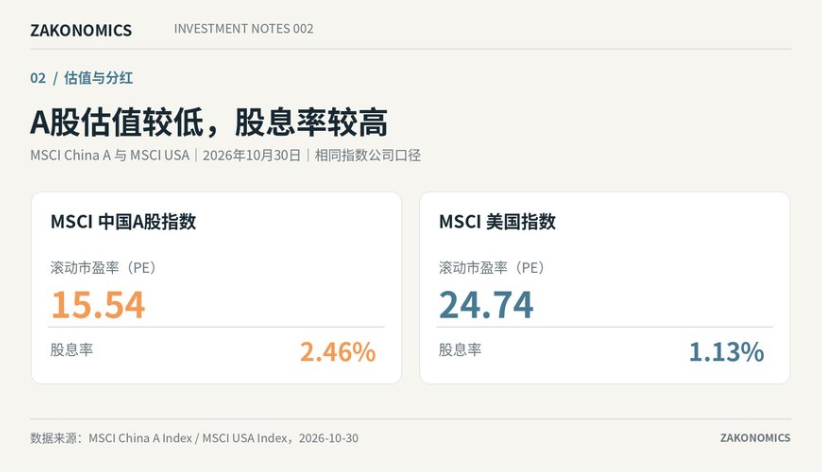
[图2:中美股市估值与股息率对比]
从估值看,中国A股确实具有一定优势。
但是我越来越觉得,不能只看市盈率就判断一项投资划不划算。
例如,一家公司市盈率只有10倍,但未来十年利润始终停滞,那么现在的低估值可能长期保持。
另一家公司市盈率达到25倍,但如果未来十年盈利持续增长,今天看起来较贵的价格,未必意味着长期回报一定不好。
影响估值的因素很多,包括盈利增长预期、资本回报率、风险溢价以及股东回报政策。
所以对于A股,我现在更关心的问题是:这些相对便宜的企业,未来能否持续提高盈利能力?有没有能力将创造的利润转化成投资者真正获得的回报?
毕竟,低估值本身并不保证估值修复。
这是我认为很值得研究的一点。
A股经常给人一种感觉:市场情绪好的时候,资金迅速涌入,热门板块涨得非常快;而市场转冷后,许多股票又可能经历漫长的调整。
投资者结构可能是其中一个原因。
一篇2024年发表于《Annual Review of Financial Economics》的研究综述,引用了2016年至2019年间中国某大型交易所的账户数据。
研究发现,在该样本中,散户贡献了约80%的日常交易量,但其持股比例远低于交易占比。
这意味着,散户在交易层面的活跃程度,显著高于其持股权重。
与此同时,OECD在2026年的亚洲资本市场报告中指出,机构投资者持有的中国上市公司市值占比约为10%。
美国市场的资金结构则有另一番特点。
美国家庭同样是重要的股票最终所有者,但大量资金通过养老金、共同基金、ETF和其他专业管理渠道进入市场。
这类资金安排有助于形成持续的长期投资需求。
不过我也不认为机构参与度高,就能自动带来稳定上涨。美国同样发生过互联网泡沫、金融危机和多次剧烈回撤。
真正值得关注的,是一个市场能否形成长期资金供给机制,以及投资者能否获得充分的信息、合理的股东回报和有效的权益保护。
中美股市还有一个很直观的区别:头部公司的业务构成。
截至2026年10月底,MSCI中国A股指数的主要权重股包括贵州茅台、宁德时代、招商银行、长江电力、农业银行等企业。
而MSCI美国指数的头部公司包括苹果、英伟达、微软、亚马逊、Alphabet等。
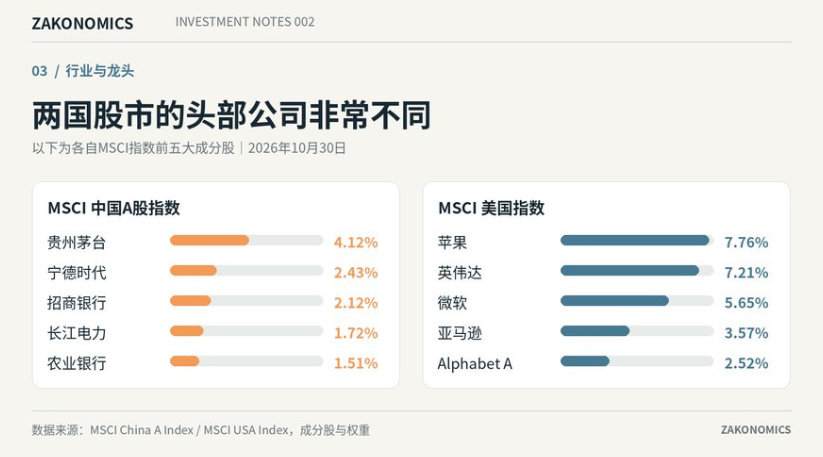
[图3:中美股市前五大权重股对比]
这组名单很有意思。
中国股市的头部公司涉及消费、银行、能源和先进制造等多个领域。
美国股市的头部公司则高度集中于科技平台、软件、半导体以及全球数字经济。
这也意味着,两国主要指数承受着不同的产业风险。
美国大型科技公司在过去十多年表现得非常出色,规模效应和盈利增长帮助它们获得了越来越高的指数权重。
但高度集中同样有代价。当投资者对科技公司的增长预期发生变化时,整个指数可能受到明显影响。
A股也在发生变化。半导体、新能源、工业自动化和人工智能相关公司,已经成为越来越重要的市场参与者。
因此,我并不赞同简单地将中国股市理解为传统行业市场。
更值得研究的是,新兴产业创造的商业价值,能否持续转化为上市公司的利润、自由现金流和股东回报。
2025年的A股上涨,让我开始重新关注中国股票市场的投资价值。
从年度表现看:
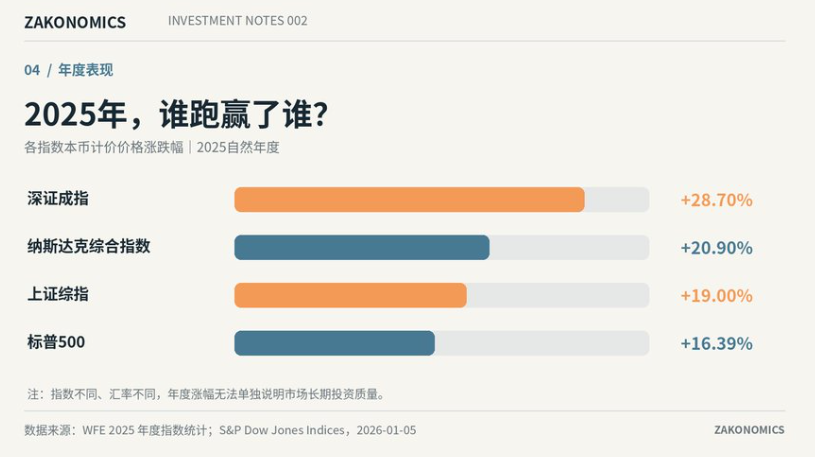
[图4:2025年中美主要指数涨幅对比]
但一年表现还远远不够。
我更关注长期持有过程中,需要承受多大的波动。
根据MSCI截至2026年10月底的数据,过去十年:
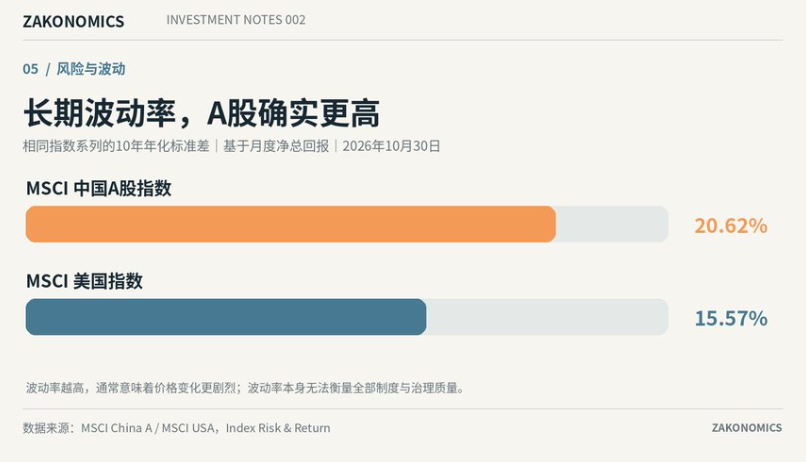
[图5:中美股市十年年化波动率对比]
这里使用同系列指数、相同期限和相同收益统计口径。
数据显示,中国A股指数的历史波动确实明显更高。
对于长期投资者而言,波动率不仅影响账面收益,也影响实际的投资行为。
如果一项投资需要承受持续数年的低迷和剧烈调整,即使最终能够获得不错的收益,投资者也可能在中途失去信心。
当然,美股也经历过长时间回撤。较低的历史波动率不意味着未来没有风险。
所以我觉得,讨论一个市场是否适合长期投资,至少要同时观察三个问题:
企业能否长期创造利润?投资者能否合理分享这些利润?市场规则能否支持长期资本持续参与?
这三个问题,可能比简单观察某一年的指数涨幅更重要。
研究完这些数据,我对A股和美股的理解又发生了一些变化。
美股过去取得的长期回报,背后有全球化企业的成长、成熟的资本市场体系、股东回报机制,以及长期资金的持续参与。
A股有庞大的制造业基础、不断发展的科技企业,也有相对较低的整体估值。但要让这些优势转化为更稳定的长期投资回报,仍然需要企业盈利、公司治理、投资者保护和资本配置效率共同改善。
我不会因为过去十年美股表现更好,就认定未来十年它一定继续领先。
同样,我也不会因为A股估值较低,就认为未来必然迎来长期牛市。
估值决定了我们为未来支付多少价格,企业盈利能力和资本回报机制则影响我们最终能够获得什么。
对于长期资产配置,我会继续关注美股企业的盈利增长和估值风险,也会关注A股能否逐渐改善股东回报与长期资金结构。
复制本文链接
资讯文章中币网所有,未经允许不得转载。
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50
新闻 · 2026-11-12 13:55
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53