星期一 · 2026年11月16日
22:25:49

作者:链上吃瓜员 更新时间:2026-11-16 14:25
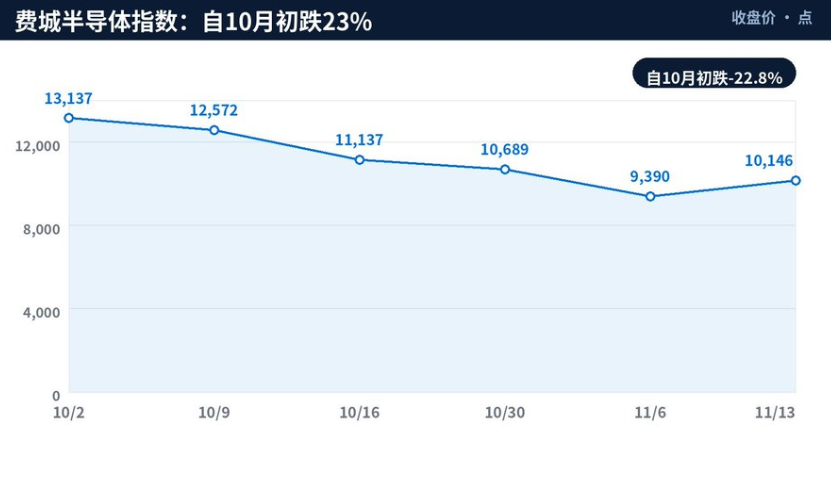
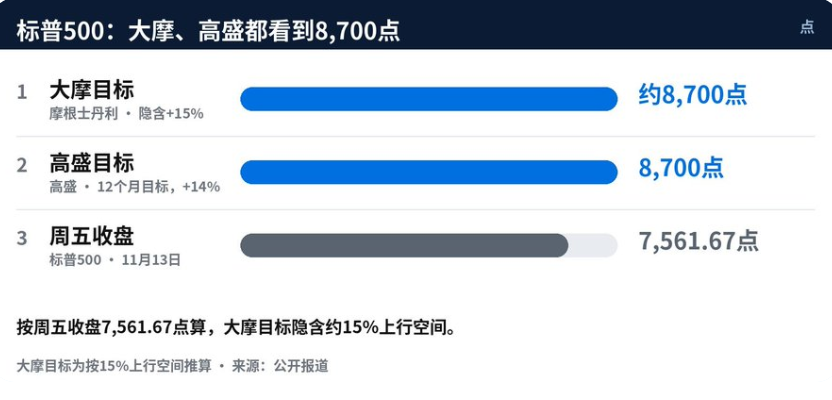
摩根士丹利11月15日的报告建议对全球股票采取“最大幅度超配”,理由是AI资本开支周期仍然完好,会把经济和盈利增长推到明年。费城半导体指数自10月初已经跌了23%,MSCI全球指数较8月峰值跌超4%,标普500较10月6日纪录收盘跌3.3%。大摩的判断是,跌得深的不是全球股市,是芯片;便宜的是风险资产。摩根士丹利11月15日的报告建议对全球股票采取“最大幅度超配”,理由是AI资本开支周期仍然完好,会把经济和盈利增长推到明年。费城半导体指数自10月初已经跌了23%,MSCI全球指数较8月峰值跌超4%,标普500较10月6日纪录收盘跌3.3%。大摩的判断是,跌得深的不是全球股市,是芯片;便宜的是风险资产。标普500目标上调,隐含约15%上行空间,按周五收盘算对应约8700点。
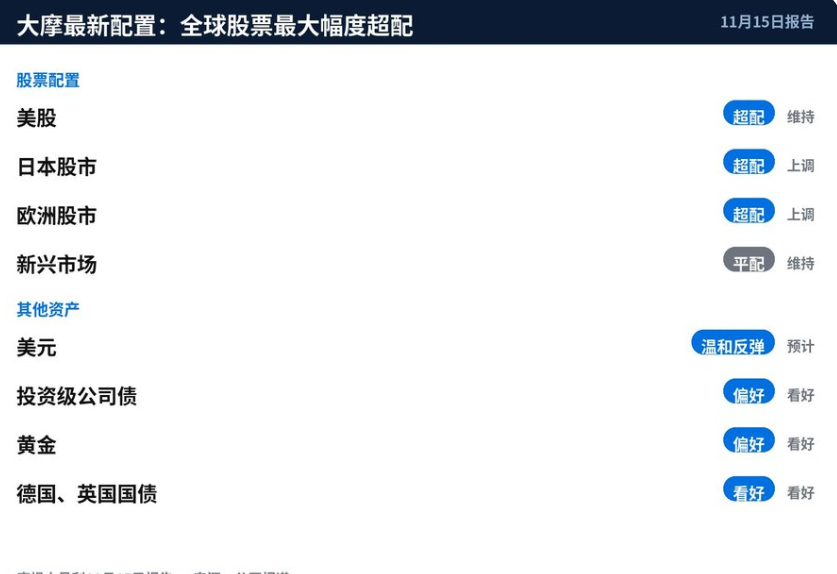
包括塞雷娜·唐在内的摩根士丹利策略师在11月15日的报告中写道:“随着风险资产变得便宜,我们拥抱风险。”报告的另一句更关键:“在全球股票内部,故事正在从超大规模云厂商向外扩散,2027年将越来越关乎AI采用者的回报。”大摩维持美股“超配”,把日本和欧洲股票上调至“超配”,新兴市场维持“平配”。
大摩敢在这个时候喊“最大幅度超配”,因为回撤集中在芯片。费城半导体指数10月2日收13,136.67点,到11月13日收10,146.32点,跌22.8%;11月6日一度跌到9,390.25点,一周反弹8.1%。MSCI全球指数只跌了4%出头:跟踪它的ACWI基金8月13日盘中最高162.80美元,11月13日收156.10美元,跌4.1%。标普500更少:10月6日纪录收盘7,818.93点,11月13日收7,561.67点,跌3.3%。
背景是上周的市场还在怕两件事:美国中期选举和粘性通胀,重新点燃了对AI变现能力的怀疑。大摩的回答是:怀疑归怀疑,资本开支周期没断——云厂商的钱还在烧,2027年看的是谁把AI用出回报,不是把谁烧得更多。
矩鼎视点:大摩这份报告的潜台词是:回撤集中在芯片,全球股市的跌幅只有4%出头,估值已经便宜到可以“拥抱风险”。但“最大幅度超配”不是“芯片见底”——大摩看好的也不是芯片本身,是故事外扩:2027年看AI采用者的回报,不是烧钱的云厂商。上一篇算的三本账没错,大摩也没否认;它赌的是,账算得清,钱照样烧。
大摩上调了标普500指数目标位,隐含约15%上行空间。按周五收盘7,561.67点算,对应约8,700点。巧合的是,高盛也把标普500的12个月目标定在8,700点,较当时收盘高14%以上。两家大行,同一个点位。
大摩的算法是盈利加估值。策略师预计,MSCI全球指数明年的盈利增长可能达到13%,估值拖累应会缓解,甚至可能反转;该指数的共识前瞻市盈率为15倍,为2023年以来最低。原话是:“鉴于我们对全球经济增长的基本预期,以及上市公司对长期资本开支和创新主题的杠杆效应,强劲的盈利增长趋势可能会持续。由于流动性状况收紧,2026年的估值倍数已大幅下降——这种情况明年可能不再构成不利因素。”
美股内部,大摩青睐具备“顺周期特性”的优质股;日本看再通胀,欧洲看估值;基于估值,大摩更偏好韩国股票而非台股。
矩鼎视点:15%的上行空间,一半靠盈利涨13%,一半靠估值不再拖后腿。大摩的算盘是:明年盈利涨13%,市盈率只要不跌,指数就跟着涨。但这个逻辑有个前提——盈利真的涨13%。周二英伟达盘后财报是第一块试金石,11月19日阿里财报是第二块。
这轮上调的重点不在美国,在日本和欧洲——“最大幅度超配”的是全球股票,不是美股。大摩把日本和欧洲股票都上调至“超配”,新兴市场维持“平配”。日本的逻辑是再通胀,欧洲的逻辑是估值便宜;韩国的估值比台湾更有吸引力。
但今天的市场没给面子。周一截至发稿,日经225指数跌1.98%,报59,932.01点,跌破6万点整数关口;韩国KOSPI指数跌2.78%,报5,143.49点。升级当天,日经就跌破6万点——大摩看的是明年,盘面看的是今天。
矩鼎视点:评级看的是明年,盘面看的是今天,两者不在一个时间维度上。大摩上调日本的逻辑是再通胀,不是一天的涨跌;但日经跌破6万点这件事本身提醒你:上调评级不等于明天就涨,6万点这个整数关口破了,市场情绪要先消化。
同一份报告里,大摩对债市也给了数:预计美联储还将加息两次,10年期美国国债收益率明年上半年可能在5.05%附近。包括马修·霍恩巴赫在内的策略师写道:“由于市场定价偏向鹰派结果,我们预计G10多数国家的收益率将低于远期水平,尤其是在2028年,同时收益率曲线将更陡。”
这里有个细节要写准:大摩报告写的是“升至5.05%”,但10年期收益率上周四(11月12日)已经收在5.10%到5.11%。大摩的5.05%不是再涨,是大体持平、略降——等于说,大摩认为明年上半年收益率不再大涨,曲线变陡主要靠短端。
其他资产上,大摩看好德国国债和英国国债——市场定价的英国央行加息次数多于大摩预期,欧洲央行2028年宽松力度的定价则低于大摩预期;同时预计美元温和反弹,偏好投资级公司债和黄金。
矩鼎视点:股票和债券的结论合起来读才完整:大摩一边喊股票“最大幅度超配”,一边说美联储还要加两次息、10年期在5.05%附近。它的世界里,加息和牛市可以同时成立——前提是盈利真的涨13%。如果周二英伟达财报交不出1,080亿,这份报告的两边都要重算。
复制本文链接
资讯文章中币网所有,未经允许不得转载。
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50
新闻 · 2026-11-12 13:55
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53