星期一 · 2026年11月16日
23:11:54

作者:链上吃瓜员 更新时间:2026-11-16 13:47
如果你在支付公司、跨境电商、汇款或企业财资部门,这篇只回答一个问题:稳定币会绕过Visa和万事达吗?如果不会,它绕过的是谁?表面看稳定币在抢传统卡组织的饭,实际是Visa把稳定币的能力接进了自己的后台,用来处理跨境结算和流动性。想看清它到底动了谁的蛋糕、又给谁开了新路子的,直接看这篇就够了。如果你在支付公司、跨境电商、汇款或企业财资部门,这篇只回答一个问题:稳定币会绕过Visa和万事达吗?如果不会,它绕过的是谁?表面看稳定币在抢传统卡组织的饭,实际是Visa把稳定币的能力接进了自己的后台,用来处理跨境结算和流动性。想看清它到底动了谁的蛋糕、又给谁开了新路子的,直接看这篇就够了。
几年前,很多人预言稳定币会“干掉信用卡”:点对点转账,几乎零手续费,谁还需要收 2% 到 3% 刷卡费的卡组织?
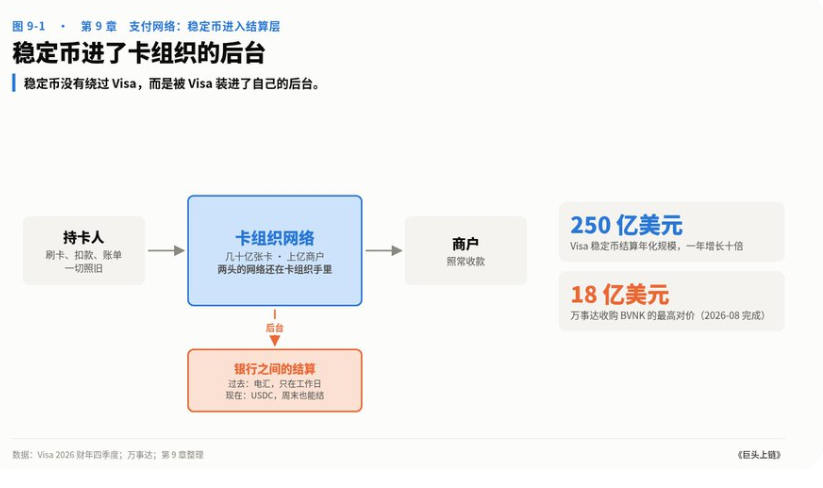
2026 年的情况正好相反。Visa 在 2026 财年第四季度披露,它的稳定币结算量已经达到年化 250 亿美元,一年增长了十倍;支持的区块链从不到 5 条增加到 10 条,支持 5 种稳定币,挂钩稳定币的卡项目超过 225 个。万事达 2026 年 6 月把 USDC、PYUSD、USDG、RLUSD、SoFiUSD 等稳定币接进了结算网络,8 月 3 日又以最高 18 亿美元完成了对稳定币基础设施公司 BVNK 的收购。
持卡人看不到这些变化。刷卡、扣款、账单,一切照旧。变的是卡组织和银行之间的结算:过去用银行电汇,只能在工作日走;现在可以用 USDC,周末和节假日也能结。
所以,稳定币没有绕过 Visa,而是被 Visa 装进了自己的后台。卡组织最值钱的东西是两头的网络:几十亿张卡和上亿个商户。稳定币改变的是网络中间的管道,两头的网络还在卡组织手里。
稳定币绕过的,是另外一群中间人:代理行和传统汇款机构。
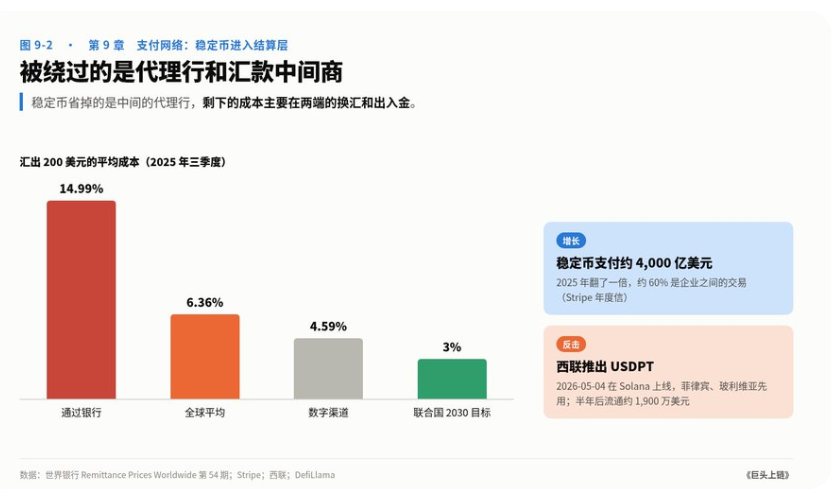
一笔跨境汇款,通常要经过汇出行、一家或几家代理行、汇入行,每一层都收费,还要等工作日和时差。世界银行的数据显示,2025 年第三季度,全球汇出 200 美元的平均成本是 6.36%;通过银行汇款,平均成本高达 14.99%。
用稳定币,这笔钱可以在几分钟内到达对方的钱包或合作机构,链上转账的成本以美分计。成本剩下的主要是两端的换汇和出入金。
这就是为什么稳定币支付最先在跨境 B2B 和汇款里长起来。Stripe 在 2026 年 2 月的年度信里写,2025 年全球稳定币支付量翻了一倍,达到约 4,000 亿美元,其中约 60% 是企业之间的交易;它收购的稳定币平台 Bridge,交易量一年涨到原来的四倍多。
被绕过的一方也在反击。西联汇款 2026 年 5 月 4 日在 Solana 上推出了自己的稳定币 USDPT,由 Anchorage Digital 银行发行,先在菲律宾和玻利维亚使用。半年后,USDPT 的流通量约 1,900 万美元。
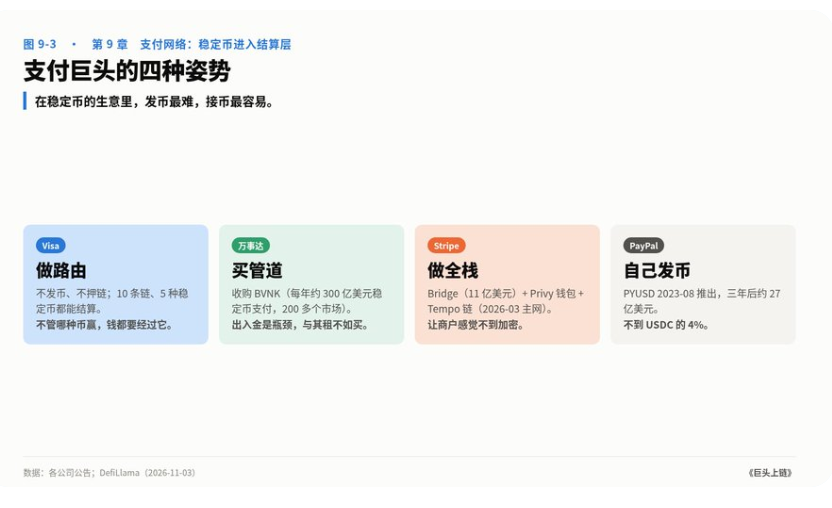
面对稳定币,支付巨头选了四种不同的姿势:
四种姿势里,PayPal 最像富达和法兴:有牌照、有用户,币却很难长大。Visa 和万事达不发币,规模反而涨得快。这再次说明,在稳定币的生意里,发币最难,接币最容易。
支付巨头不发币,不代表它们不想要发币的那份钱。
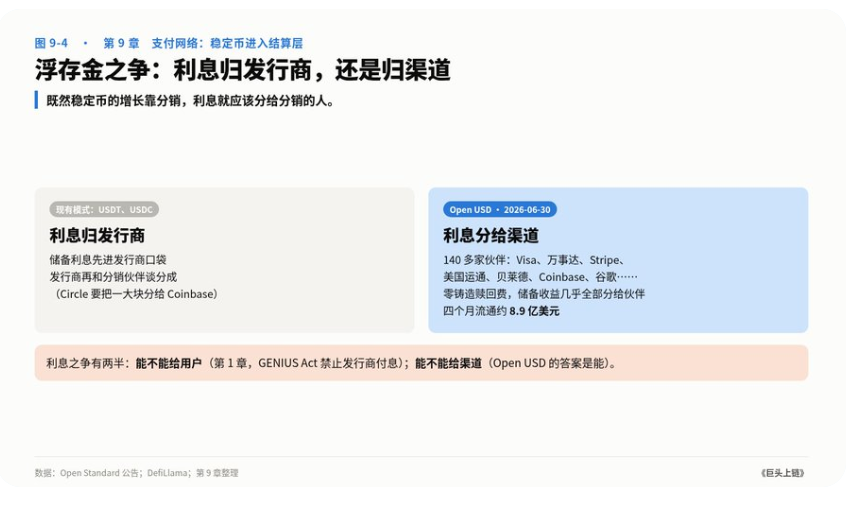
2026 年 6 月 30 日,一家叫 Open Standard 的公司宣布推出稳定币 Open USD(OUSD),背后有 140 多家合作伙伴:Visa、万事达、Stripe、美国运通、贝莱德、Coinbase、谷歌、Shopify、西联汇款……负责人是 Bridge 的联合创始人。
Open USD 最大的不同是分账方式:铸造和赎回不收费,储备收益扣除一小笔管理费后,几乎全部分给合作伙伴。
这一条直接冲着现有的稳定币模式而来。今天,USDT 和 USDC 的储备利息归发行商。Circle 要把一大块利息分给 Coinbase 这样的分销伙伴,是因为分销方手里有用户。Open USD 把这个逻辑推到底:既然稳定币的增长靠分销,利息就应该分给分销的人。
这就是我说的“浮存金之争”:稳定币每年几十亿美元的储备利息,最后归发行商,还是归带来用户的支付网络、商户和钱包?GENIUS Act 里“利息能不能给用户”,是这场争夺的一半;Open USD 争的是另一半:利息能不能给渠道。
Open USD 9 月 30 日正式上线,到 11 月初流通量约 8.9 亿美元,已经是 PYUSD 的三分之一。但要看清这个数字的来历:Coinbase、万事达、Shopify、Stripe、Visa 五家创始方承诺投入超过 10 亿美元做启动流动性。8.9 亿美元首先是创始方的投入,还不能证明市场需求;它能不能长大,要看渠道真的把用户的钱换成 OUSD。
稳定币支付增长很快,但离“改写支付”还远。
Visa 年化 250 亿美元的稳定币结算量,相当于 Visa Direct 一年约 1.5 万亿美元支付量的 1.7%,更不用说 Visa 整个网络的规模。BCG 估计,2025 年真实经济里的稳定币支付(买商品和服务)在 3,500 亿到 5,500 亿美元之间,不到稳定币全部链上转账量的 1%。其余的转账,大多发生在交易所、交易机构和 DeFi 协议之间。
所以,支付巨头今天接进稳定币,更多是在布局,而不是在收割。它们押的是:一旦企业和个人习惯了 7×24 小时、几分钟到账的美元,这部分支付量会长得很快,而它们要确保这些钱仍然经过自己的网络。
如果你在支付、跨境电商、汇款或企业财资部门,先问三个问题:
1、你的痛点在前台还是后台?
消费者刷卡体验没问题,就不必让他们碰稳定币;痛点在跨境结算、周末到账、供应商付款,稳定币最先能帮你。
2、你是在发币、接币,还是分利息?
多数企业不需要自己发币。接入 Visa、万事达、Stripe 这些已经支持稳定币的网络,成本最低;如果你手里有大量用户和余额,就去谈储备收益的分成。
3、两端的出入金够不够?
稳定币省下的是中间的代理行费用,两端的换汇、合规和出入金仍然要花钱。先算清楚你最常用的几条跨境通道,两端成本加起来是否真的低于 6%。
一句话:稳定币没有绕过卡组织,绕过的是代理行;支付巨头不急着发币,它们争的是浮存金归谁。
到这里,关于稳定币没有干掉Visa:反而被装进了后台的介绍就结束了,各位想要了解更多加密内容,请关注后续中币网相关文章。
复制本文链接
资讯文章中币网所有,未经允许不得转载。
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50
新闻 · 2026-11-12 13:55
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53