星期二 · 2026年11月17日
02:08:30

作者:链上吃瓜员 更新时间:2026-11-16 09:52
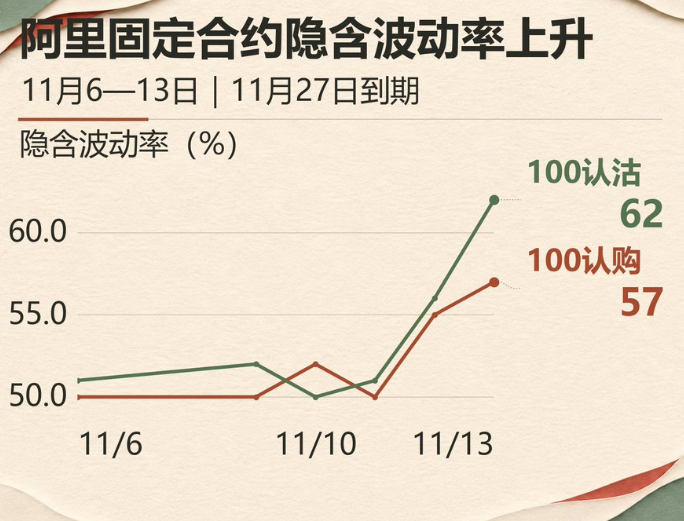
11月9日至13日港股科技股连续承压,阿里巴巴从11月6日收盘的104.90港元跌到90.55港元,全周跌13.68%,接近同期恒生指数3.45%跌幅的四倍。期权这边更值得看:阿里11月27日到期、100港元行权价的认购和认沽隐含波动率分别从50%、51%升到57%、62%,同期两张活跃恒指11月期权的隐波反而在降。11月9日至13日港股科技股连续承压,阿里巴巴从11月6日收盘的104.90港元跌到90.55港元,全周跌13.68%,接近同期恒生指数3.45%跌幅的四倍。期权这边更值得看:阿里11月27日到期、100港元行权价的认购和认沽隐含波动率分别从50%、51%升到57%、62%,同期两张活跃恒指11月期权的隐波反而在降。互联网公司财报密集期将至,交易者为个股不确定性支付的价格在上升,但指数期权上没出现这种加价,个股和指数的波动率走势这周明显分叉了。
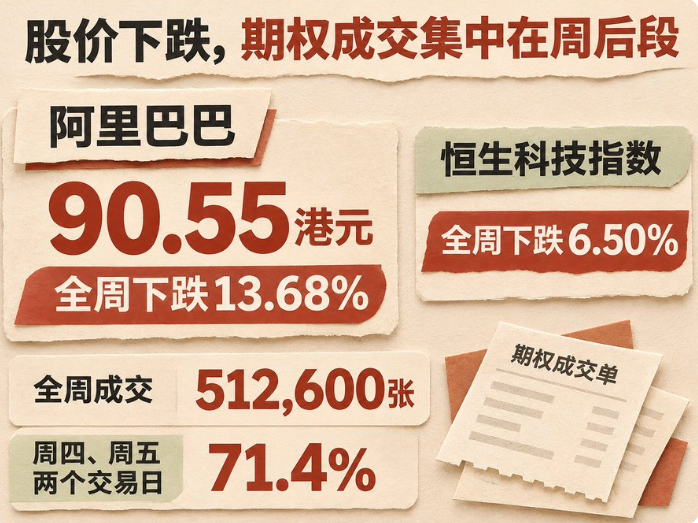
财报前,盈利预期分歧率先体现在现货价格上。恒生科技指数全周下跌 6.50%,接近恒指跌幅的两倍。富途资讯 11 月 13 日的财报前瞻把下周腾讯、阿里、京东、百度等公司密集披露业绩列为关注重点,争议集中在两处: AI 投入对利润和现金流的挤压,以及即时零售补贴退坡能带来多大盈利修复。
机构预期也指向同一组矛盾。财联社 11 月 10 日援引高盛研报称,中国互联网行业第三季度调整后净利润合计预计同比增长 9%,扭转前两个季度的同比下滑;但资本开支和自由现金流的矛盾仍然突出。按该报道转述的高盛判断,腾讯依靠游戏和社交业务的现金创造能力,较有条件维持资金盈余;阿里的即时零售和 AI 投入则使现金收支平衡面临更长的调整过程。这是针对尚未公布业绩的预期,也解释了盈利修复为何没有转化为股价企稳。
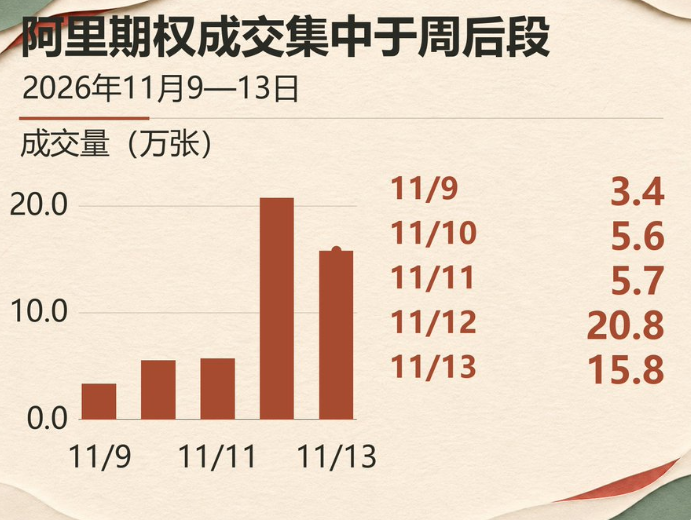
从交易所数据看,阿里的风险重估集中在后两个交易日。港交所股票期权日报显示, 11 月 9 日至 11 日,阿里期权每日成交分别为 33,653 张、 55,686 张和 57,114 张; 12 日陡增至 207,863 张,为前一日的 3.64 倍; 13 日回落至 158,284 张,仍显著高于周初。全周成交 512,600 张,其中周四、周五两个交易日合计占约 71.4%。
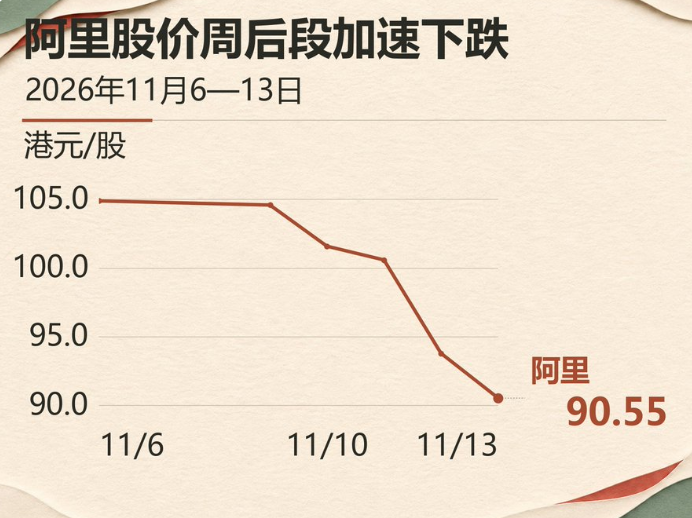
成交放量与现货价格的转折相互印证。阿里前三个交易日依次收于 104.60 、 101.60 和 100.60 港元,周四跌至 93.80 港元,跌破 100 港元行权价,周五进一步降至 90.55 港元。股价跌破行权价后,原本接近平值的 100 港元认沽转为明显实值,认购则转为虚值,两个方向的期权进入不同的损益区间。
持仓变化与成交同向。阿里期权总未平仓量由 11 月 6 日的 1,898,519 张增至 13 日的 2,021,848 张,增加 123,329 张,约 6.50%。成交放大叠加持仓增加,说明风险转移与头寸调整都在发生;其中保护性买入、卖方承接、平仓和换仓各占多少,总量数据无法区分。
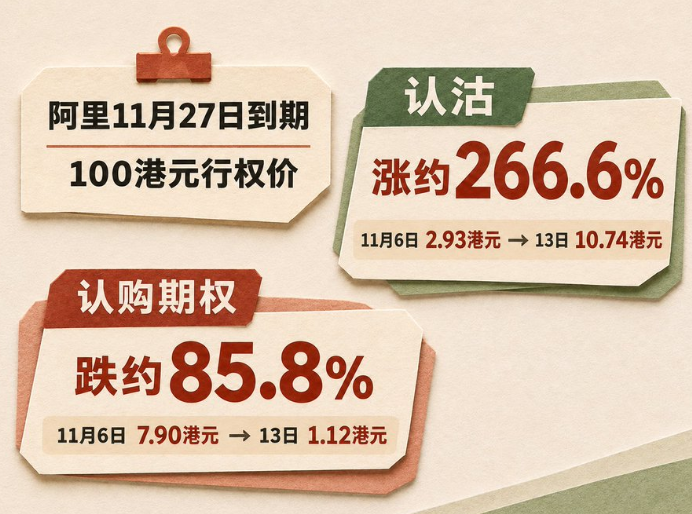
把到期日和行权价固定,价格变化会看得更清楚。阿里 11 月 27 日到期、 100 港元行权价的认购期权,港交所结算价由 11 月 6 日的每股 7.90 港元降至 13 日的 1.12 港元,跌约 85.8%;同到期、同行权价的认沽结算价由 2.93 港元升至 10.74 港元,涨约 266.6%。此处均为交易所结算价,反映周度估值变化。
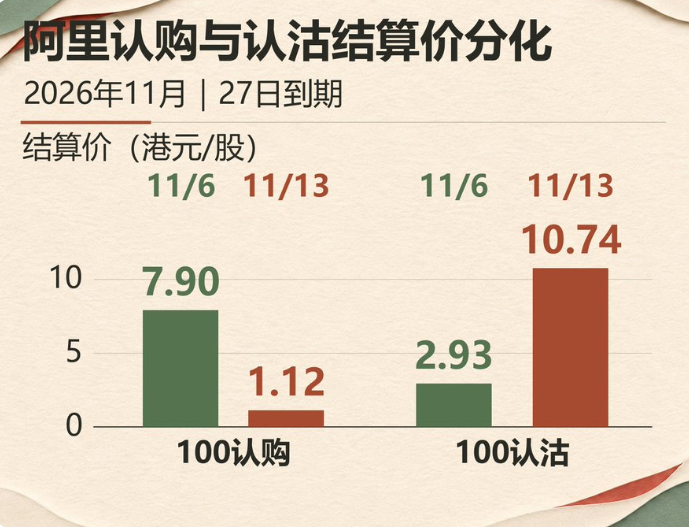
认沽上涨最直接的驱动是股票下跌。周五股票收于 90.55 港元, 100 港元认沽仅按行权价与股价之差计算的内在价值就有 9.45 港元,结算价较之高出 1.29 港元。报告周开始前,股票还在 100 港元上方,这张认沽没有内在价值。因此,本周的认沽收益首先来自方向判断命中,不能全部归为波动率交易的回报。
不过,波动率重估也真实存在。同一张 100 港元认沽,披露隐含波动率从 11 月 6 日的 51%起步,经过周一 52%、周二 50%、周三 51%,周四升至 56%、周五升至 62%。认购的对应序列为 50%、 50%、 52%、 50%、 55%、 57%。两张合约在周后段同步上调隐含波动率,说明剔除股票下跌、剩余期限缩短和行权位置变化之后,合约估值中对波动的计价仍在提高。
这也解释了认购为何在隐含波动率上升时仍大幅缩水。股价从行权价上方跌到下方,内在价值消失,叠加时间价值消耗,足以压过波动率上升的支撑。持有认购的投资者即使判断对了“波动会变大”,仍可能因方向不利而亏损。对持有股票并卖出认购的投资者,权利金只能缓冲部分跌幅;卖出认沽所收取的收入,对应的则是股价继续下跌时按约定价格承接股票的义务。
财报前提高的波动率还会影响财报后的损益。如果实际业绩和指引未带来超出定价的价格变化,事件落地后的波动率回落会压低期权剩余价值;若现金流、资本开支或业务指引显著偏离预期,跳空幅度可能远超数日权利金。策略的关键在于承受了什么风险,而非账面收到多少权利金。
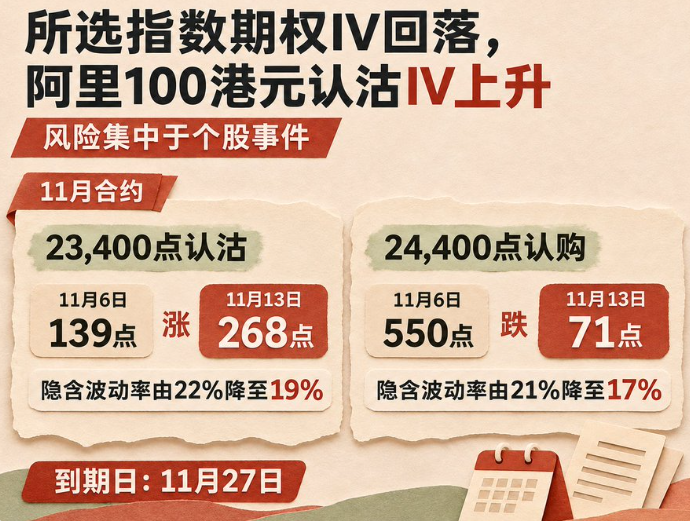
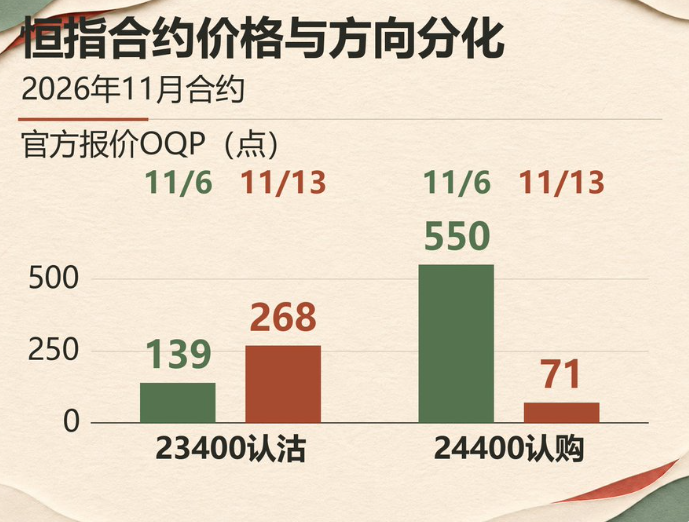
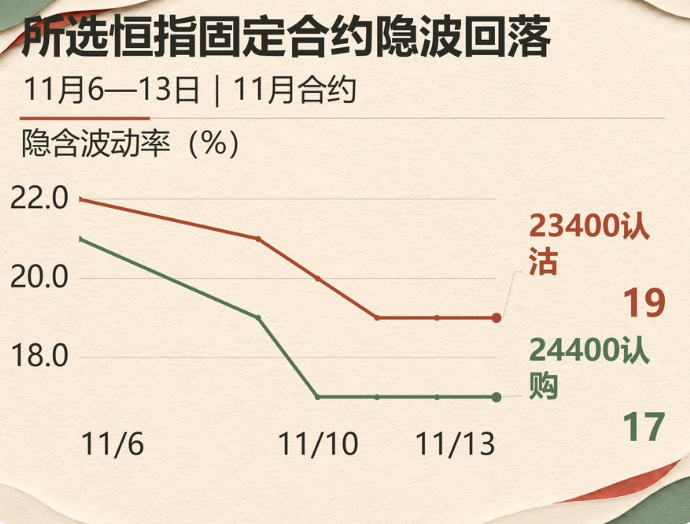
同样是港股下跌,恒指期权的表现不同。港交所恒指期权日报显示, 11 月合约中 23,400 点认沽的 OQP (交易所官方报价价格)由 11 月 6 日的 139 点升至 13 日的 268 点,涨约 92.8%,但披露隐含波动率由 22%降至 19%; 24,400 点认购的 OQP 由 550 点降至 71 点,隐含波动率由 21%降至 17%。 OQP 与前述股票期权结算价属于不同的价格字段。
逐日数据更能呈现这种差别。 11 月 9 日至 13 日,上述恒指认沽的隐含波动率依次为 21%、 20%、 19%、 19%、 19%,认购为 19%、 17%、 17%、 17%、 17%。在周后段指数继续回落时,这两张合约的隐含波动率没有跟随阿里合约跳升。恒指自身的方向变化已足以推高认沽价格,无须额外假设指数市场出现普遍的波动率抢购。
个股风险重新加价也不止阿里一家。港交所股票期权汇总表披露的隐含波动率指标显示,腾讯从 11 月 10 日的 31%升至 13 日的 42%,阿里同期从 51%升至 68%,盈富基金从 17%升至 19%。这组汇总指标与固定行权价合约口径不同,主要用于观察各标的自身的变化;它显示的是,周后段科技龙头的波动率调整幅度明显大于指数。
这种分化与公司业绩窗口相吻合。指数包含多个行业,互联网公司现金流和 AI 投入的不确定性则集中在个别股票上;指数期权可以处理较广泛的市场方向风险,却未必能完整对冲某家公司业绩引发的额外跌幅。持有互联网股票组合时,选择哪种保护工具,取决于想转移的是市场共同波动,还是单个公司的盈利与估值风险。
进入财报密集期后,最有信息量的变化是公司公布的现金流和资本开支指引能否降低市场对后续融资、回购和盈利兑现的疑虑。如果业绩带动股价修复、固定合约隐含波动率回落,期权价格将同时受到方向和波动率两股力量牵引;若股价继续下行、认沽隐含波动率进一步上升,则意味着方向风险与事件风险仍在叠加。上周的交易已经提示:判断港股期权的贵贱,需要落到具体标的、到期日和行权价。
复制本文链接
资讯文章中币网所有,未经允许不得转载。
新闻 · 2026-11-16 16:07
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50
新闻 · 2026-11-12 13:55
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53