星期日 · 2026年11月15日
08:45:29
作者:链上吃瓜员 更新时间:2026-11-14 14:47
今年三季度,Anthropic比二季度多做了54亿美元的收入,同一个季度算力和基础设施费用却多了43亿美元。两笔钱得放在一起看。三季度收入169.56亿美元,已经是去年全年的3.7倍;收入涨了47%,算力和基础设施费用涨了77%。按11月10日招股书修订稿给出的发行价区间,市场很快就要给这门生意定价。收入增速和成本增速之间的差距,决定了这轮增长到底能不能撑住即将到来的估值。今年三季度,Anthropic比二季度多做了54亿美元的收入,同一个季度算力和基础设施费用却多了43亿美元。两笔钱得放在一起看。三季度收入169.56亿美元,已经是去年全年的3.7倍;收入涨了47%,算力和基础设施费用涨了77%。按11月10日招股书修订稿给出的发行价区间,市场很快就要给这门生意定价。收入增速和成本增速之间的差距,决定了这轮增长到底能不能撑住即将到来的估值。
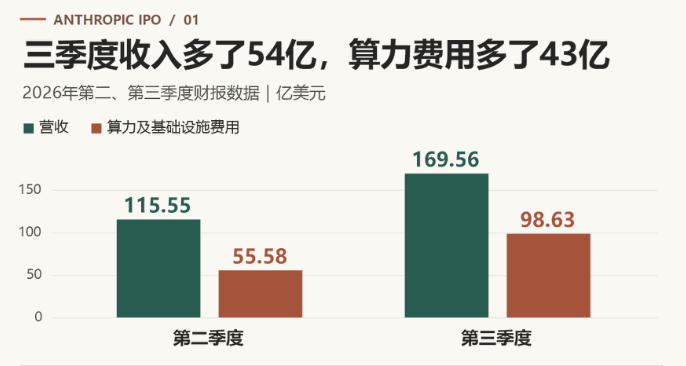
年初一个季度,Anthropic的收入还只有47.31亿美元。二季度到了115.55亿,三季度再到169.56亿。把去年全年45.85亿美元摆在旁边看,就知道这半年Claude卖得有多快。
这轮增长有一个很具体的产品,Claude Code。过去的编程助手给你补几行代码,接下来该改哪里、要跑什么测试,还是你自己来。现在可以把一个任务交给Claude,让它读代码库、改文件、跑测试,报错了再回去改。一项工作从头跑到尾,模型得来回调用很多次。开发者开始把它用在日常工作里,账单自然和偶尔聊两句不是一个量级。
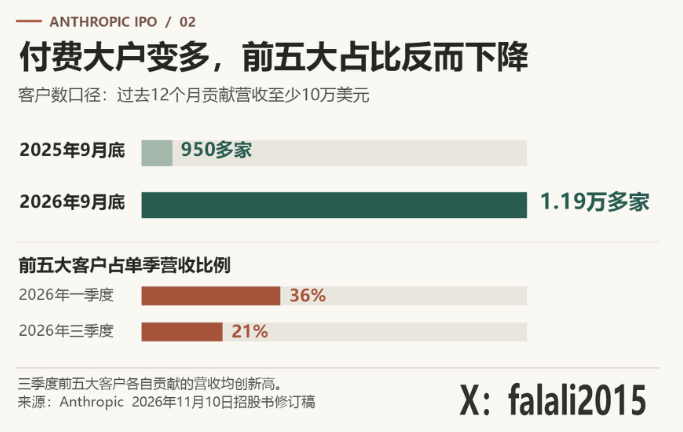
钱也不是靠几家大客户撑起来的。过去12个月给Anthropic贡献至少10万美元收入的客户,去年9月底有950多家,今年9月底超过1.19万家。三季度前五大客户各自贡献的收入都创了新高,加起来占比却从一季度的36%降到了21%。大客户在加量,更多的增量来自这五家之外。
不少企业还可以直接从自己正在用的云平台采购Claude,把它接进现有系统。前三季度约44%的收入来自云平台市场渠道。客户越容易买,Claude越容易从一个部门扩到更多部门;相应地,云厂商也从分销里分钱。那些给Anthropic供算力的公司,有些同时在替它卖产品。
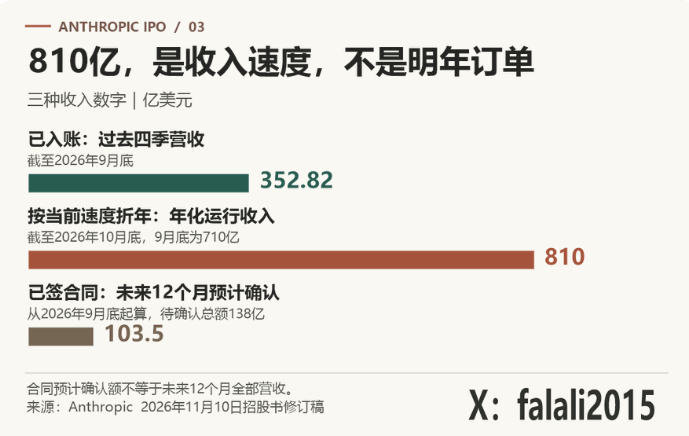
截至10月底,Anthropic披露的年化运行收入是810亿美元,比9月底多了100亿。这个数字怎么算?最近28天的按量使用费乘以13,再加上当前月订阅费乘以12。Claude最近用得越多,数字跳得越快。最近四个季度真正入账的收入是352.82亿美元。
招股书里还有一个数字:截至9月底,已签合同中尚待确认的收入为138亿美元,预计约四分之三,也就是103.5亿美元,会在接下来12个月确认。这个数字主要反映客户已经作出的合同承诺。大量按量调用是用多少、付多少,明年企业多跑一倍任务,这部分就可能多收钱;假期少开工、预算被砍,或者把任务切给别的模型,账单也会跟着往下走。
这一点已经在收入上看得见。Anthropic披露,三季度用量增长带来的收入,有约6亿美元被新版模型降价和合同折扣抵消。对客户来说,不会每次改个配置文件都叫最贵的模型。简单活交给便宜的,难调的故障再上Claude的高端型号。以后企业用AI用得更多,和它愿意按今天的价格买同样多的Claude,是两回事。
降价也能打开需求。单次任务跑得更便宜,原来舍不得交给模型的活就可以交出去。真正要看的,是客户省下的钱会不会拿回来做更多事。按量生意的好处,是客户一旦发现有用,收入能在一个季度里窜上去;麻烦也是按量,买方随时都在算下一次调用值不值。
Anthropic通常要提前12到18个月采购算力。要等客户明年真的把订单下出来,再找机房、上服务器,交付早就赶不上了。三季度的98.63亿美元算力和基础设施费用里,有约50亿美元对应短期承诺下交付的算力。这批算力比类似的长期采购贵。用高价租来的算力接住突然涌进来的客户,是三季度这笔费用从收入的48%升到58%的原因之一。
要少买这些贵的短单,公司就得提前锁更长的合同。截至9月底及之后签下的采购和租赁承诺,合计约9009亿美元。约4516亿美元预计在2030年底前发生,其余绝大部分在2031到2045年之间。真正离现在近的,是从今年9月底起算12个月内预计支付的707亿美元,其中约42亿美元对应带有条件或启用前终止权的安排。
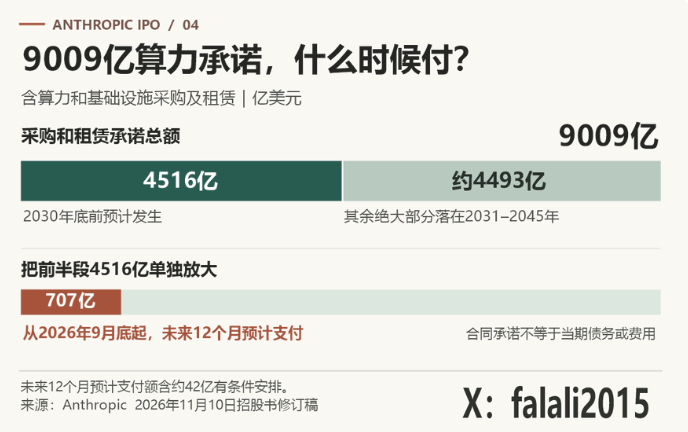
9009亿不是今天欠下的债,也不是下个季度要报的费用。它说明Anthropic在需求还没完全看清的时候,就已经给接下来几年的供给排了很长一张表。专用机房上线后,有机会替掉高价短租,把成本降下来。如果客户的增量没按预想出现,一部分已经交付的容量却不能跟着少付。
也不能拿新增机房的功率,乘一个固定系数,就算出Claude接下来能卖多少钱。机器可以拿去接付费请求,也可以拿去训练下一版。三季度超过80%的收入来自此前半年发布的模型。客户愿意为更新的Claude付钱,下一版就得接着练。训练不会在财报上直接变成当季收入,但Anthropic没有把这部分算力全挪去接单的余地。
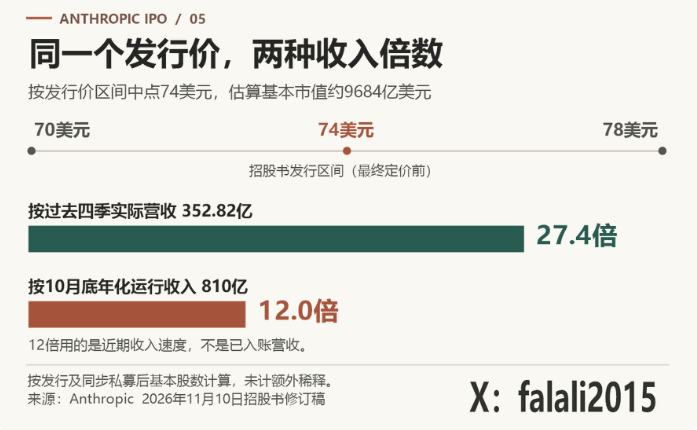
招股书给出的价格区间是每股70到78美元。取中间的74美元,按发行和同步私募完成后的基本股数计算,市值约9684亿美元,未计额外潜在稀释。拿这个市值除以810亿美元的年化运行收入,差不多12倍;拿它除以过去四个季度真正入账的收入,是27倍多。两种算法差了这么多,价格押的就是最近这段高用量能维持,还能继续往上走。
Anthropic短期不缺筹码。9月底账上有约1319亿美元现金、现金等价物和短期投资。按发行中间价,公司预计从IPO和同步私募净拿到约846亿美元。融资能让它先把容量备下来,把贵的短单逐步换掉。至于花出去的钱能不能靠客户挣回来,不能用融资额回答。
如果未来一年真能做出1000亿美元的财报收入,按这个发行市值算,市销率就不到10倍。到那时还得看多出来的收入能留下多少。三季度账面营业亏损5.67亿美元。剔除股权激励和捐赠配捐费用后,调整后营业利润从二季度的22.35亿美元增到24.63亿,利润率却从19%降到了15%。54亿美元的增量收入,最后只多留下了2.28亿美元调整后营业利润。等长期采购的算力陆续交付,贵的短租能替掉多少,比再报一个更大的年化数字更值得看。
Claude已经卖出了一门大生意。上市之后,要看的就是公司能不能把新机房填满,同时让每多卖出去一美元的Claude,比三季度多留下一点钱。
复制本文链接
资讯文章中币网所有,未经允许不得转载。
新闻·15小时前
新闻·15小时前
新闻·15小时前
新闻 · 2026-11-14 15:38
新闻 · 2026-11-14 13:32
新闻 · 2026-11-14 10:58
新闻 · 2026-11-14 09:50
新闻 · 2026-11-12 13:55
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:52