星期四 · 2026年09月24日
11:39:13
作者:海带 更新时间:2026-09-24 10:29
你最近有没有在某些平台看到USDC高达12%的年化活期收益?这可不是噱头。过去,稳定币持有者几乎都是“零利息储户”,发行方却把沉淀资金投向美国国债等安全资产,独享巨额回报,USDT、USDC无一例外。如今,这道“收益围墙”正在被打破:新一代收益型稳定币直接把底层资产的利息分给持有者,让持币本身变成被动投资,彻底改写稳定币的价值逻辑。你最近有没有在某些平台看到USDC高达12%的年化活期收益?这可不是噱头。过去,稳定币持有者几乎都是“零利息储户”,发行方却把沉淀资金投向美国国债等安全资产,独享巨额回报,USDT、USDC无一例外。如今,这道“收益围墙”正在被打破:新一代收益型稳定币直接把底层资产的利息分给持有者,让持币本身变成被动投资,彻底改写稳定币的价值逻辑。接下来,小编将为大家详细拆解收益型稳定币,并盘点USDe、USDY、PYUSD等五大头部项目,看看它们如何成为RWA与Web3赛道的新引擎。
从定义上看,收益型稳定币是指底层资产能产生收益,并将该收益(通常来自美债、RWA或链上收益)直接分配给持币者的稳定币,这与传统稳定币(如USDT/USDC)明显不同,因为它们的收益归发行方,持有者只是享有锚定美元的优势,但并没有利息收益。
而收益型稳定币却是让持币本身变成一种被动投资工具,究其原因,其实就是把Tether/USDT独吞的国债利息收益分给广大稳定币持有者,举个例子或许可以理解地更为直观:
譬如Tether印发USDT的过程,本质上就是加密用户拿美元去「购买」USDT的过程——Tether发行100亿美元的USDT,就意味着加密用户向Tether存入了100亿美元,来获得这100亿美元的USDT。
Tether在拿到这100亿美元后,并不需要向对应的用户支付利息,相当于以零成本的形式从加密用户手中获得实打实的美元资金,如果买入美国国债,那就是零成本、无风险的利息收入。
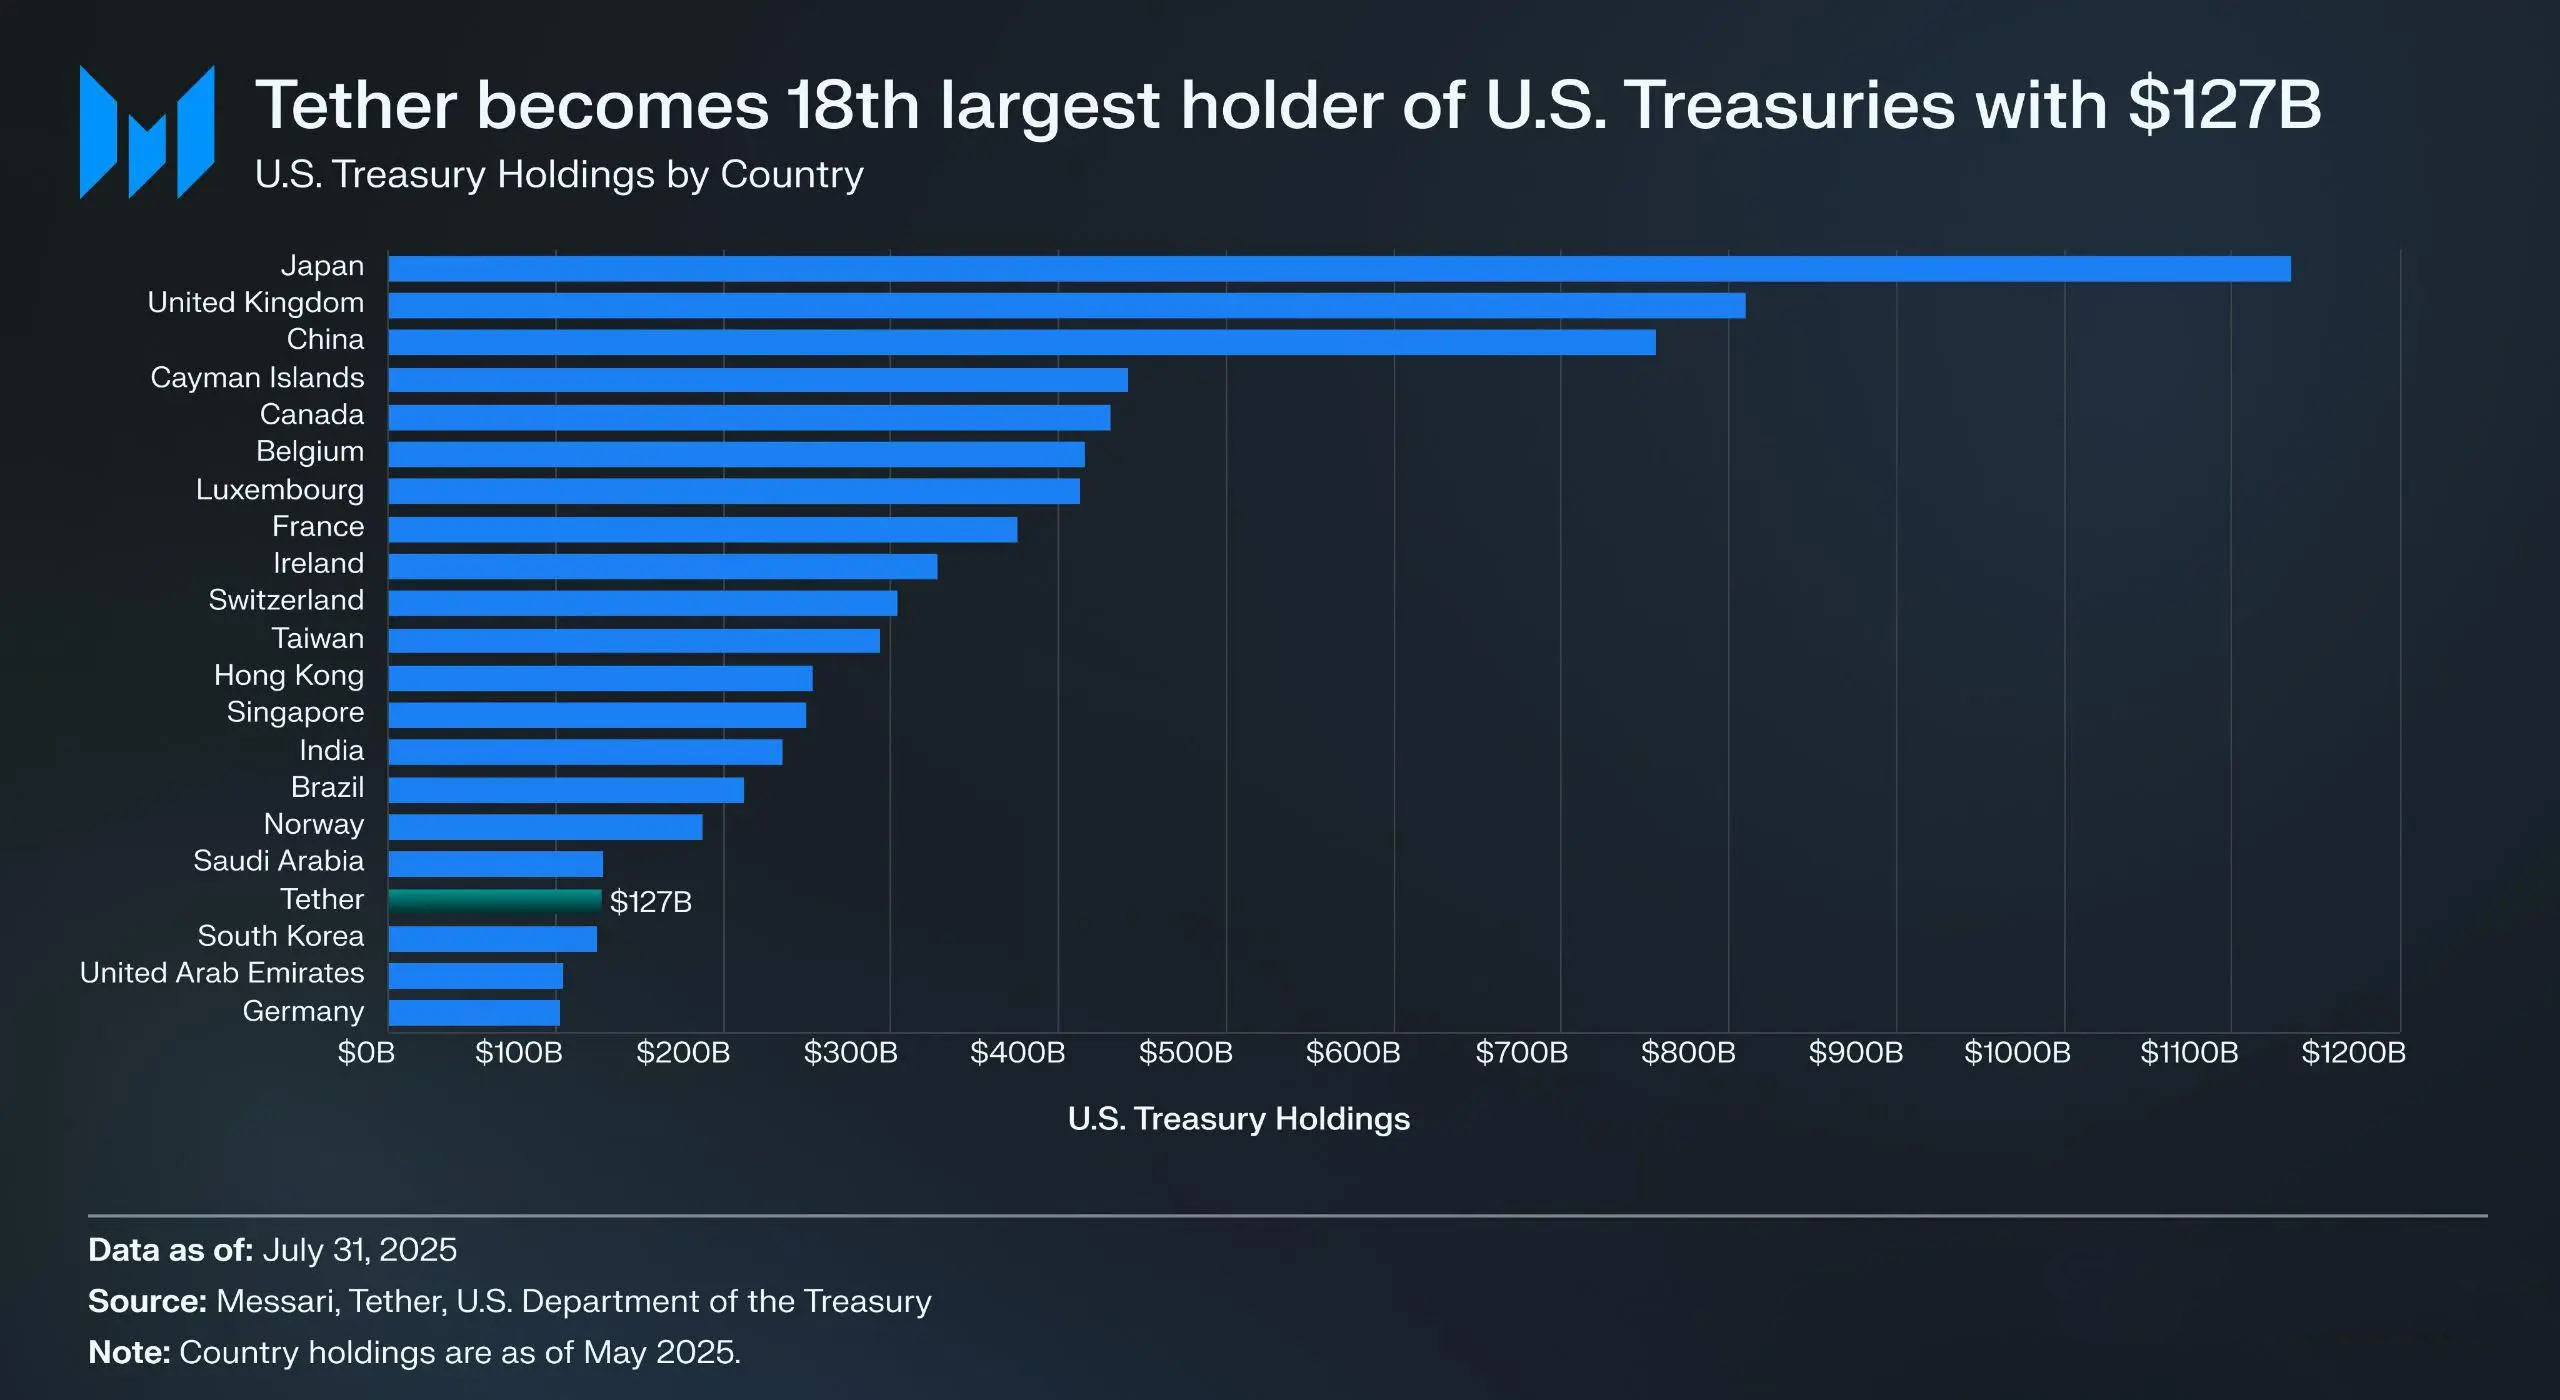
来源:Messari
根据Tether揭露的第二季鉴证报告,其直接持有超1,570亿美元的美国政府债券(包括1,055亿美元的直接持有和213亿美元的间接持有),使其成为全球最大的美国国债持有者之一——据Messari数据,截止2025年7月31日,Tether超越韩国成为第十八大美国国债持有者。
这意味着即便按4%左右的国债收益率,Tether每年也能躺赚60亿美元左右(差不多一季7亿美元左右),Tether第二季营运利润达49亿美元的数据也印证了这一模式的暴利。
而imToken基于「稳定币已不再是某个统一叙事可概括的工具,它的使用因人而异、因需而异」的市场实践,也将稳定币划分为多个可探索子集合。
其中按imToken的稳定币分类方法,收益型稳定币就被单列为能为持有者带来持续收益的特殊子类,主要包括两大类别:
如果说2020-2024年是「稳定币的扩容期」,那么2025年将是「稳定币的分红期」,在合规、收益和流动性三者平衡下,收益型稳定币或将成为下一个兆美元级别的稳定币子赛道。
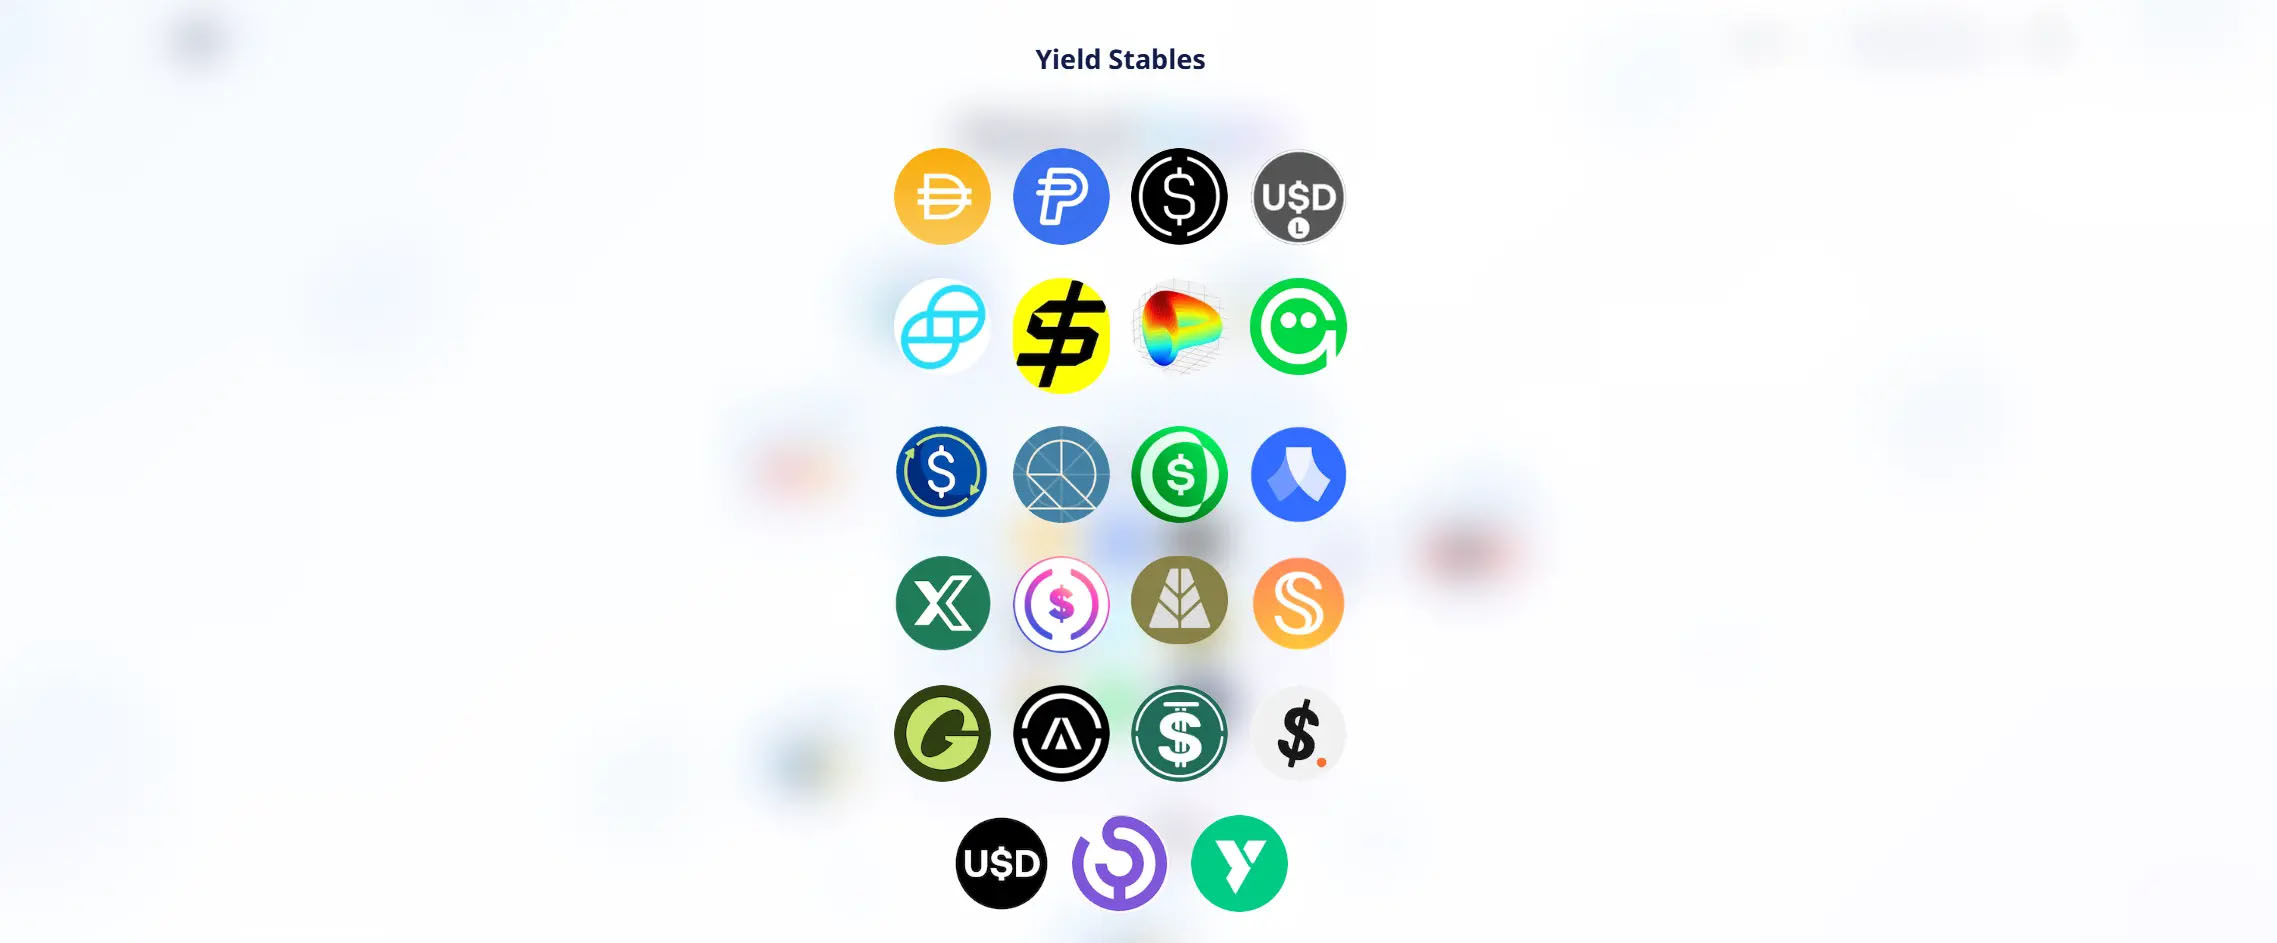
来源:imTokenWeb(web.token.im)的收益型稳定币
从具体落地路径看,大多数收益型稳定币与美国国债代币化紧密相关——用户持有的链上代币,本质上锚定的是由托管机构保管的美债资产,这样既保留了国债的低风险属性与收益能力,又具备链上资产的高流动性,还可以与DeFi元件结合,衍生出杠杆、借贷等金融玩法。
当前市场上,除了MakerDAO、FraxFinance等老牌协议继续加码外,Ethena(USDe)、OndoFinance等新玩家的发展也在迅速加速,形成了从协议型到CeDeFi混合型的多元格局。
Ethena的USDe
作为本轮收益型稳定币热潮的流量担当,首先自然是Ethena旗下稳定币USDe,近期其供应量也首次突破百亿大关。
EthenaLabs官网数据显示,截至发文时,USDe的年化收益率仍高达9.31%,此前更是一度维持在30%以上,高收益来源主要有两块:
其中前者比较稳定,目前大约在4%附近浮动,而后者则完全取决于市场情绪,因此USDe的年化收益某种程度上也直接取决于全网资金费率(市场情绪)。
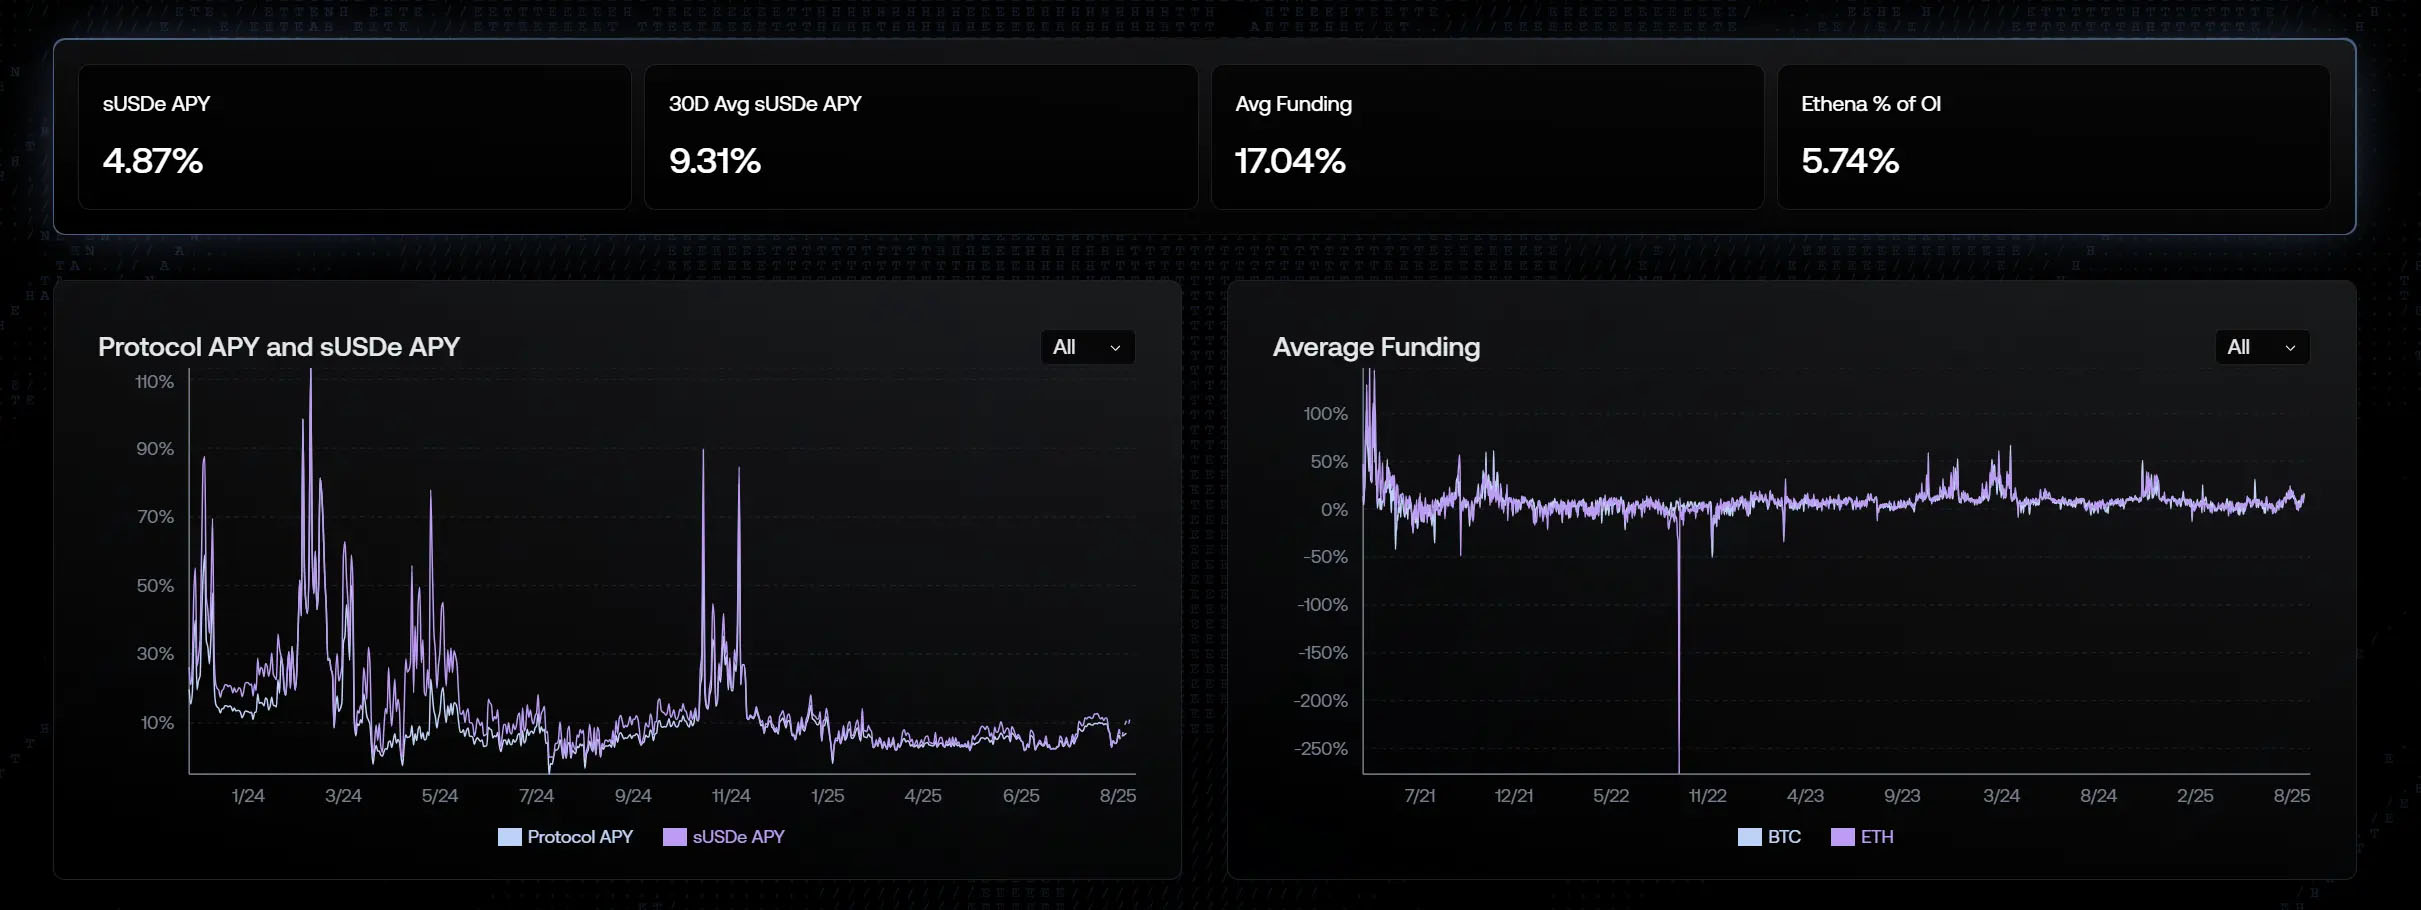
来源:Ethena
Ondo Finance USDY
Ondo Finance作为RWA赛道的明星专案,一直专注于将传统固定收益产品带入链上市场。其推出的USDYield(USDY)是一种由短期美国国债与银行活期存款担保的代币化票据,本质上属于不记名债权凭证,即持有人无需实名验证即可直接持有并享受收益。
USDY在本质上为链上资金提供了接近国债级别的风险敞口,同时赋予了代币可组合性,可与DeFi借贷、质押等模组结合,实现收益再放大。这一设计让USDY成为当前链上类货币市场基金的重要代表。
PayPal的PYUSD
PayPal的PYUSD在2023年问世时,主要定位是合规支付型稳定币,由Paxos作为托管方,1:1锚定美元存款和短期国债。
进入2025年后,PayPal开始尝试在PYUSD上叠加收益分配机制,尤其是在与部分托管银行和国债投资帐户的合作模式中,将部分底层利息收益(来自美债与现金等价物)回馈给持币用户,试图打通支付与收益的双重属性。
MakerDAO 的EDSR/USDS
MakerDAO在去中心化稳定币赛道的统治力无需赘述,其推出的USDS(原DAI存款利率机制的升级版)允许用户直接将代币存入协议,自动获得与美债收益挂钩的利息,且不必承担额外操作成本。
目前储蓄利率(SSR)为4.75%,存款规模接近20亿枚,客观上来看,改名事件的背后也是MakerDAO对自身品牌与业务形态的重新定位——从DeFi原生稳定币向RWA收益分配平台演进。
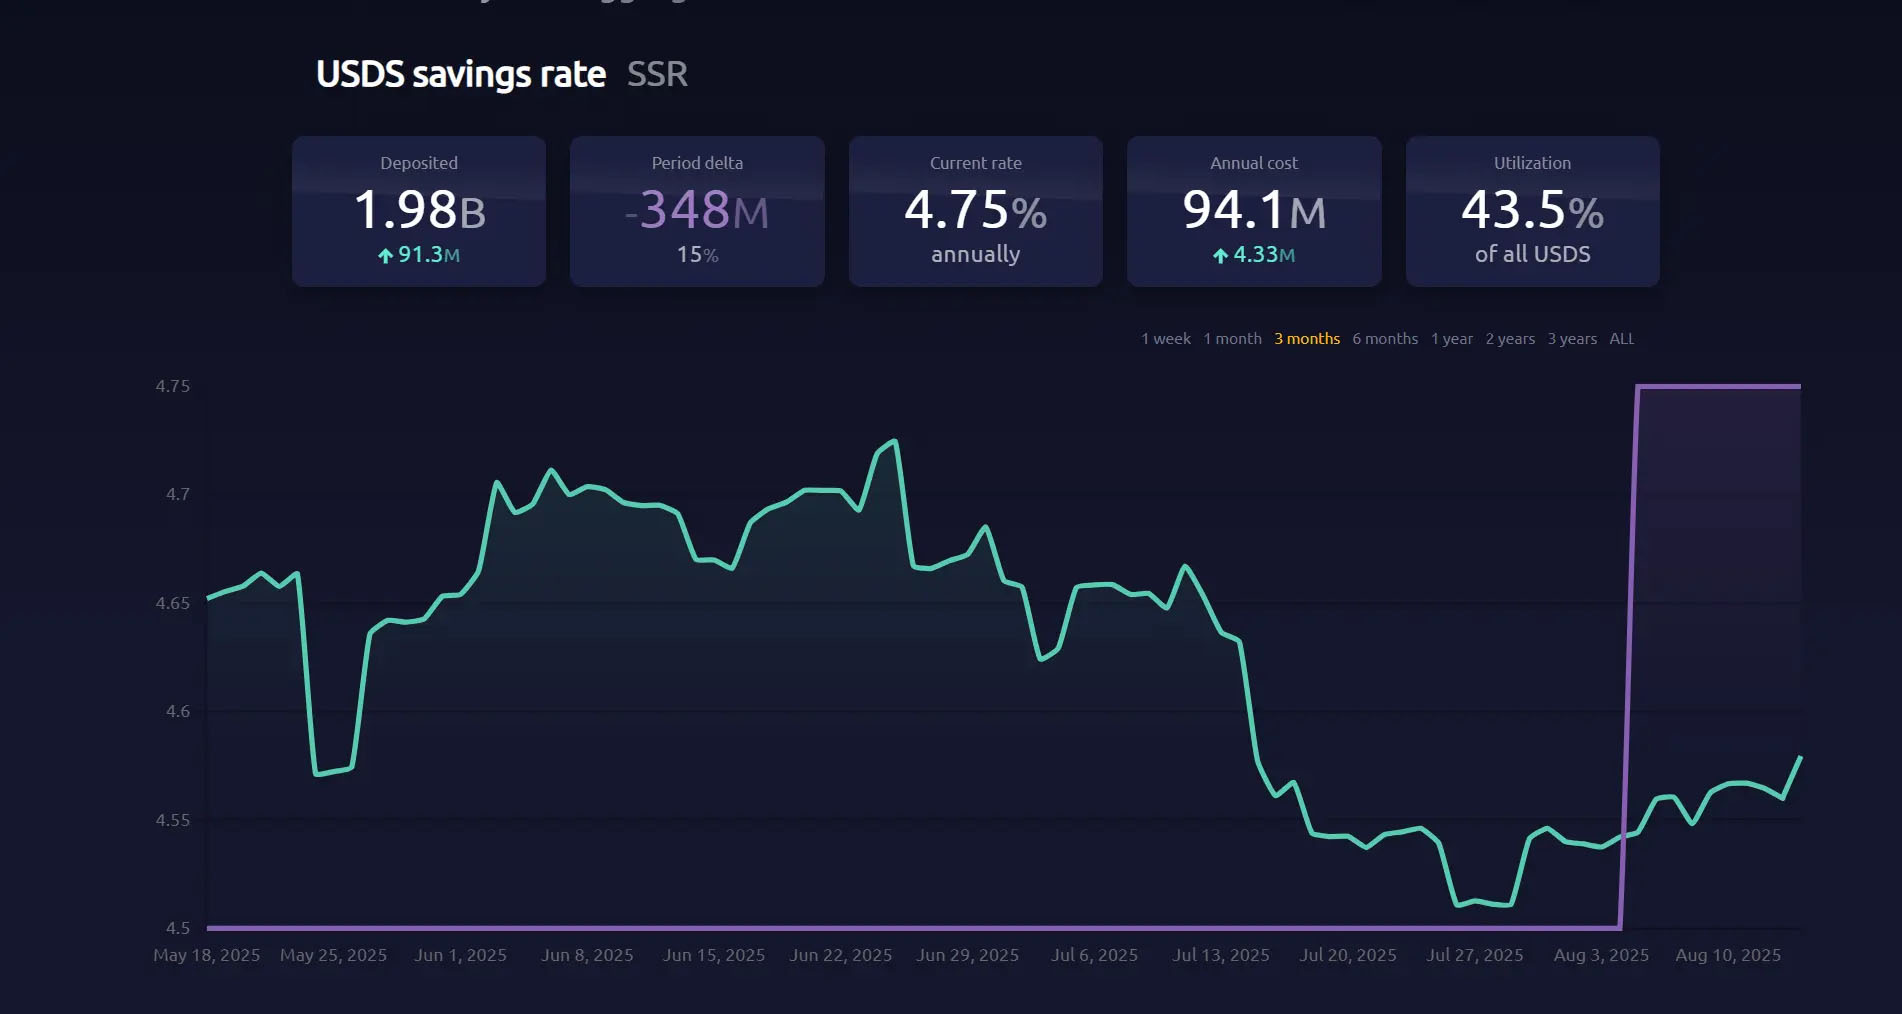
来源:makerburn
Frax Finance的sFRAX
FraxFinance一直是DeFi专案中最积极向联准会靠拢的专案,包括申请联准会主帐户(允许持有美元并直接与联准会进行交易),其推出的利用美国国债收益的质押金库sFRAX,透过与堪萨斯城的LeadBank合作开设经纪帐户购买美国国债,可追踪联准会利率以保持相关性。
截至发文时,sFRAX的质押总量已超6,000万枚,同时目前的年化利率约4.8%。
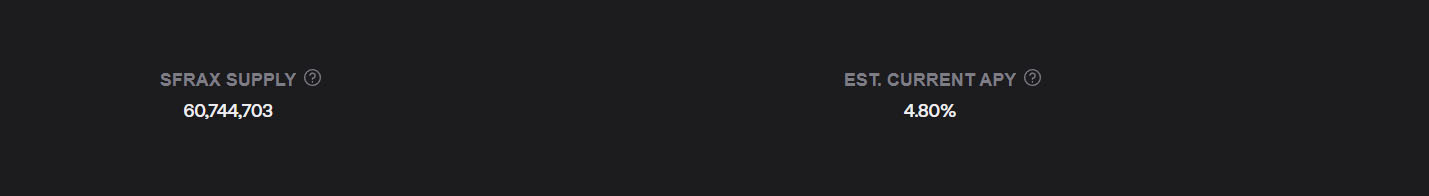
来源:Frax Finance
除此之外,值得注意的是,并非所有收益型稳定币都能稳定营运,例如USDM专案就已宣布清盘,铸币功能已被永久禁用,仅保留有限时间的一级市场赎回。
总的来看,当前大部分收益型稳定币的底层配置集中于短期国债与国债逆回购,对外提供的利率多处于4%-5%区间,符合当前美债收益率水平,而随着更多CeFi机构、合规托管平台和DeFi协议进入该赛道,未来这一类资产有望在稳定币市场中占据越来越重要的份额。
正如上文所言,收益型稳定币之所以能提供可持续的利息回报,核心在于底层资产的稳健配置。毕竟绝大多数此类稳定币的收益来源,都是风险极低、收益稳定的美国国债等RWA资产。
从风险结构来看,持有美债与持有美元的风险几乎等同,但美债会额外产生年化4%甚至更高的利息,因此在美债高利率周期,这些协议透过投资这些资产获取收益,再扣除营运成本,将部分利息分配给持币人,形成了完美的「美债利息——稳定币推广」闭环:
持有人只需持有稳定币作为凭证,就可以获得作为底层金融资产的美债的「利息收益」,而目前美国中短期国债的收益率均接近或超过4%,因此绝大部分以美债作为支撑的固定收益类专案的利率也多为4%-5%区间。
客观来讲,这种「持有即生息」的模式天然具备吸引力,普通用户可以让闲置资金自动产生利息,DeFi协议也可将其作为优质抵押品,进一步衍生借贷、杠杆、永续等金融产品,机构资金则能在合规、透明架构下进入链上,降低操作与合规成本。
因此收益型稳定币有望成为RWA赛道中最易理解、最易落地的应用形态之一,也正因如此,当前的加密市场基于美债的RWA固收产品与稳定币快速涌现,从链上原生协议到支付巨头再到华尔街背景的新贵,竞争格局已初见雏形。
无论未来美债利率如何变化,这一波由高利率周期催生的收益型稳定币浪潮,已经让稳定币的价值逻辑从「锚定」走向「分红」。
未来,也许当我们回顾这个时间节点,会发现它不仅是稳定币叙事的分水岭,更是加密与传统金融融合的又一次历史转折。
到此这篇关于收益型稳定币是什么?五大头部项目盘点:USDe、USDY、PYUSD等的文章就介绍到这了,更多相关收益型稳定币介绍内容请搜索中币网以前的文章或继续浏览下面的相关文章。
复制本文链接
快讯文章中币网所有,未经允许不得转载。
教程·17分钟前
教程·54分钟前
教程·18小时前
稳定币是Web3生态里一类试图锚定法定货币价格的加密资产,也是DeFi生态的基础工具。本专题收录多篇科普文章,讲解稳定币的起源、四大分类(法币抵押、加密资产抵押、商品抵押、算法稳定币),拆解不同类型稳定币的底层逻辑,复盘历史重大脱锚事件,客观说明储备审计、挤兑、市场信心等各类风险,同时介绍国内外监管政策。
教程 · 2026-09-22 15:53
教程 · 2026-09-22 15:53