英伟达CEO辞职:对中国算力链的结构性影响
作者:链上吃瓜员
更新时间:2026-11-13 10:04
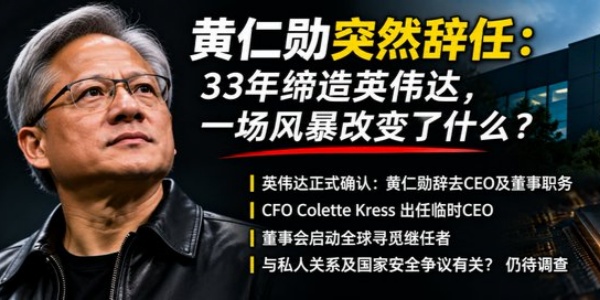
黄仁勋已于11月12日正式辞去英伟达总裁、CEO及董事职务,即时生效。CFO Colette Kress出任临时CEO,Harvey C. Jones成为史上首位董事会主席。事件源于董事会调查其相关关系,股价当日盘中跌超10-14%。这对中国算力链的影响是结构性的,核心集中在不确定性上升、美国审查加码与国产替代窗口。
黄仁勋已于11月12日正式辞去英伟达总裁、CEO及董事职务,即时生效。CFO Colette Kress出任临时CEO,Harvey C. Jones成为史上首位董事会主席。事件源于董事会调查其相关关系,股价当日盘中跌超10-14%。这对中国算力链的影响是结构性的,核心集中在不确定性上升、美国审查加码与国产替代窗口。小编通过下文,主要为你们梳理本次事件背景与潜在连锁反应等内容。
1、整体中国算力链:短期阵痛,中期加速“去英伟达化”

黄仁勋此前在对华销售上相对务实(在合规框架内推动有限出货),其离任可能让新管理层更倾向风险规避。美国国会已要求保留对华出口相关文件,民主参议员施压,中国AI企业正紧急抢租海外数据中心英伟达算力,担心远程访问限制收紧。
IDC数据显示,2026上半年中国数据中心AI加速器中,英伟达份额已降至约34%(出货同比大降),华为昇腾等国产上升至约28%。非GPU加速器出货首次超过GPU。事件进一步强化国产替代叙事,寒武纪、沐曦、摩尔线程等股价短期有正面反应。
但高端训练/推理仍高度依赖英伟达生态(CUDA、NVLink等),短期供给不确定性上升对中国更不利。长期看,事件可能倒逼中国加速自主生态,但也让美国更警惕“中国风险”。
2、PCB(印刷电路板):中国话语权强,近中期相对稳健

中国大陆厂商供应英伟达AI服务器/GPU加速卡高端PCB约70%,是全球算力硬件的“电子骨架”。
关键玩家:胜宏科技(Victory Giant,UBB基板、高多层份额领先,Rubin相关订单强劲)、沪电股份(高速背板)、深南电路等。高多层(70层+)、高频高速材料需求爆发,交期已从数周拉长到数月,上游铜箔、玻纤布也紧张。
影响评估:
- 正面/中性:全球AI扩容需求未因CEO更迭而消失,物理需求(高密度、高功率)仍在。中国产能体量大、工艺成熟,短期难以被完全替代。订单与产能排布更看重交付稳定性,而非个人领导力。
- 风险:地缘政治升温可能推动英伟达/ODM加速多元化(越南、马来西亚等),或提高合规审查。若出口管制进一步收紧,间接影响服务器整机出货节奏,供应链财报增长后置。
市场反应上,PCB相对光模块更具韧性,因它是“必选项”,而非可被CPO部分替代的环节。
3、CPO(共封装光学):技术路线确定,中国参与度有限,长期结构性挑战
英伟达已将CPO交换机(Spectrum-X Ethernet Photonics、Quantum-X InfiniBand)推向量产,服务Vera Rubin平台,目标大幅降低功耗(声称3.5-5倍能效提升)、减少激光器数量、提升可靠性。
供应链关键点:
- 核心:台积电(硅光子/COUPE先进封装)、矽品(封测)、Lumentum(激光)、鸿海/富士康(整机)。
- 中国环节:天孚通信(TFC)在FAU(光纤阵列单元)/激光模块子组件上有重要份额;传统可插拔光模块龙头(中际旭创、新易盛)则面临被“拆解重构”的压力——CPO把光引擎直接做到交换机ASIC旁边,传统模块厂在核心BOM中位置被挤压。
影响评估:
- 技术驱动强于个人:CPO是功耗与带宽物理极限逼出来的(铜互连距离缩短、可插拔功耗过高),换谁当CEO都得推。量产瓶颈在光引擎良率、先进封装产能(与AI芯片争抢),而非CEO个人。
对中国的影响:
- 短期,事件可能让英伟达在激进扩张上更谨慎,CPO爬坡节奏受情绪影响。
- 长期,中国在硅光子设计/制造、核心光引擎上仍较弱,主要卡在被动器件和组装。
- 传统光模块厂商面临结构性份额压力(独立于黄仁勋事件),而天孚等FAU相关公司相对受益于CPO用量提升。
- 若美国因“中国风险”进一步收紧先进光学/光子供应链,可能加速非中国供应商替代,但当前产能紧张下,切换成本高
核心风险:
- 新管理层优先“稳交付、稳合规”,而非黄仁勋式的激进生态扩张;美国可能借机收紧远程算力与供应链审查。
- 机会窗口:国产GPU/加速器、部分PCB龙头在情绪切换中可能获得资金回流;CPO相关被动器件(FAU等)仍有结构性需求。
- 下一步可关注11月17日英伟达财报(首个无黄仁勋电话会)和永久CEO人选信号。
国产替代:
- 中国国产算力链将迎来强制加速替代窗口。当前已在进行中:2026上半年中国数据中心AI加速器市场中,英伟达份额已降至约34%(出货同比大降),华为昇腾约28%,国产整体份额快速提升,非GPU加速器出货首次超过GPU。摩根士丹利等预计国产自给率会进一步跃升。

- 关键信号:DeepSeek下一代模型计划基于昇腾预训练;多家国产卡实测推理性能接近或局部超越H200级;国产化率从2025下半年约46%提升至2026上半年约64%。
4、制造与先进封装(产能与工艺瓶颈突破)
- 中芯国际(688981 / 0981.HK):国内最核心逻辑代工厂,N+1/N+2等节点承接国产AI芯片转产。脱钩后订单与产能扩张最直接。
- 华虹半导体等成熟/特色工艺厂商:补充产能。
- 先进封装:长电科技、通富微电、盛合晶微等(2.5D/CoWoS类国产替代加速)。国产AI芯片已大量转向国内代工与封装。

5、半导体设备与材料(铲子端,长期确定性高)
脱钩会迫使晶圆厂、存储厂加速扩产并提升国产设备材料导入率(当前整体设备国产化率仍较低,刻蚀/沉积/清洗等已有突破)。
- 设备龙头:北方华创(002371):平台型(刻蚀、薄膜、清洗等),在手订单饱满,向更先进节点突破。中微公司(688012):刻蚀设备强势,存储与逻辑双线。拓荆科技(688072):薄膜沉积。华海清科(688120):CMP龙头。其他:中科飞测(量测)、盛美上海、芯源微等。
- 材料:沪硅产业(大硅片)。安集科技、鼎龙股份(CMP材料)。光刻胶、特气、前驱体相关(南大光电、华特气体等)。
- 逻辑:政策+扩产双驱动,设备材料订单可见度高,国产化率提升空间大。
6、存储、服务器系统、光互连与PCB(配套放量)
- 存储:长鑫存储(CXMT,DRAM/HBM相关扩产)是关键瓶颈突破点;长江存储(NAND)。
- 服务器/整机:浪潮信息、中科曙光、华为服务器相关、工业富联等(国产芯片配套整机出货)。
- 光模块/互连:中际旭创、新易盛、天孚通信等短期可能受CPO转型扰动,但国内智算中心放量仍会带来订单;国产光引擎/FAU相关更受益于自主可控。
- PCB:胜宏科技、沪电股份、深南电路等(高多层、高速板已深度绑定AI服务器,国内系统扩容直接拉动)。

风险与现实约束(必须正视)
- 技术差距:先进制程(7nm以下量产良率与产能)、HBM、EUV光刻、高端EDA仍是硬伤。短期内性能与能效难全面对标NVIDIA最前沿。
- 生态与软件:CUDA生态壁垒高,国产需靠CANN等+模型厂商深度适配(已在加速)。
- 产能与良率爬坡:短期供给可能跟不上爆发需求,价格与交期波动大。
- 政策与资金:高度依赖政策驱动与补贴,业绩兑现节奏受政府/运营商采购节奏影响。
- 市场波动:事件驱动型(如当前黄仁勋事件)股价弹性大,但基本面兑现需要时间
投资视角建议(专业/高级组合)
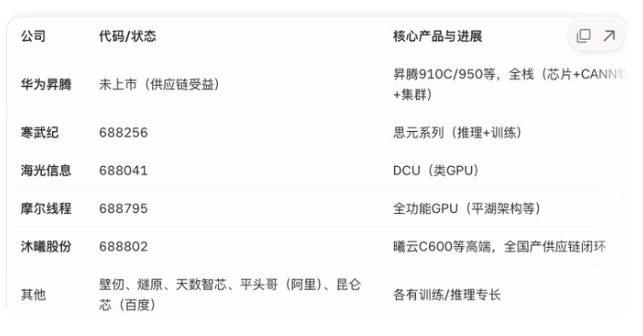
- 核心仓:芯片设计(寒武纪、海光、摩尔线程、沐曦)+ 设备(北方华创、中微)作为主线。
- 卫星仓:代工(中芯)、材料、PCB作为配套。
- 观察:华为供应链间接标的、存储扩产进展、DeepSeek等大模型对国产卡的实际采用数据。
相关ETF
相关ETF被诟病的高溢价,高估值,已经在这轮下跌里得到一定释放。将受益中美完全的科技脱钩可能性,得到重估值。
到这里,关于英伟达CEO辞职:对中国算力链的结构性影响的介绍就结束了,各位想要了解更多AI相关内容,请关注中币网其他文章。
复制本文链接
资讯文章中币网所有,未经允许不得转载。