星期五 · 2026年10月23日
21:11:47
作者:星球君的朋友们 更新时间:2026-10-23 18:14
10年期收益率已触4.94%-5.02%关键阻力区,但科技股已成美债收益率的主导变量,风险资产市场出现明确企稳乃至筑底信号之前,不建议逆势做空本轮反弹。原文作者:董静
原文来源:华尔街见闻
美债市场于 10 月 22 日迎来自 2023 年 3 月地区银行危机以来最大单日收益率下行,各期限收益率单日下行幅度达 15 至 21 个基点,10 年期美债收益率收于 4.95%。
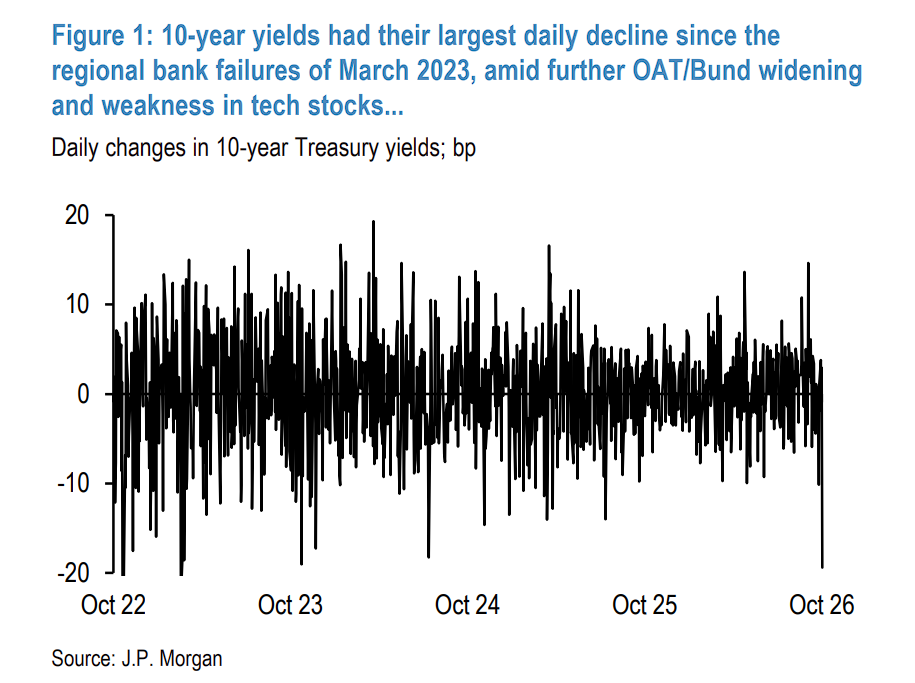
据追风交易台消息,摩根大通在 10 月 22 日的研报中称,这场突如其来的“避险狂欢”由欧洲主权债风暴和纳斯达克科技股的持续疲软共同引爆,并非源于美国基本面的实质性改善。
报告称,尽管宏观层面“去美元化”的喧嚣尘上,但真实数据显示,海外私人资本仍在疯狂涌入美债长端市场,将其作为终极避风港。展望后市,10 年期美债收益率已触及 4.94%-5.02%的关键阻力区,但在风险资产明确企稳前,切勿轻易做空本轮反弹。
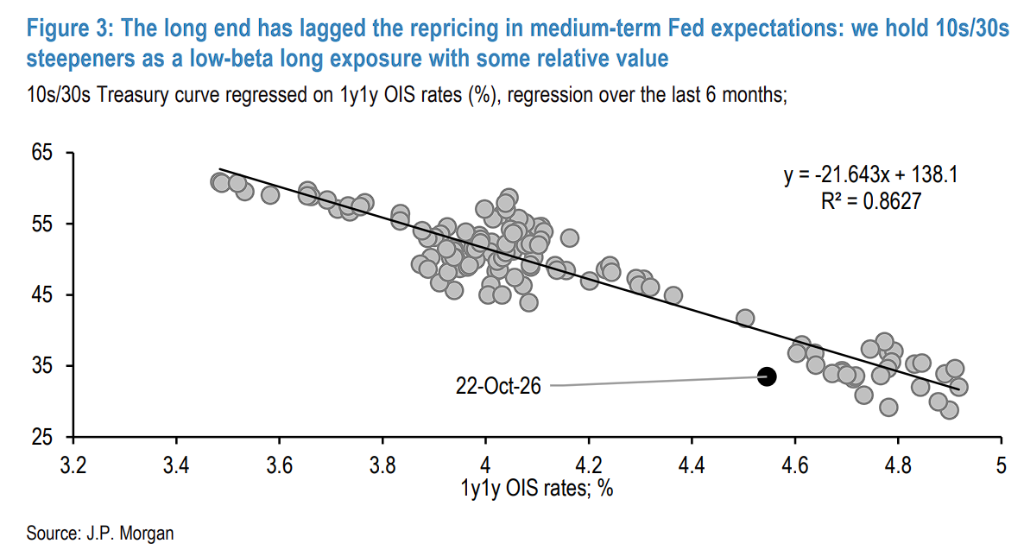
在策略上,摩根大通建议继续持有 10 年/30 年期美债收益率曲线陡峭化交易(10s/30s steepeners)将是当下兼顾前端收益率下行红利与相对价值的最佳选择。
本轮美债收益率大幅下行的导火索来自大西洋彼岸。法国 OAT 与德国 Bund 利差单日再度扩大 15 个基点,已升至 2011 年欧洲外围债务危机最严峻时期以来的水平。摩根大通欧洲团队指出,本周利差扩大并无明确催化剂,但上周末法国抗议活动升级可能进一步打压了市场情绪。
摩根大通欧洲团队认为,打破当前法国利差扩大循环,需要以下条件之一出现:法国财政或政治动态出现改善,或欧洲央行发出潜在干预信号。
值得注意的是,即便在欧洲市场收盘后,美债收益率的下行仍在延续,科技股的持续疲软成为另一重要推手。
摩根大通数据显示,过去一个月,美债收益率与纳斯达克 100 指数的滚动相关性显著上升,同时与布伦特原油价格呈现负相关。这一关系的形成有其内在逻辑:在中东冲突爆发初期,当布伦特原油突破每桶 110 美元时,美债收益率便开始对油价表现出负敏感性。
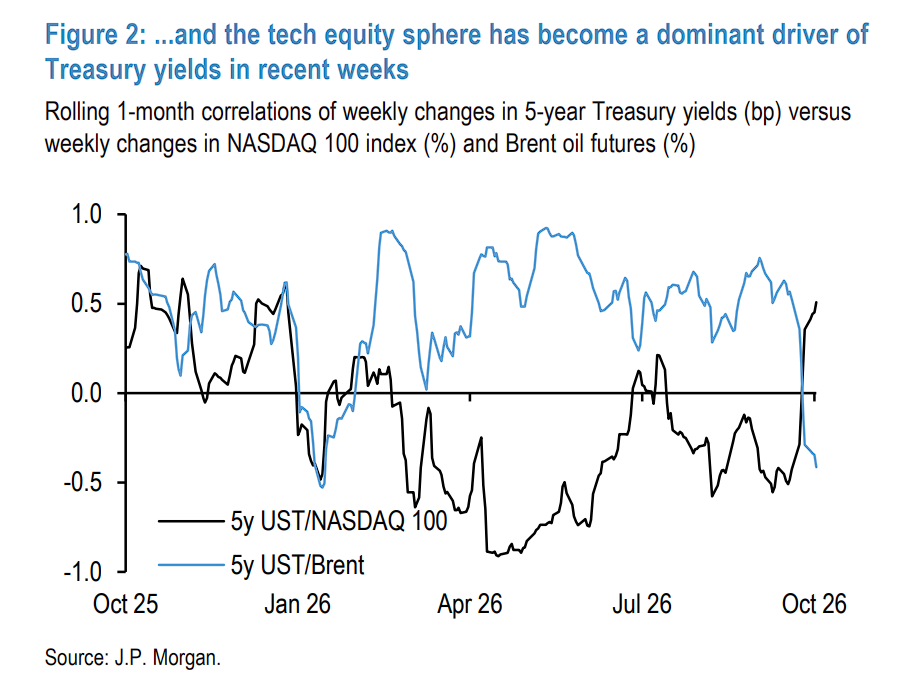
展望后市,摩根大通认为,尽管美国经济保持韧性,股票市场已成为利率定价的主导力量。摩根大通股票团队此前指出,利率上升将对股票估值倍数形成压制——随着折现率提高和通胀预期上升,估值将受到压缩。根据不同的经济增长情景,这一压制效应在 10 年期收益率达到 5%至 6%之间时开始显现。
在上述背景下,摩根大通倾向于持有受益于短端收益率下行、同时具备相对价值的交易头寸。
具体而言,10s/30s 收益率曲线主要由中期美联储政策预期驱动,但过去两周该曲线对美联储预期重新定价的反应明显滞后。
基于此,摩根大通认为 10s/30s 曲线目前偏平约6 个基点,并继续推荐持有 10s/30s 陡峭化头寸,将其定位为低贝塔多头敞口,兼具相对价值属性。
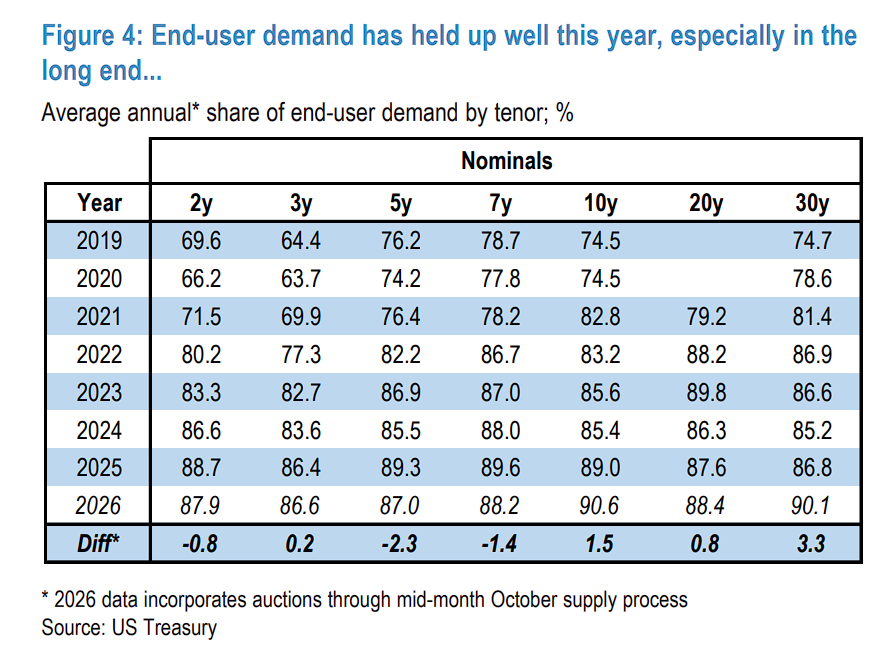
尽管市场波动加剧,美债一级市场需求整体表现出色。
关键数据如下:
10 年期和 30 年期国债拍卖的终端用户需求均创历史新高,平均占比分别达到90.6%和90.1%;
中期限需求虽较 2025 年历史高位有所回落,但从历史维度看仍处于强劲水平。
外资参与度大幅提升是支撑需求的核心力量。外资参与率在中东冲突爆发后的 3 月份急剧上升,并于 9 月份收益率重新定价至数十年高位时再度显著跳升。9 月中旬的拍卖中,外资参与率创下历史最高水平之列。
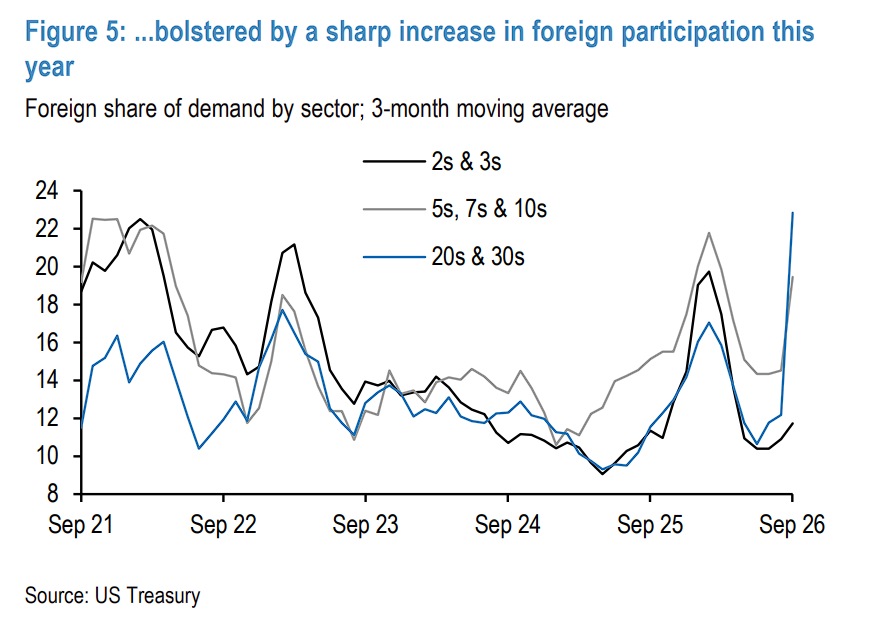
摩根大通判断,此次外资需求增量主要集中在中长端,表明资金来源以外国私人投资者为主(官方持有通常集中于短端,以便在金融压力时期更易变现)。这与 8 月份 TIC 数据相互印证——该数据显示,外国投资者在 8 月份净买入长期美债的速度为逾一年来最快,主要由外国私人需求拉动。
摩根大通明确指出:尽管“去美元化”担忧甚嚣尘上,数据表明外资对美债市场的参与度依然强劲。在压力时期,全球投资者仍持续增持美债,美债依然是全球流动性最深、规模最大的主权债务市场。
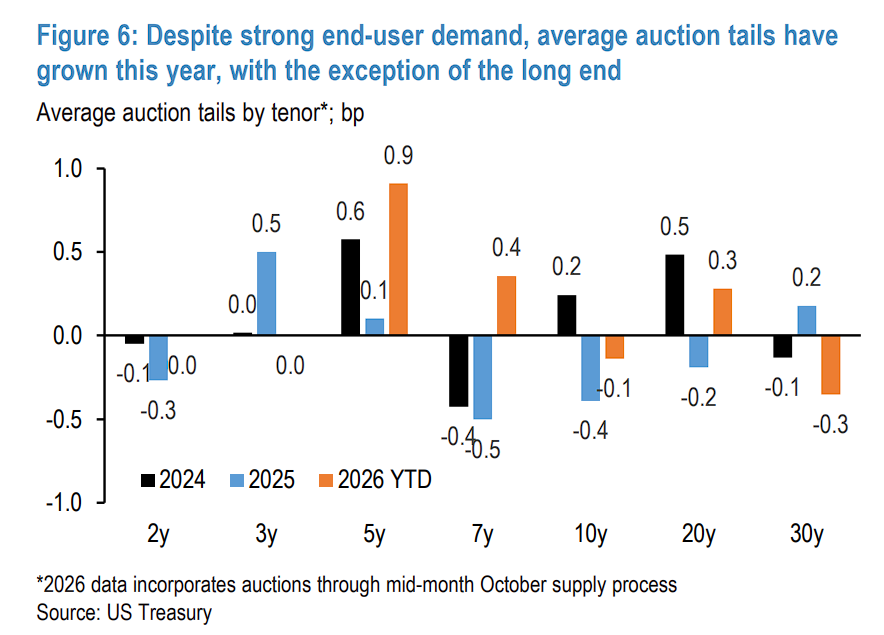
值得关注的是,强劲的终端需求并未转化为更小的拍卖尾差。2026 年以来,几乎所有期限的平均拍卖尾差均有所扩大(长端为例外)。
摩根大通提出两种可能的解释:
外国私人投资者的价格敏感性更高:随着外国私人投资者在一级需求中占比上升,其对价格的敏感程度高于价格敏感性较低的官方部门对手方,这与近年来美债市场整体趋势一致;
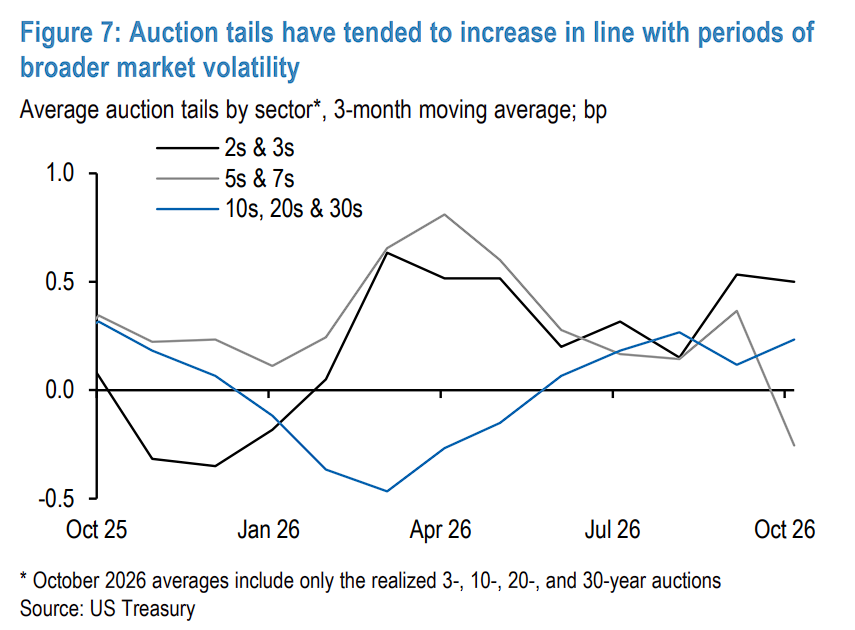
利率波动率上升的自然结果:尤其是日内波动率的提升,自然导致尾差扩大。拍卖尾差在 3 月份冲突引发市场波动时扩大,并在 9 月份收益率重新定价时再度飙升。
长端是显著例外——长端拍卖尾差今年以来反而有所收窄。摩根大通认为,在未来数年融资缺口持续扩大的背景下,削减长端发行规模本已是不明智之举;而长端拍卖表现如此强劲,更进一步表明此类调整并无必要。
从技术面看,10 年期美债收益率的反弹已加速推进,并触及摩根大通此前标注的第一个主要阻力区间 4.94%-5.02%。该区间汇聚多重技术信号:2023 年 10 月周期收益率高点;6 月份 38.2%斐波那契回撤位;50 日移动平均线;10 月收益率顶部形态的量度升幅目标。
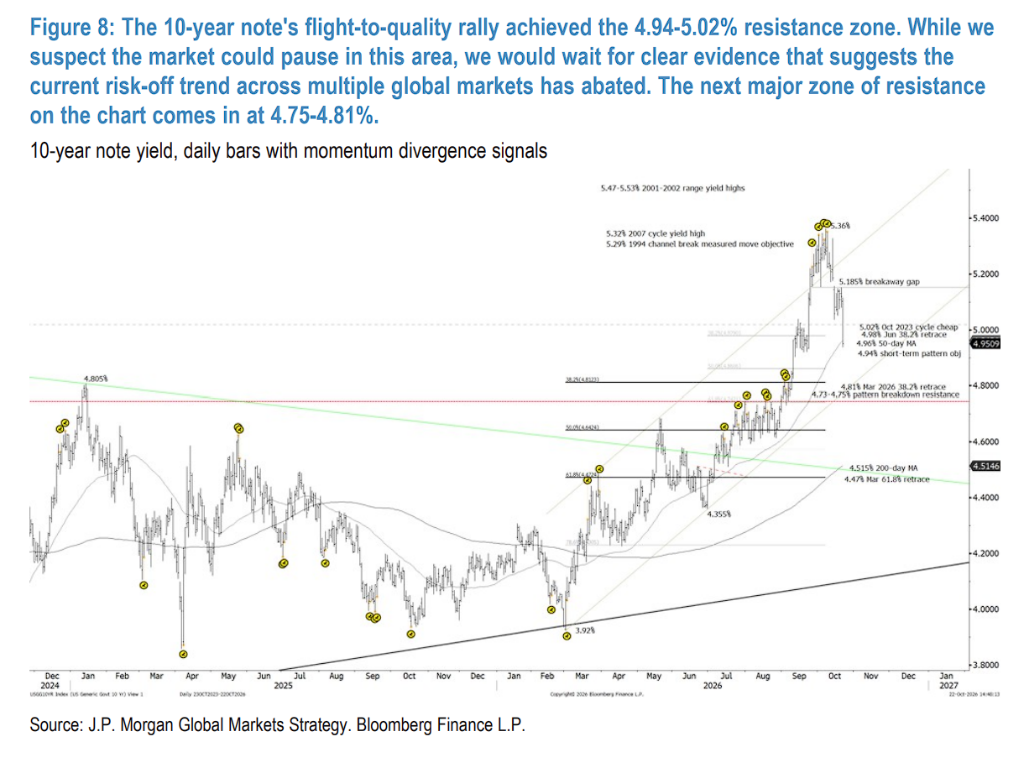
摩根大通判断,市场短期内可能在此区间附近整固,但在风险资产市场出现明确企稳乃至筑底信号之前,不建议逆势做空本轮反弹。目前,多数风险资产市场仍在加速下行,部分已跌破关键支撑位,尚无企稳迹象。
若反弹延续,下一个主要阻力区间位于 4.75%-4.81%,该区间包含:2026 年 3 月 38.2%斐波那契回撤位(4.81%);2025 年 1 月收益率高点(4.805%);夏末跌破水平(4.73%-4.75%)。
向上方向,战术性支撑位于5.035%-5.05%小时图枢轴水平;5.15%-5.185%的 10 月 15 日跳空缺口,鉴于此后收益率大幅下行的冲击力度,现已成为重要支撑区域。
复制本文链接
快讯文章中币网所有,未经允许不得转载。
新闻·2小时前
新闻·3小时前
新闻·4小时前
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:52
新闻 · 2026-09-22 15:52