星期四 · 2026年09月24日
01:22:09
作者:海带 更新时间:2026-09-21 15:30
8月中旬比特币这波拉升,市场几乎条件反射地把它归功于宏观资金进场或多头情绪复苏。但真相可能恰恰相反:Glassnode与Bybit联合发布的衍生品报告指出,这轮反弹的真实驱动力并非增量多头建仓,而是一次由空头清算主导的被动“轧空”。当下加密市场仍是存量博弈,合约市场才是主战场。8月中旬比特币这波拉升,市场几乎条件反射地把它归功于宏观资金进场或多头情绪复苏。但真相可能恰恰相反:Glassnode与Bybit联合发布的衍生品报告指出,这轮反弹的真实驱动力并非增量多头建仓,而是一次由空头清算主导的被动“轧空”。当下加密市场仍是存量博弈,合约市场才是主战场。BTC重回8万、老币新炒、山寨轮动,这些热闹表象之下,究竟是谁在制造两年来最猛的拉盘?接下来,小编将带大家透过衍生品数据截面,还原这场反弹背后的运行机制。
在传统的交易逻辑中,单边上涨行情通常伴随着活跃杠杆的同步扩张。但8月BTC上涨的这五天呈现出了截然相反的数据形态。
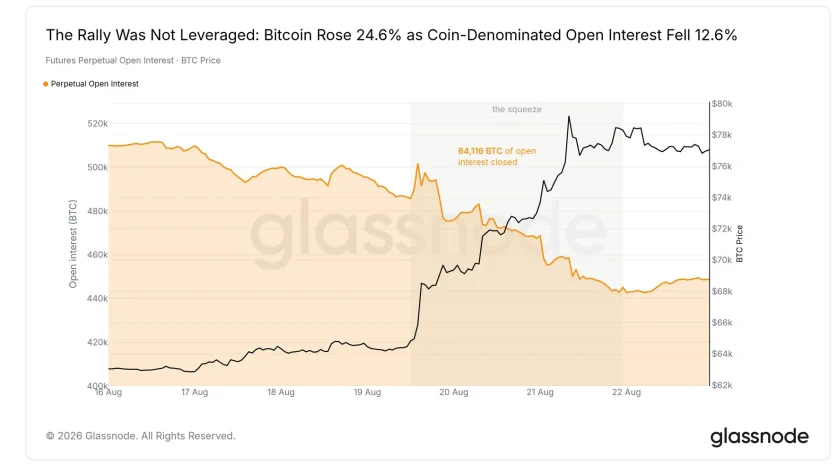
报告指出,在比特币现货价格攀升24.6%的区间内,以比特币计价的未平仓合约量(Coin-DenominatedOpenInterest)不仅没有增加,反而下降了12.6%。
未平仓合约是衡量市场活跃杠杆的核心指标。价格上涨而该指标回落,意味着推动价格上行的主要力量不是交易员主动开仓做多(加杠杆),而是大量原有仓位被平仓。衍生品市场对这次事件的定性是一次单纯的价格重估(Repricing),而非杠杆扩张(Releveraging)。
如果没有新增的多头资金,是谁在买入?答案是被迫平仓的空头。
Decrypt在报道中引用数据指出,在这波行情中,全网约有价值64,000枚BTC的未平仓合约被抹去。其中,高达89%的清算资金来自空头头寸。
当空头账户触及强平线时,清算引擎会强制向市场发出市价买单以平息仓位。
在流动性相对薄弱的市场环境下,这种机制极易引发连锁反应:被动的平仓买单推高价格,进而触发更多空头的清算。在这五天里,空头自身的止损单,成为了推升BTC现货与合约价格最核心的流动性燃料。
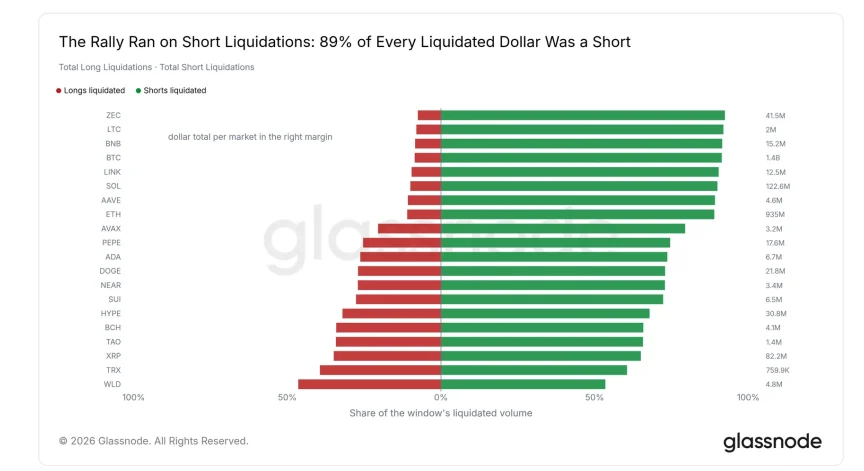
(图注:可以看到,图中绿色代表当时的空投清算,显著高于多头)
现货与期货市场的剧烈波动,迅速传导至期权市场,并打破了维持近一年的定价惯性。
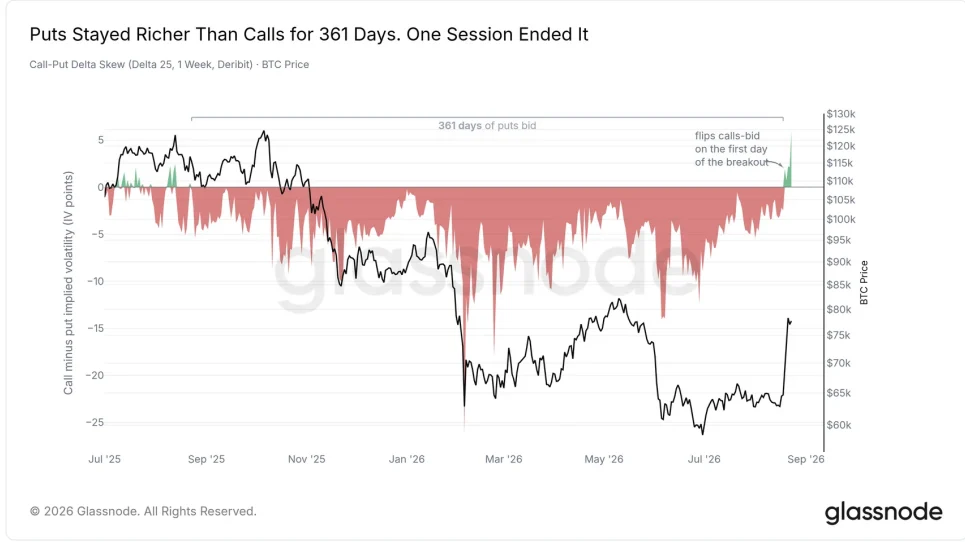
出于对下行风险的防范,期权交易员在此前长达361天的时间里,一直愿意为看跌期权支付高于看涨期权的溢价。但在8月突破发生的当天,这种长期的“看跌偏向”在一个交易日内被彻底扭转,看涨期权的隐含波动率重新占据主导。
伴随这次逆转,Bybit的隐含波动率指数(DVOL)在单日内记录了8个点的振幅,相当于该指数常规日均波动范围的4倍。
市场用极端的波动幅度,完成了对风险的重新定价。
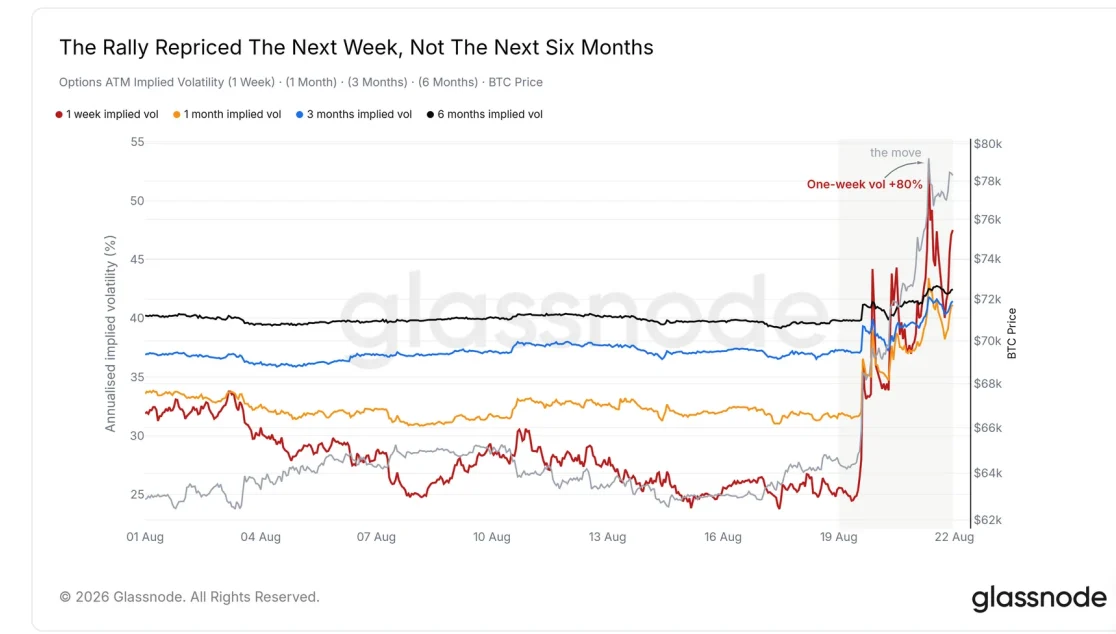
尽管反弹幅度可观且期权偏向发生逆转,但专业机构和做市商并未将其视为牛市全面回归的信号。这一判断体现在波动率期限结构(TermStructure)的变化上。
数据表明,在价格拉升期间,1周到期的近端期权隐含波动率跳升了80%,但3个月与6个月期限的远端隐含波动率基本持平。
近端曲线剧烈重估而远端保持不变,意味着期权市场将这次24.6%的上涨严格定价为一次短期的流动性清算事件。
市场消化了由于空头过度拥挤而引发的短期冲击,但并未对未来半年的中长期趋势形成持续看多的预期。
所以总体上看,8月BTC上涨的行情是一次典型的存量博弈教科书。
在衍生品尤其是期权逐渐占据加密市场半壁江山的今天,价格的剧烈波动往往不需要实质性的宏观利好。当杠杆分布极度不平衡时,市场自身的出清机制,如集中清算对手盘等就足以制造出两年来最强劲的单周走势。
以上就是谁在制造BTC两年来最猛的拉盘?数据揭秘合约市场的真实驱动力的详细内容,更多关于BTC两年来最猛的拉盘的资料请关注中币网其它相关文章。
复制本文链接
快讯文章中币网所有,未经允许不得转载。
BTC · 2026-09-23 10:53
BTC · 2026-09-23 10:52