星期四 · 2026年09月24日
00:24:54
作者:海带 更新时间:2026-09-18 09:53
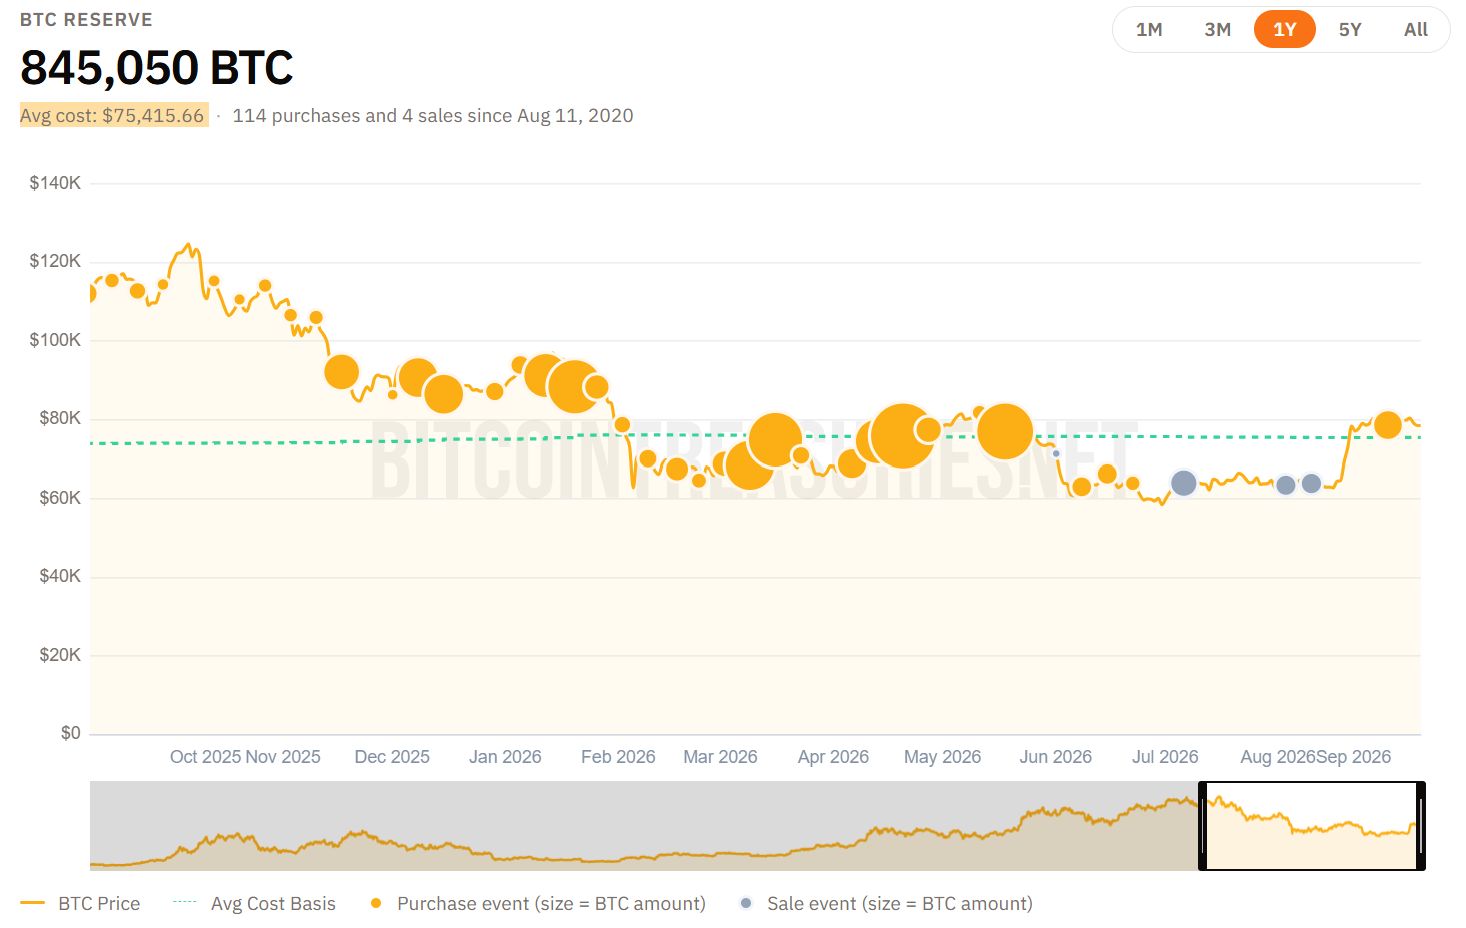
2026年9月10日,比特币约78,472美元,Strategy(原MicroStrategy,MSTR)股价却已从52周高点回撤超六成,收于132.70美元。这家公司手握845,050枚比特币,平均成本75,412美元,当前价格仅高出成本线约4%。一旦比特币跌破这一区间,它的资产负债表会面临怎样的压力?宣称“91%资金来自不可撤回永久优先股”的永久资本优势,真能扛住持续波动吗?2026年9月10日,比特币约78,472美元,Strategy(原MicroStrategy,MSTR)股价却已从52周高点回撤超六成,收于132.70美元。这家公司手握845,050枚比特币,平均成本75,412美元,当前价格仅高出成本线约4%。一旦比特币跌破这一区间,它的资产负债表会面临怎样的压力?宣称“91%资金来自不可撤回永久优先股”的永久资本优势,真能扛住持续波动吗?接下来,小编将为大家推演比特币下跌对MSTR的真实影响。
来源:比特币国库
理解MSTR与比特币的价格关系,首先要明确几个关键数字。
根据Strategy于9月8日提交的SEC8-K文件,公司持有845,050枚比特币,平均购买价格为75,412美元。这意味着其比特币持仓的总成本基础约为637亿美元。以北京时间9月10日的BTC价格78,472.7美元计算,当前持仓市值约663亿美元,账面浮盈约26亿美元,收益率不足5%。
这一“安全垫”的厚度,在比特币的日常波动面前显得相当有限。比特币过去30天涨幅为23.17%,但过去7天已回调3.59%。若比特币从当前价位再下跌4%,即跌至约75,300美元附近,Strategy的比特币持仓将进入账面亏损区间。
需要强调的是,Strategy采用公允价值会计处理比特币持仓。这意味着BTC价格的每一次下跌都会直接反映在当季财报中。2026年第二季度,公司因比特币未实现损失录得83.2亿美元的账面减记,导致当季净亏损82.2亿美元。这一案例已经证明:比特币价格波动对MSTR财报的影响是即时而直接的。
那么,比特币跌多少会真正“影响”MSTR?从财务视角看,可以分为三个层级:
第一层,跌破75,412美元的成本线。这将导致持仓转为账面亏损,影响季度财报表现,但不直接触发现金流危机。
第二层,跌至优先股股息覆盖能力承压的区间。这需要结合公司的现金储备和年度股息义务来测算。
第三层,跌至迫使公司大规模出售比特币以履行义务的水平。这是最极端的场景,也是市场最担忧的情形。
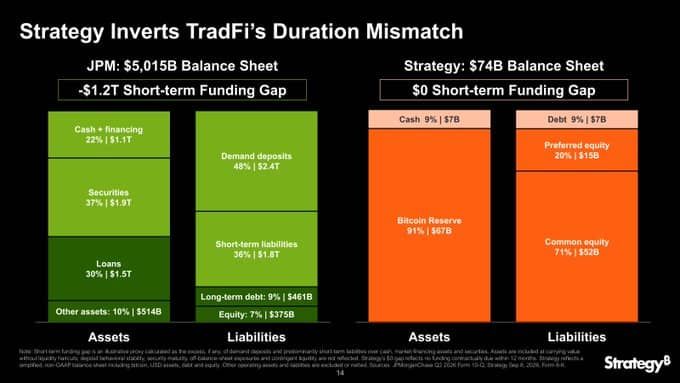
Strategy近期向投资者展示的一张幻灯片引发了广泛讨论。公司声称,其资产负债表上91%的资金来自“不可撤回的永久资本”,而摩根大通的资金则主要来自客户可随时提取的存款。Strategy将这一结构定义为更安全的模式。
来源:X/@Strategy
这一说法的核心逻辑在于:传统银行面临挤兑风险,因为存款人可以随时提款。2023年3月硅谷银行的倒闭就是典型案例——该行在一天之内遭遇超过400亿美元的提款申请,次日即被监管机构关闭。Strategy认为,由于其资金主要来自永不到期的优先股,不存在类似的挤兑风险。
从资本结构角度看,这一论点有其事实基础。Strategy的融资工具主要包括:
可转换债券约67亿美元,加权平均票面利率仅0.42%,年利息支出约3,460万美元。这些债券大多设有持有人回售权,但到期日分散在2027年至2032年之间。
永久优先股,包括8.00%系列A永久可转让优先股(STRK)等品种,每股清算优先权100美元,按季度支付固定股息。公司2026年第二季度仅优先股股息就支付了4.007亿美元。
然而,“永久资本”并非没有代价。优先股的股息是强制性义务,无论公司盈利与否都必须支付。这构成了与银行存款截然不同的风险类型:银行的风险是储户集中提款,而Strategy的风险是股息支付义务的持续累积。
要评估Strategy抵御比特币波动的能力,关键在于测算其现金流覆盖倍数。
根据公司披露,Strategy目前持有51亿美元的现金储备,用于支付优先股股息和偿还债务。2026年第二季度,公司支付的优先股股息为4.007亿美元。若按此年化计算,年度股息义务约为16亿美元。
简单测算:51亿美元现金储备/16亿美元年度股息≈3.2年。这意味着,即使比特币价格长期低迷、公司无法通过融资补充现金,其现有储备仍可覆盖约3年的股息支付。
但这一测算需要纳入更多变量。Strategy2026年第二季度财报显示,公司总储备约37.5亿美元,可覆盖优先股股息及利息义务约2.1年。这一数字与51亿美元存在差异,可能源于统计口径不同。
更值得关注的是,Strategy已经开始出售比特币以履行义务。2026年7月初,公司出售3,588枚比特币,筹得约2.26亿美元,用于支付优先股股息并建立美元储备。这是公司历史上首次出售比特币,信号意义不容忽视。
从更长期的视角看,Strategy的可转换债券将在2027年2月迎来首笔10.5亿美元的大额到期。若届时比特币价格仍处于低位、MSTR股价无法支撑转股,公司需要以现金偿还这笔债务,进一步消耗储备。
Strategy将自身模式与摩根大通对比,认为其“无储户”的结构更安全。这一对比有其洞见,但也存在明显的选择性呈现。
摩根大通6月披露的数据显示,其存款总额为2.71万亿美元,资产总额为5.02万亿美元,存款占比为54%,而非Strategy所引用的48%。这一差异源于统计口径的选择。
更重要的是,两种模式面临的风险类型完全不同。银行的风险是流动性风险——储户可能在任何时候提款,但银行拥有存款保险、美联储贴现窗口等制度性保护。2023年硅谷银行危机中,监管机构在两天内介入,保护了所有存款人。
Strategy的风险则是偿付能力风险——优先股股息和债务利息是刚性义务,但公司没有类似存款保险的外部保护机制。若比特币价格长期低迷,公司只能通过出售比特币、增发股票或回购债务来应对,而这些操作本身可能进一步打压市场信心。
两种设计都有其脆弱性。银行可能因挤兑而崩溃,Strategy则可能因价格下跌与股息义务的双重压力而陷入困境。
单一的比特币价格,而是三个变量的组合:BTC价格与成本线的关系、MSTR股价相对其比特币持仓净值的溢价率、以及公司现金储备的消耗速度。这三者共同决定了Strategy能否在比特币的波动周期中维持其资本结构的完整性。
1、比特币跌破75,412美元会立刻导致MSTR破产吗?
不会。75,412美元是Strategy的平均持仓成本,跌破这一水平意味着持仓转为账面亏损,但不会直接触发债务违约或现金流危机。公司仍有约51亿美元现金储备可用于支付股息和利息。
2、Strategy的“永久资本”具体指什么?
主要指公司发行的永久优先股,这类证券没有到期日,投资者无法要求公司赎回本金。公司91%的资金来自此类不可撤回资本,与银行存款可随时提取的特性形成对比。
3、MSTR股价与比特币价格的关系是怎样的?
MSTR股价与比特币价格高度相关,但存在溢价波动。当比特币上涨时,MSTR往往享有高于其持仓净值的溢价;当比特币下跌时,溢价可能收窄甚至消失,导致股价跌幅超过比特币本身。
4、Strategy目前持有多少比特币?成本是多少?
截至2026年9月8日,Strategy持有845,050枚比特币,平均购买价格为75,412美元,总成本基础约637亿美元。
5、Strategy的股息义务有多大?现金储备能撑多久?
公司2026年第二季度支付优先股股息4.007亿美元,年化约16亿美元。当前现金储备约51亿美元,理论上可覆盖约3年的股息支付,但需考虑债务到期等其他现金支出。
回到核心问题:比特币跌多少会影响MSTR?
从财务数据看,75,412美元是第一个关键阈值——跌破这一成本线,公司将从账面浮盈转为浮亏。但从现金流角度看,真正的压力点在于公司能否持续履行股息义务。以当前51亿美元现金储备和约16亿美元年度股息测算,公司约有3年的缓冲期。
这意味着,短期内比特币价格波动不会直接威胁MSTR的生存。但若比特币长期处于低位,公司的融资能力将持续受限,出售比特币的压力将逐步累积。
Strategy的永久资本结构确实提供了一定程度的抗波动能力——没有储户挤兑风险,债务到期日分散,票面利率极低。但这一结构的代价是刚性股息义务和无法撤回的资本承诺。当比特币价格持续低迷时,这种“优势”可能转变为“负担”。
对于关注MSTR的投资者而言,需要跟踪的核心指标不是
到此这篇关于比特币跌多少会影响MSTR?比特币下跌与永久资本机制解析的文章就介绍到这了,更多相关BTC下跌对MSTR影响内容请搜索中币网以前的文章或继续浏览下面的相关文章。
复制本文链接
快讯文章中币网所有,未经允许不得转载。
BTC · 2026-09-23 10:53
BTC · 2026-09-23 10:52