星期五 · 2026年11月13日
11:15:26
作者:辣辣辣条 更新时间:2026-11-12 10:17
由于炼油利润回暖,燃料消费需求稳定,市场非常看好它的现金流。能源板块走强,让菲利普66同步上涨并且跑赢同行。且公司也在精简资产、回馈股东,让多元业务分担周期风险,资金也在向这类价值周期股切换。不过技术面偏弱势,炼油属于周期生意,高点过后利润容易回落。由于炼油利润回暖,燃料消费需求稳定,市场非常看好它的现金流。能源板块走强,让菲利普66同步上涨并且跑赢同行。且公司也在精简资产、回馈股东,让多元业务分担周期风险,资金也在向这类价值周期股切换。不过技术面偏弱势,炼油属于周期生意,高点过后利润容易回落。下面小编简单梳理了PSX价格驱动因素。
菲利普66公司(PSX)收盘上涨3.18%,所属行业能源-化石燃料上涨1.70%,公司涨幅跑赢行业涨幅,行业成交额前三股票埃克森美孚(XOM)上涨1.36%;西方石油(OXY)上涨0.60%;马拉松原油(MPC)上涨3.41%。
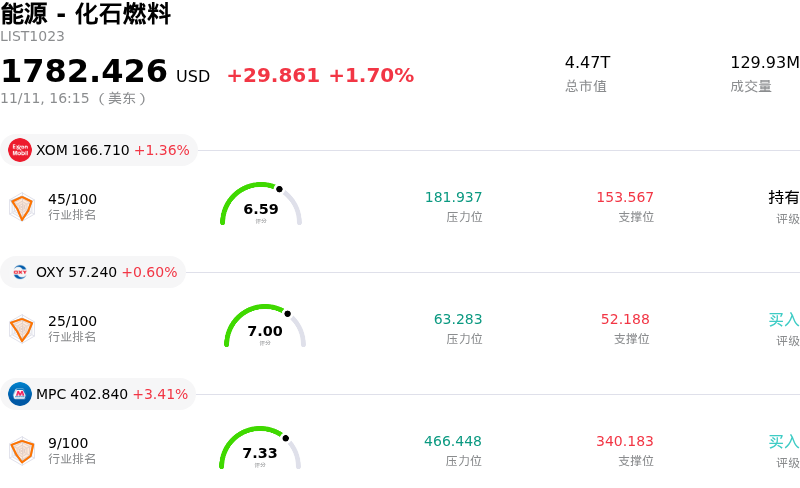
受能源板块整体走强以及下游基本面改善推动机构买盘影响,菲利普斯66股价走高。随着区域裂解价差走强,炼化与中游领域的投资者情绪受到提振,这反映出交通运输燃料消费保持韧性且成品油库存偏紧。随着炼油利润率走阔,市场参与者上调了近期的利润率预期,使该公司有望从其核心炼油业务布局中获取更充沛的现金流。
稳健的运营执行力与持续的投资组合优化继续为该公司股价提供结构性支撑。菲利普斯66始终保持审慎的资本配置纪律,积极剥离非核心资产以精简运营,同时通过股票回购和分红向股东回馈大量资本。此外,该公司不断壮大的中游和化工业务板块构成了抵御周期性炼油波动的关键稳定器,提供了稳定的收费型收益和原料优势,对防御型机构资金颇具吸引力。
具备支撑性的宏观背景以及资金向价值型周期股的广泛轮动,进一步助推了涨势。随着能源市场基本面收紧,且宏观经济指标指向国内需求持续稳健,机构投资者加大了对资产负债表稳健的头部下游运营商的配置敞口。凭借卓越的运营可靠性、颇具吸引力的现金回报,以及对裂解价差改善的经营杠杆效应,菲利普斯66脱颖而出,成为今日该板块整体强势动能的主要受益者。
菲利普66公司(PSX)技术面来看,MACD(12,26,9)数值-7.363,处于卖出状态,RSI数值44.247处于中性状态,Williams%R数值66.863处于卖出状态,注意关注。
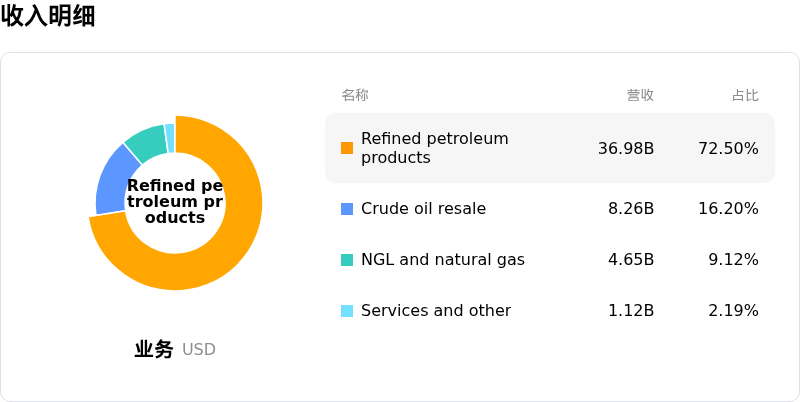
菲利普66公司(PSX)处于能源-化石燃料行业,最新年度营业收入$132.38B,处于行业7,净利润$4.39B,处于行业11。
近一月多位分析师给出公司评级为买入。目标价预测平均价为$283.24,最高价为$350.00,最低价为$158.00。
公司特有风险:
复制本文链接
资讯文章中币网所有,未经允许不得转载。
新闻·19分钟前
新闻·34分钟前
新闻 · 2026-11-12 13:55
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:52
新闻 · 2026-09-22 15:52