星期三 · 2026年11月11日
21:56:21
作者:链上吃瓜员 更新时间:2026-11-11 16:15
AI云独角兽CoreWeave于美东时间11月10日盘后发布三季度财报。收入和backlog均加速增长且好于预期,各项利润率继续提升,调整后经营利润率按公司说法提前一个季度达到两位数,全年指引也全面上调。小编通过下文,主要为你们梳理业绩细节与指引变化等相关内容。AI云独角兽CoreWeave于美东时间11月10日盘后发布三季度财报。收入和backlog均加速增长且好于预期,各项利润率继续提升,调整后经营利润率按公司说法提前一个季度达到两位数,全年指引也全面上调。小编通过下文,主要为你们梳理业绩细节与指引变化等相关内容。
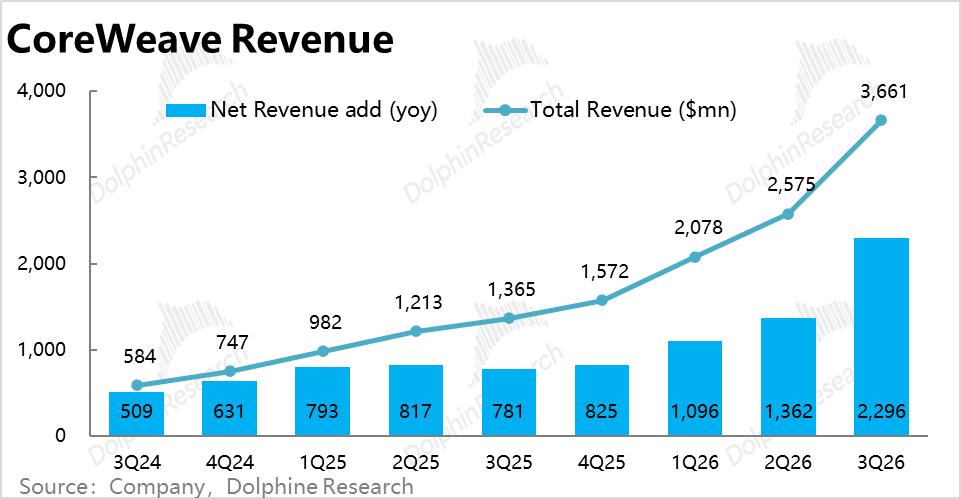
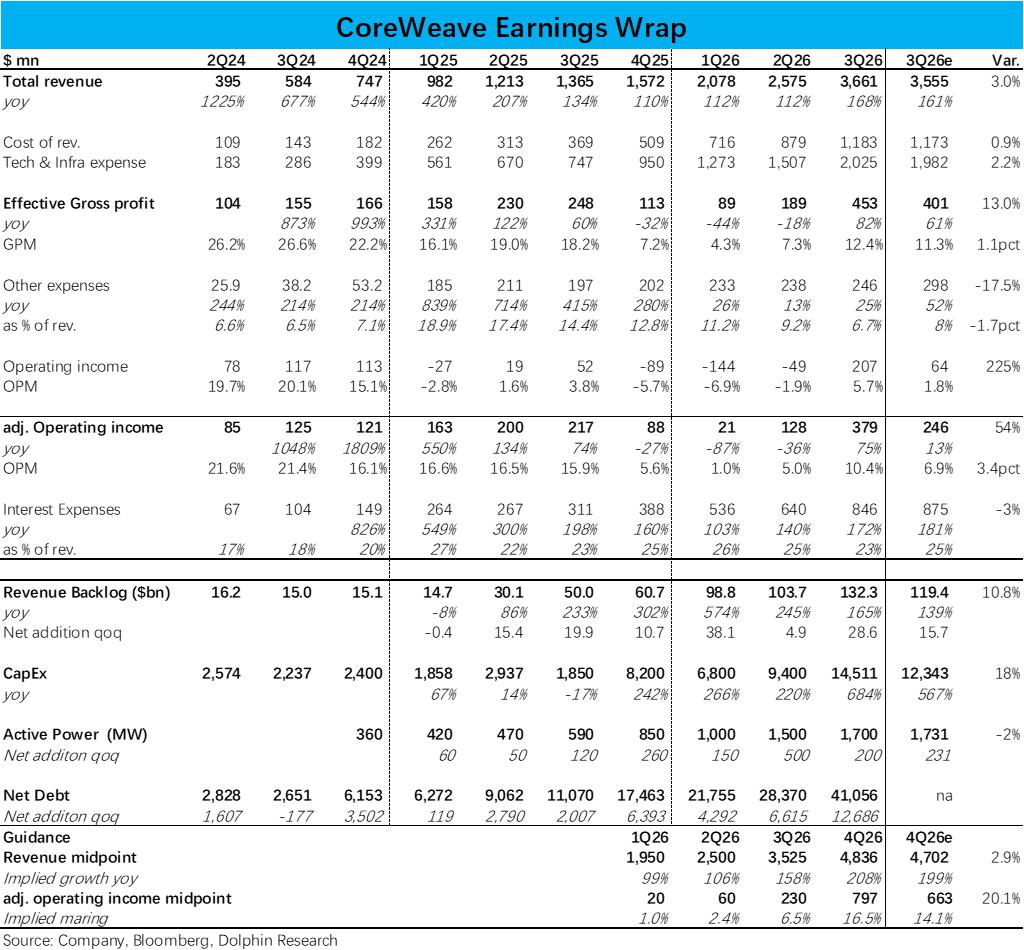
3Q26 收入 36.6 亿美元,单季环比净增约 10.9 亿美元,是上季的两倍多。收入比一致预期高约 3%,也超出了指引上沿 36 亿,增长不俗。
公司称增长来自有利的定价和强劲的需求。电话会上确认:7 月各型号算力涨价约 25%,季内晚些时候再涨约 10%,4Q 价格还在继续上涨,涨幅超过成本的上升;上一代的 “旧卡”(Ampere、Hopper 等)本季价格也环比上涨 30%~50%,高于原合同价。
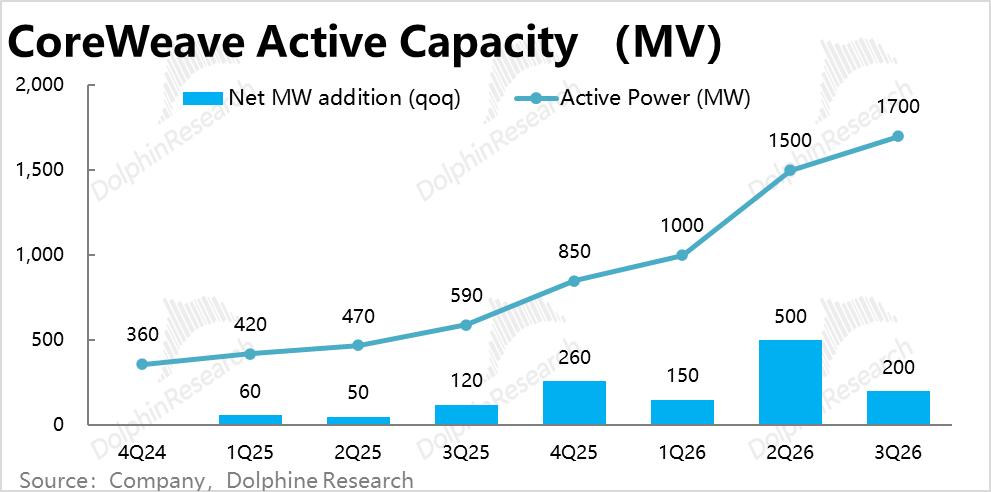
量的方面,本季活跃电力只新增约 200MW(上季约 500MW),并不算快,因而本季超预期的营收,应当更多归功于上季尾声新增的大量算力在本季开始创收。
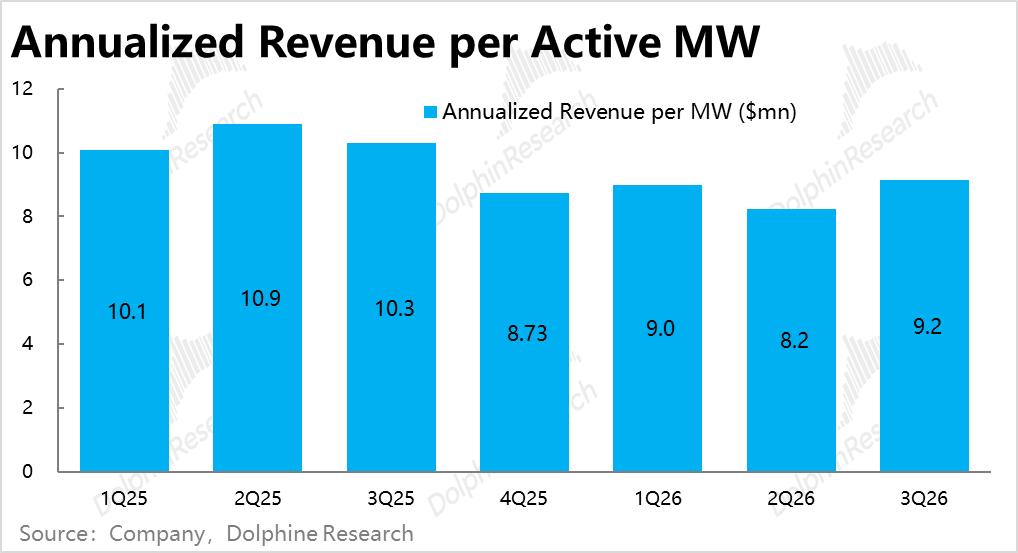
按平均活跃电力粗算,本季单 MW 年化收入约 915 万美元,较上季约 824 万提升不少,从报表端验证了租赁定价的上涨。
一句话小结,从后视镜来看,算力需求确实强劲且供不应求。
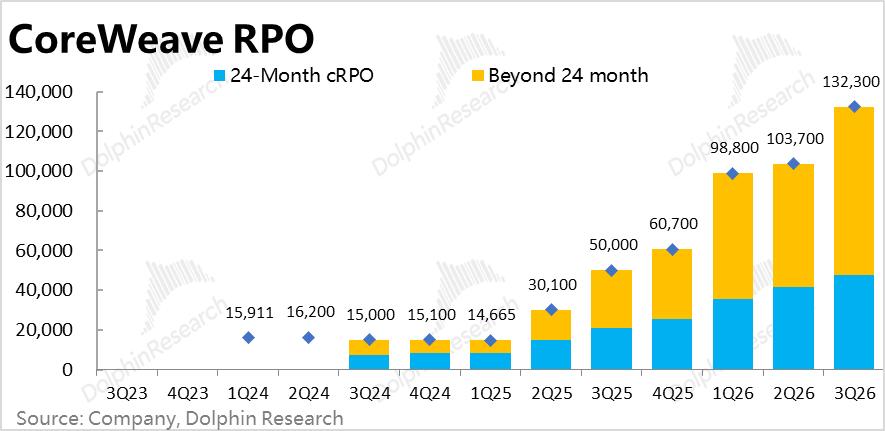
季末 RPO 1,323 亿,环比增加约 286 亿,单季增量历史第二高(仅次于 1Q26),比一致预期高约 11%;不仅是当季营收、新增的订单需求同样强劲。
公司称新增订单同时来自现有和新客户的贡献,且客户结构有所分散:今年新增客户中超过一半来自 AI 实验室和科技之外的行业。
期限结构上,本季 24 个月以上长单的占比提升了 4pct,而短单环比净增额和上季大体相当。本季强劲的订单增长主要是 2 年以上的长单驱动。
本季末活跃电力达到 1.7GW 以上,和一致预期(约 1,731MW)大致持平。单季新增 200MW 以上,相比上季的新增量有不小放缓。同时,公司维持了年末活跃电力在 1.85GW 以上的目标,意味着 4Q 只新增约 150MW,年末规模低于一致预期的约 1.91GW。
因此虽然本季营收强劲,算力建设的速度并不算快(本季的营收更多是靠上季上线的大量算力推动)。
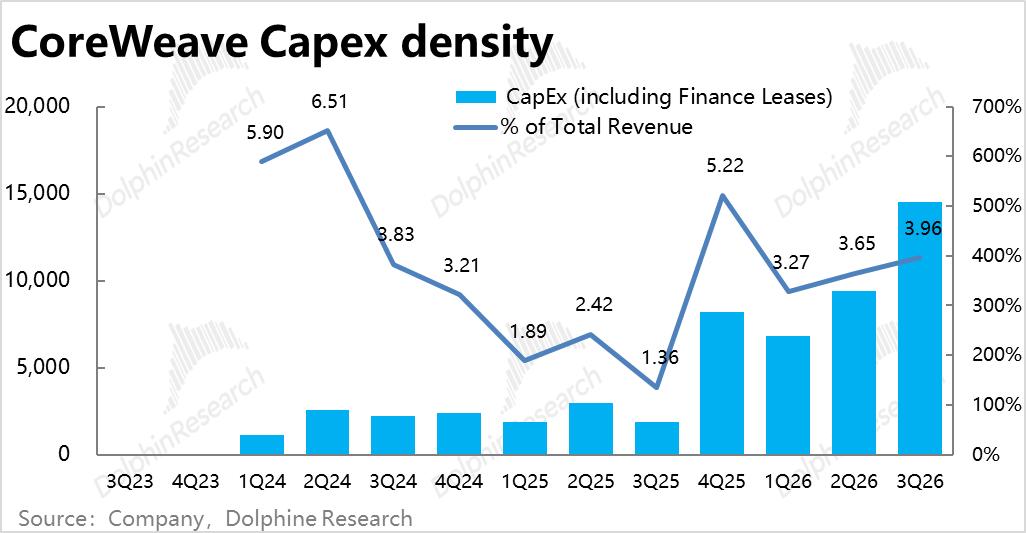
然而本季 Capex(含融资租赁、扣除在建工程变动)高达 145 亿美元,明显高于市场预期和指引上沿的 135 亿;Capex 相比收入的倍数也走高到近 4x。为了支撑营收增长所需的投入压力也越发明显。
对于新增算力不多,而 Capex 猛增,CFO 解释是部分 4Q 的投入前置到了 3Q。但海豚君认为公司的单位算力建设成本应当也有走高(硬件涨价),粗算下来今年的成本较 25 年可能增长了约 1/5~1/4。
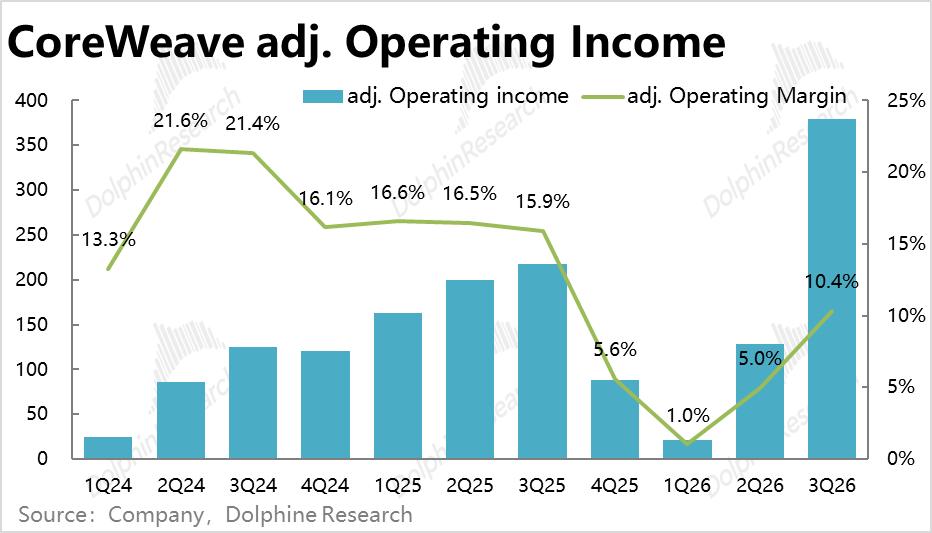
本季调整后经营利润 3.79 亿美元,利润率 10.4%,明显高于一致预期的 6.9%,提前一个季度完成了公司预期达到双位数利润率的目标。
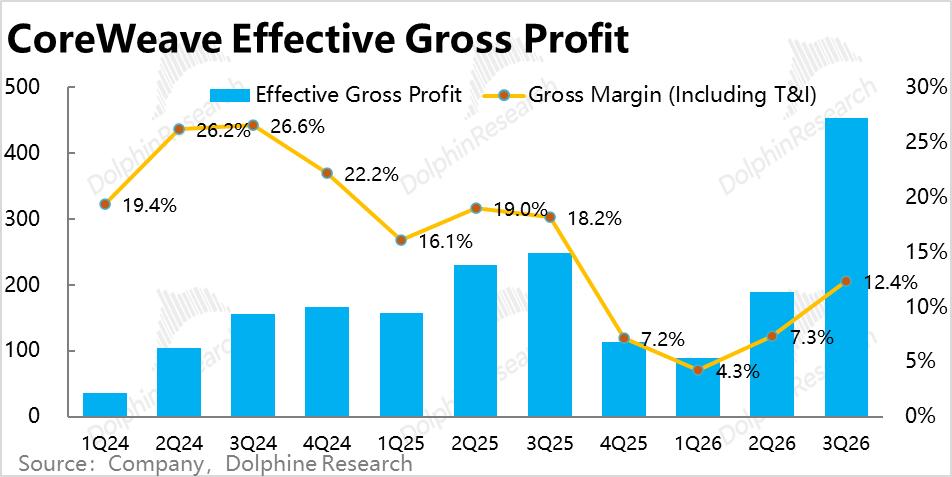
拆开看,扣除营业成本和基建研发成本(T&I)后的"真实毛利率"约 12.4%,上季约 7.3%,但仍低于一年前的约 18%。改善主要来自 T&I 中的折旧占收入比重下降,从 54.1% 到 51.6%;
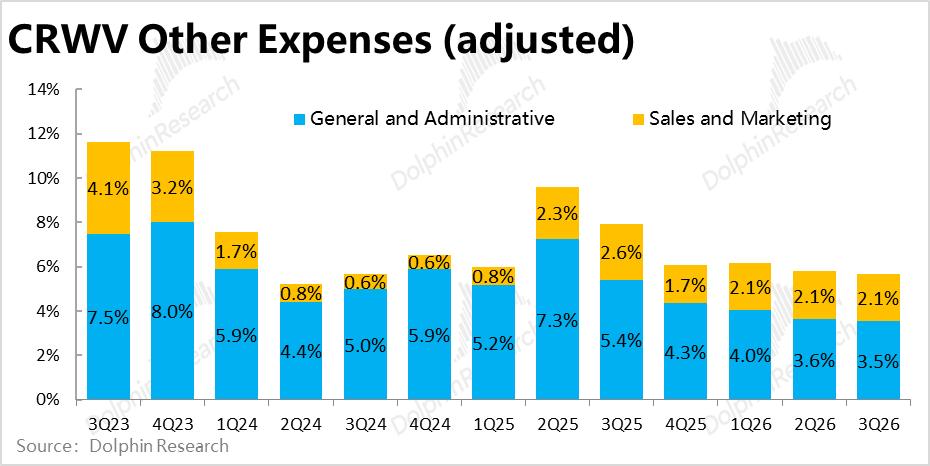
此外主要包括能源、租金、人力的营业成本率也环比走低约 1.8pct。至于销售和管理费用率一直不高,本季也随着营收增长继续被摊薄。
结合管理层的发言,海豚君认为利润率超预期且持续的提升,主要有两个原因:租赁价格的上涨(为主)和营收提升后自然的规模效应。
CFO 明确表示将可用容量分配给利润更高的短期合同,对本季业绩"贡献明显"。目前的短期合同年化收入可超过 4,000 万美元/MW,4~5 年期新长约的价格也升到 2,000~2,500 万美元/MW;短期合同 6~18 个月回本,长约回收硬件 Capex 约 1~2 年。
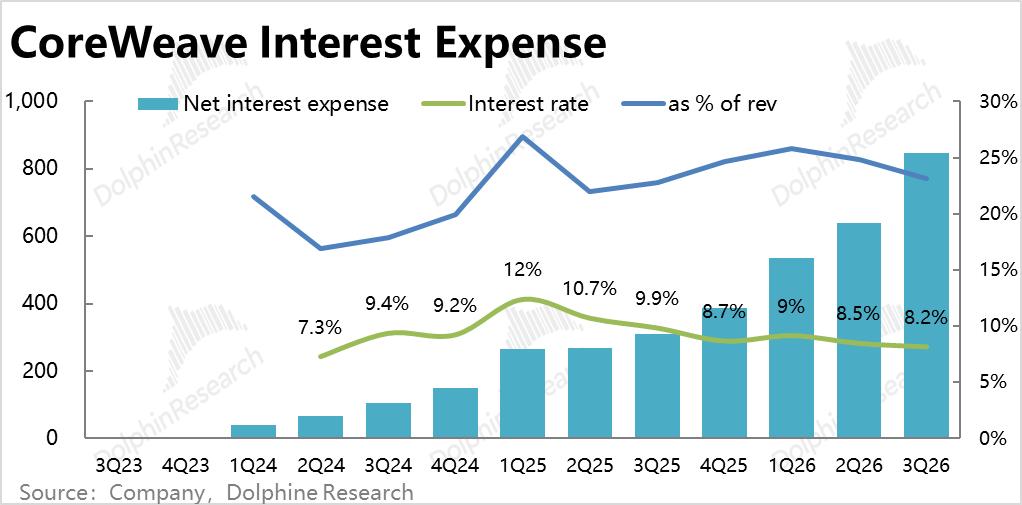
本季净利息 8.46 亿美元,低于指引下沿 8.6 亿。根据利息/平均总负债的粗略测算,平均利息率从 8.5% 下降到 8.2%,因而利息占收入比例也有所下降。
不同于近期市场上新云发债成本的明显攀升,后视视角公司存量债务的利息率反而在走低, 是比较意外的。但这只反映了历史情况,对后续的利息压力还是保持谨慎。且目前调整后经营利润仍覆盖不了利息,赚的钱仍不够还负债的资金成本。
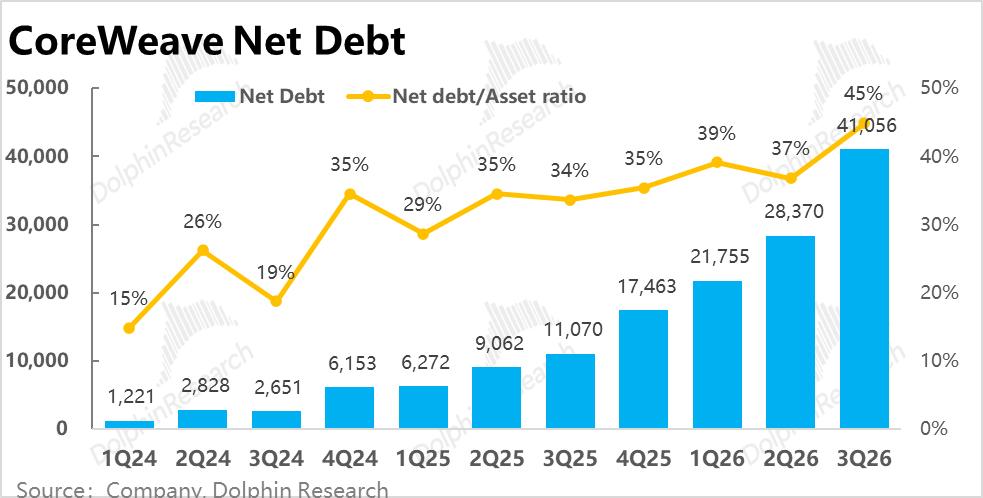
且利息支出虽稍低,本季末总债务(含融资租赁)约 475 亿美元,单季负债增加约 122 亿,也是历史新高。 为了支撑不断走高的 Capex 投入需求,公司的融资压力并未走低。
对下季的展望上,全年指引隐含 4Q 收入 46.9~49.9 亿,比一致预期的 47.0 亿高约 3%,按上限算,环比净增 13 亿,较本季增长继续加速。
调整后经营利润指引隐含 4Q 7.5~8.5 亿,中值比一致预期的 6.6 亿高约 20%,对应利润率约 16.5%,利润率也继续大跨步提升。
年末 ARR(年化收入)指引从 185~195 亿上调到 200~210 亿美元,一致预期约 189 亿。
不过 4Q 利息指引 10.5~11.5 亿美元,中值比一致预期的 10.1 亿高约 9%,比本季增加约 30%,和 4Q 收入的环比增速相当,利息吃掉收入的比例并没有明显下降。
7、以下是核心指标一览
海豚研究观点:
从本季的收入、订单、下季收入指引和持续改善的利润率来看,CoreWeave 的业务本身是在向好的:需求旺盛,价格在涨,利润率持续走高。但对应的,支撑业务付出的 “代价” 同样在提升:负债一季又增加约 120 亿美元,利息仍高于调整后经营利润,Capex 大幅拉升而自由现金流深度为负。
同时,市场真正关注的、也是估值最终反映的,是 27 年及之后的需求能否持续,当前不断走高的算力租赁价格(即供不应求的情况)会不会反转。这些问题并不能靠近期不俗的业绩来解答。因而市场会小幅奖励这次不错业绩,但并不能带来真正的逻辑反转。
短期来看,业绩向上的动能比较明确:4Q 指引隐含收入环比再增约三成、调整后经营利润率约 16.5%,年末 ARR 指引上调到 200~210 亿美元,管理层还称 4Q 价格仍在上涨。
更长一点,公司首次给出了盈利时间表:2027 年调整后净亏损明显收窄,2028 年上半年及全年调整后净利润转正。
核心问题一:单位定价在走高,但"续约更值钱"建立在供不应求的前提上
本季增长更多靠价而不是量,上文已经验证:新增算力不算多,单 MW 收入则明显提升,4Q 指引隐含还会继续抬升。当下算力仍是卖方市场,CoreWeave 把更多容量切给高价的短期合同,价格弹性直接体现在利润率上。
往后看,管理层给了两个支撑:一是到 2027 年底合格需求是可用容量的 10 倍,2027 年的算力供应已基本售罄;二是首期合同到期的老 GPU 续约,若按当前价格 2027 年可带来接近 40 亿美元的增量年化收入,加上 2028 年接近 100 亿,且这部分资产已无需折旧,利润率会更高。
但这两点都建立在算力持续供不应求、租赁价格维持高位的前提上,而行业新供给集中在未来一两年投产,这个前提未必成立。
核心问题二:靠客户融资,很大程度上解除了融资难题
虽然存量负债的利率在走低,但市场更关心增量资金的成本,而近期外部负债成本在上升:公司无担保债收益率从 8 月的约 11% 升到 10 月的 15% 以上,9 月可转债票息也高于 4 月。
管理层的应对,是把融资重心转到客户身上:2027 年前不在母公司层面的发新的无担保负债;后续 Capex 将主要靠与具体客户合同匹配的 DDTL(延迟发放贷款:用客户的订单当抵押 -- 银行一次性提供一个贷款额度,但公司可以按需分批提款,提款后才计息)和客户预付款。
据电话会信息,今年 70% 的交易收了预付款,有的客户预付高达合同额的 100%;公司预计到 2027 年底母公司层面只需不到 50 亿美元的增量融资。
这本质上是公司商业模式进一步"代客运营化":融资和客户的订单与信用紧密绑定,只要客户签订单,就有预付款和以合同为抵押的 DDTL,建设资金随之到位。过去市场最担心的融资问题,由此在很大程度上被解除,代价是公司的议价权和自主性进一步下降。
但这一模式成立的前提,是算力供给偏紧、大客户需要也愿意向新云采购算力;一旦这个前提松动,订单、预付款和融资渠道会同时收缩,这与核心问题一指向的是同一个风险。
核心问题三:投入和融资的高峰还在后面,公司保留了放缓的选项
本季 Capex 冲高有提前交付的因素,全年指引隐含的 4Q Capex 明显低于一致预期;但单位投入在上升,意味着同样的上线规模要花更多的钱。
且按我们的模型,Capex 在 2028~2029 年见顶,资金缺口最大或在 2027 年。因此公司的投入和建设高峰,以及对应的现金流、总债务和利息偿还压力的高峰期才刚到爬升的早期阶段。
对此,管理层也表示:若只交付已签 backlog,2027 年 Capex 与今年大体持平,即一旦融资环境变差,公司可以放慢扩张、不再大量签新单、换取现金流和融资压力的下降。
盈利预测调整:本次业绩后,我们按指引上调 4Q 和全年预期;并上调 2028 年起的单价涨幅、同时假设客户预付款覆盖约一半的 Capex,因而新增借款和利息明显下降。调整后,2028 年调整后经营利润约 65 亿美元,比调整前高约 13%,但比市场一致预期偏低16%。
核心假设包括:
价值分析:以最新交易价格来看,股价自财报披露前已有明显上行,对应我们 2028 年税后经营利润(按 20% 税率)约 6.1 倍;加上截至本季约 410 亿美元的净债务,EV 对应约 14 倍。但若按我们预测的 2028 年末净债务计算,EV 倍数约 20 倍。
保守估值:若对 2028 年税后经营利润给予 16 倍 EV,并扣除我们预测的 2028 年末约 700 亿美元净债务,对应股权价值约 127 亿美元、每股约 23 美元,这一价中短期内不太可能实际达到,但清晰展示了悲观情形下公司潜在的下跌空间相当大。
需要注意,由于杠杆很高,股权价值对倍数和债务假设都非常敏感:倍数每变动 1 倍,每股价值变动约 9 美元。
若按 P/EBIT 看,这一价位仅对应 2028 年调整后经营利润约 2 倍,看似极低,但高杠杆下 P/EBIT 会失真:经营利润要先覆盖大额利息,属于债权人的部分也被算进了股东的估值里,因此我们以 EV 口径为准。
投资逻辑与建议:本季业绩确实亮眼,且融资难题很大程度上得到了缓解,但这份好成绩建立在算力显著供不应求的前提之上,若短缺能够持续、那么按目前的业绩增长趋势,CoreWeave已大体接近合理估值。但这一前提能持续多久,不确定性非常大。
近期关于算力阶段性过度建设的担忧和信号越来越多,有报道称微软正在收缩新云合作伙伴,并选择不与甲骨文续签。对于营收和融资都高度依赖少数大客户的 CoreWeave 而言,这并不是好的信号。
当下的业绩看似歌舞升平,但供需格局一旦反转,叠加高杠杆的放大作用,股权面临的下行风险极大。看到明确的 AI 新增需求、足以让算力紧缺持续更久,再适合做进一步考虑。
复制本文链接
资讯文章中币网所有,未经允许不得转载。
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:52
新闻 · 2026-09-22 15:52