星期三 · 2026年11月11日
23:52:45
作者:链上吃瓜员 更新时间:2026-11-11 14:41
美联储决议按兵不动,4%高利率紧箍咒难除。原油等大宗商品反扑,叠加降息预期落空,全球流动性再陷紧张。高久期科技资产正面临估值压缩压力。小编通过下文,主要为各位梳理宏观博弈逻辑,解析科技资产去泡沫的路径,以及高利率环境下的应对思路。美联储决议按兵不动,4%高利率紧箍咒难除。原油等大宗商品反扑,叠加降息预期落空,全球流动性再陷紧张。高久期科技资产正面临估值压缩压力。小编通过下文,主要为各位梳理宏观博弈逻辑,解析科技资产去泡沫的路径,以及高利率环境下的应对思路。
全球资本市场翘首以盼的“无痛降息放水狂欢”,在2026年被现实狠狠泼了一盆冰水。
美联储最新的FOMC利率决议以10比2的绝对多数票,宣布将联邦基金利率目标区间维持在 3.75% ~ 4.00% 的高位区间按兵不动。在随后举行的全球新闻发布会上,鲍威尔发表了极具杀伤力的鹰派宣示:“通胀回归2%目标的最后一英里道路,远比市场预期的更加漫长且充满坎坷;在没有看到劳动力市场更显著恶化或核心服务通胀彻底降温之前,美联储绝不会开启连续降息。”
华尔街原本押注年内连续降息4至6次的激进预期瞬间化为泡影。更令全球宏观对冲基金脊背发凉的是,伴随着地缘政治紧张局势的反复升级、原油与战略大宗商品价格的强力反扑,二次通胀(Inflation Resurgence) 的幽灵正若隐若现地徘徊在全球经济的上空。
在长达十余年的零利率甚至负利率宽松环境中成长起来的年轻一代科技创业者与极客投资者,正在经历他们职业生涯中最严苛的一课:资本不再是免费的甘霖,而是昂贵的烈酒。当无风险利率死死锚定在4%的高位时,所有依赖远期画饼、没有真实自由现金流支撑的科技资产,都将面临不可抗拒的“去泡沫杀估值”残酷出清。
要理解这场全球流动性退潮,必须先看清美联储决策天平上的两大核心砝码:黏性通胀与去杠杆阵痛。
市场在过去两年一直陷入某种盲目乐观的集体幻觉,认为只要CPI数字从9%回落到3%附近,全球央行就会迅速重启印钞机救市。然而,美联储决策层深知1970年代大通胀的历史教训:如果过早大幅降息,被暂时压制的通胀预期将在数月内产生剧烈报复性反弹。
2026年制约降息空间的结构性阻力愈发坚硬:
将利率坚守在3.75%~4.00%,是美联储用高利率紧箍咒强行锁住通胀火苗的唯一防线。
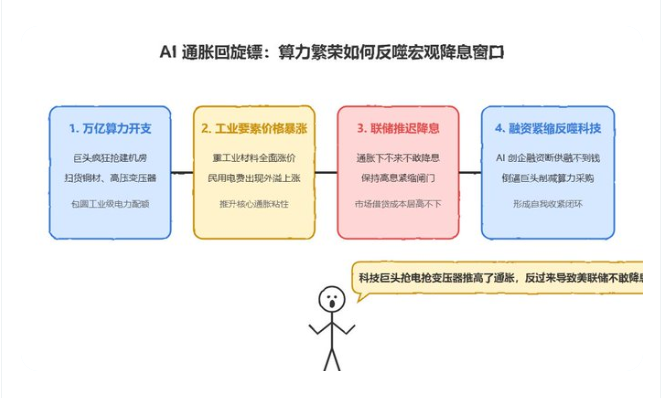
一个极少被纯科技圈深入探讨的宏观传导逻辑在于:硅谷科技巨头疯狂的AI资本开支,正在反向成为阻碍降息的“通胀加速器”!
当微软、谷歌、亚马逊、Meta等万亿美元市值的超级巨头,每年在全球范围内将数千亿美元的真金白银砸向AI基础设施时,它们实际上在实体经济中掀起了一场极其凶猛的生产要素抢夺战:
硅谷原本希望通过AI大幅提升全要素生产率来平抑通胀,但在短期内,宏大的基础设施建设反而构成了直接的资本开支通胀循环。
在金融工程学中,任何资产的理论价值都可以抽象为其未来所有自由现金流折现(DCF)的总和: $$P = \sum_{t=1}^{\infty} rac{CF_t}{(1 + r)^t}$$ 其中,分母上的折现率 $r$ 是决定科技股估值倍数的灵魂变量。
在零利率时代,无风险利率接近0%,折现率 $r$ 极低。这意味着投资者可以毫不犹豫地为企业在10年甚至20年后可能产生的巨额盈利支付超高溢价,因此市梦率(P/S高达50倍甚至100倍)的无盈利AI初创公司能够大行其道。
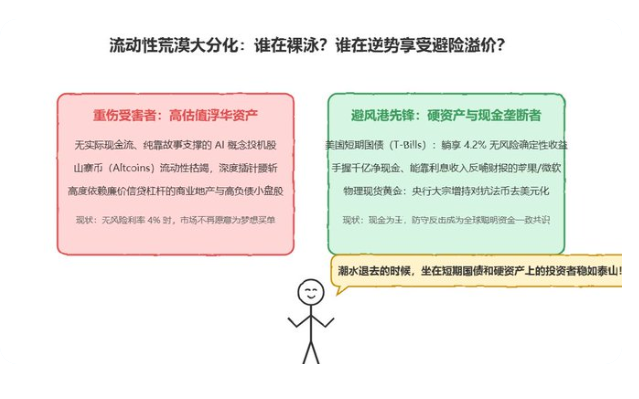
当无风险利率长期维持在4.0%~4.5%时,整个估值大厦的物理地基彻底倾覆:
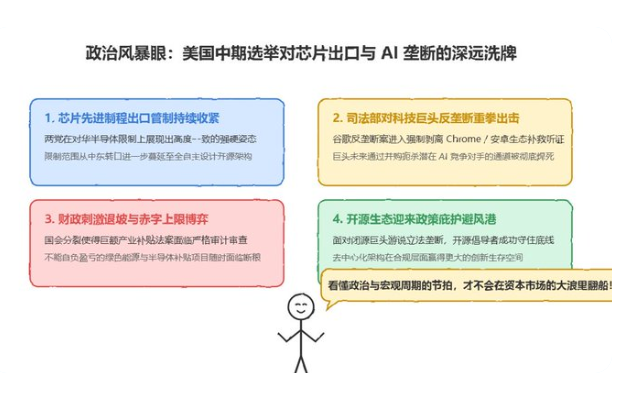
除了纯粹的金融与货币指标,2026年全球科技资产估值还面临着政周期的强力摩擦:
外部流动性枯竭与内部监管加剧的双重夹击,宣告了科技圈“躺赢时代”的终结。
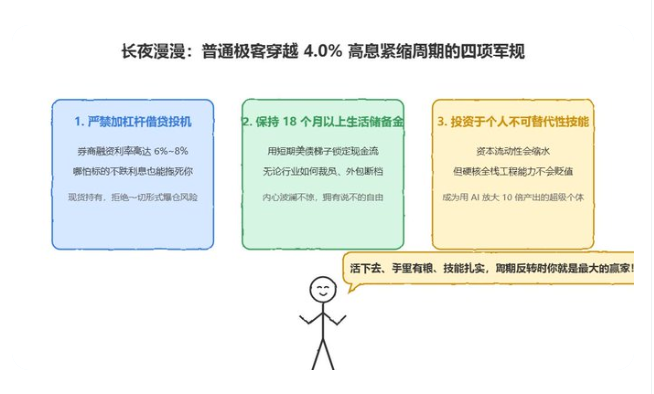
面对可能持续数年的高利率新常态,个人投资者、极客工程师与独立创业者必须迅速切换为 “战时防守模式”:
寒冬是淘汰弱者的绞肉机,也是洗尽铅华的试金石。唯有尊重资本成本、恪守现金流常识的人,才能在漫长的高利率戈壁中穿越周期,迎来下一轮繁荣周期的曙光。
复制本文链接
资讯文章中币网所有,未经允许不得转载。
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:52
新闻 · 2026-09-22 15:52