星期五 · 2026年10月16日
11:18:28
作者:海带 更新时间:2026-10-15 11:11
当比特币在过去一年里从高点回落、截至2026年8月14日年内跌幅已达45.88%时,大多数投资者都在承受账面亏损。然而,一家以“比特币资本策略”著称的上市公司——Strategy(原MicroStrategy)——却用旗下不同的金融工具,走出了截然不同的价格曲线。当比特币在过去一年里从高点回落、截至2026年8月14日年内跌幅已达45.88%时,大多数投资者都在承受账面亏损。然而,一家以“比特币资本策略”著称的上市公司——Strategy(原MicroStrategy)——却用旗下不同的金融工具,走出了截然不同的价格曲线。从直接持有BTC,到股票MSTR,再到结构化产品STRC,它们如何重新定义比特币的投资逻辑?接下来,小编将为大家从BTC、MSTR到STRC,完整解析Strategy的资本结构与投资思路。
根据Strategy联合创始人MichaelSaylor发布的一年期业绩图表,从2025年8月14日至2026年8月14日:
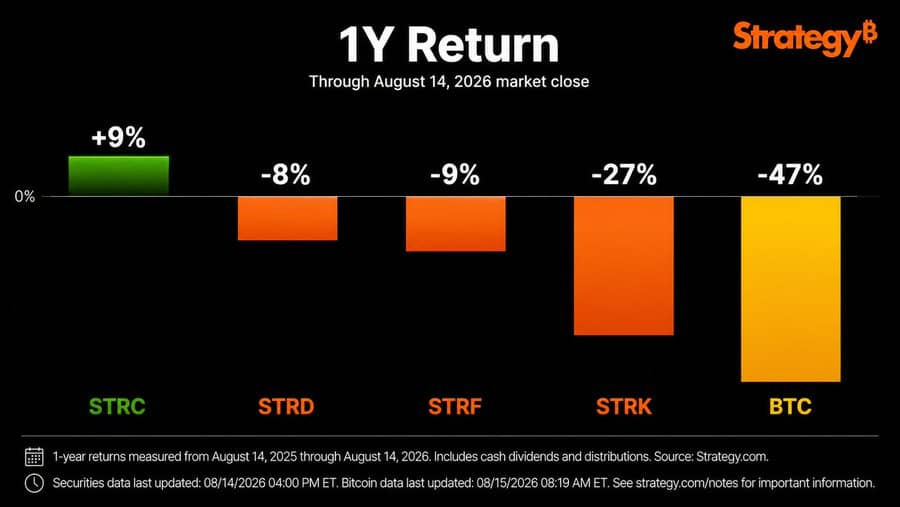
来源:X/@saylor
同样的底层资产——比特币,通过不同的资本工具包装后,呈现出从上涨9%到下跌75%的收益率光谱。这背后的逻辑,远非“买MSTR就是买比特币”所能概括。
Strategy本质上是一家将公司资产负债表与比特币深度绑定的企业。截至目前,Strategy持有约840,447枚比特币,持仓价值约546亿美元,比特币占公司资产储备的比重超过95%。在此基础上,Strategy构建了多层资本结构,不同类型的投资者实际上购买的是风险收益特征截然不同的金融产品。
直接持有BTC的投资者获得的是比特币价格的完全敞口,涨跌同步。
MSTR普通股则相当于在BTC基础上叠加了公司经营杠杆和融资杠杆,放大波动。
STRC等优先股支付的则是固定或可变股息,与公司信用挂钩,与BTC现货价格并非直接联动。
STRK等可转换工具则介于权益与债权之间,价格走势部分跟随MSTR普通股。
这种分层设计的核心逻辑在于:将单一高波动资产(比特币)转化为不同风险收益层级的金融产品,以吸引不同类型资金。
STRC跑赢BTC并非因为其直接受益于比特币上涨,而是因为它在比特币下跌周期中提供了另一种价值支撑——现金流收益。
STRC目前提供约12%的年化现金股息,以每月两次的频率派发。在比特币价格持续下行、资本利得消失的环境下,稳定的高息收益对追求现金回报的资金具有天然吸引力。
更深层的原因在于Strategy对优先股价格的主动维护。今年夏季,STRC价格一度跌破100美元面值。为此,Strategy在8月出售了1,690枚比特币,获得约1.09亿美元资金,用于回购1,152,020股STRC优先股。这一操作相当于将比特币资产变现,用于支撑优先股价格,从而维护公司融资渠道的稳定。
不过,这一机制的反面也值得关注:如果比特币持续下跌,Strategy是否还有足够资产持续支撑优先股价格?公司CEOPhongLe近期表示,已将现金储备从约8亿美元提升至47.5亿美元,以确保有足够资金覆盖优先股股息。截至8月10日,公司现金储备为46.5亿美元,优先股规模约152.4亿美元。
MSTR一年下跌约75%,是四种资产中表现最差的。这并非比特币单一因素所致,而是多重压力的叠加。
其一,比特币价格下行构成基础性压力
比特币过去一年跌幅约47%,直接拉低了公司资产价值。由于Strategy的BTC平均持仓成本约75,385美元,当前63,000美元左右的BTC价格意味着公司持仓处于账面浮亏状态。
其二,融资结构加大了普通股的风险敞口
公司目前持有约67.5亿美元债务和152.4亿美元优先股。这些固定收益工具需要在公司资产端(主要是BTC)产生足够回报的前提下才能维持运转。当BTC价格下跌时,优先股股息和债务利息的支付压力实质上由普通股股东承担。
其三,市场给予MSTR的NAV溢价收缩
在BTC上涨周期,市场愿意为MSTR支付高于其比特币净资产价值的溢价,因为公司被视作“加杠杆买入BTC”的通道。而在下跌周期,这一溢价加速收缩,进一步放大跌幅。MSTR股价近期一度下探至91.67美元,较52周高点367.57美元跌去约75%。
其四,指数调整预期带来额外压力
MSCI近期提议将MSTR从其全球可投资市场指数中移除,理由是其持有大量国库资产而非运营公司。若最终决定生效,跟踪相关指数的基金可能被动减仓,形成卖压。
围绕Strategy的争议核心在于:这套将波动资产转化为稳定金融工具的“工程”能否经受住长期熊市的考验?
支持者认为,Strategy正在构建一个围绕BTC的资本市场平台,通过分层资本结构满足不同风险偏好资金的需求,同时持续增持BTC强化其市场地位。公司近期虽有净卖出,但整体仍明确将BTC作为核心战略储备资产。
批评者则担忧,152.4亿美元的优先股和67.5亿美元的债务形成的固定支付压力,在BTC持续下跌的环境中可能形成负反馈循环:BTC下跌→公司资产缩水→偿债和付息压力上升→被迫出售BTC→进一步打压BTC价格→资产进一步缩水。
StrategyCEOPhongLe近期回应称,公司已有2.7年的股息覆盖能力,47.5亿美元现金储备足以应对中短期支付需求。但这一“覆盖”建立在当前支出水平下,若BTC持续下跌并触发更多资本管理需求,覆盖能力可能面临考验。
不同投资者可根据自身风险偏好选择不同工具:
1、STRC优先股与MSTR普通股最核心的区别是什么?
STRC是固定收益型优先股,主要提供约12%的年化现金股息,价格波动相对较小,收益来源是公司信用和现金流支持,与BTC现货价格非直接联动。MSTR普通股则是比特币杠杆权益工具,波动更大,收益来源于BTC价格上涨叠加融资杠杆,同时也承担公司全部经营和融资风险。
2、Strategy出售比特币回购STRC意味着什么?
这反映了公司在熊市中优先维护优先股价格和融资渠道稳定的策略。通过将部分BTC资产变现来回购跌破面值的优先股,可以稳定市场信心、维持资本结构运转。但这也意味着当BTC价格持续下跌时,公司可能需要更多BTC来支撑优先股,形成潜在压力。
3、MSTR股价为何跌幅远超比特币本身?
MSTR本质上是在比特币价格上叠加了多层杠杆——包括公司债务杠杆、优先股融资杠杆和市场情绪杠杆。在上涨周期这些杠杆放大收益,在下跌周期则加倍放大跌幅。此外,NAV溢价收缩、MSCI指数调整预期等因素也加剧了股价压力。
4、投资者应优先关注哪些指标来判断Strategy策略的可持续性?
重点关注四个方面:Strategy的BTC持仓变化方向(是否持续净买入或被迫净卖出);MSTR相对于其BTC持仓净值的溢价水平;优先股(尤其是STRC)价格是否稳定在面值附近;以及比特币的宏观周期走势,这是所有问题的最终决定因素。
Strategy将比特币从单纯的价格投机标的转化为可分层、可融资、可产生现金流的资本平台,这一金融工程在过去12个月经受住了熊市的初步考验。不同资本层级之间出现巨大收益分化——STRC上涨9%与MSTR下跌75%同台出现——恰恰说明“买比特币”与“买比特币概念股”之间存在本质差异。
对于投资者而言,关键不在于判断这些工具“好”或“不好”,而在于明确自身风险承受能力和收益目标,选择与之匹配的风险敞口。在BTC价格趋势明朗之前,这三种工具之间的相对表现分化,可能会持续甚至进一步扩大。
到此这篇关于Strategy如何重构比特币投资逻辑?从BTC、MSTR到STRC结构解析的文章就介绍到这了,更多相关Strategy重构BTC投资逻辑内容请搜索中币网以前的文章或继续浏览下面的相关文章。
复制本文链接
快讯文章中币网所有,未经允许不得转载。
BTC·19小时前
BTC·23小时前
BTC·23小时前
BTC · 2026-09-23 10:53
BTC · 2026-09-23 10:52