星期三 · 2026年10月14日
18:43:02
作者:海带 更新时间:2026-10-14 15:20
现实世界资产(RWA)正在成为加密市场最受关注的赛道之一。贝莱德、渣打银行等传统巨头纷纷入场,而据DefiLlama数据,RWA代币化发行总量已达约345.5亿美元,链上DeFi实际使用的资产规模约39.8亿美元,一年内增长近六倍。与此同时,国内八部门联合发布新规,首次明确RWA代币化定义,并确立“境内严禁、境外严管”的监管框架。现实世界资产(RWA)正在成为加密市场最受关注的赛道之一。贝莱德、渣打银行等传统巨头纷纷入场,而据DefiLlama数据,RWA代币化发行总量已达约345.5亿美元,链上DeFi实际使用的资产规模约39.8亿美元,一年内增长近六倍。与此同时,国内八部门联合发布新规,首次明确RWA代币化定义,并确立“境内严禁、境外严管”的监管框架。面对政策与资本双重驱动,RWA赛道究竟有哪些真正值得关注的潜力币种?下面,小编将为大家梳理RWA核心概念并重点对比当前四大热门币种的差异化优势。
| 数据项目 | 具体数值与来源 |
|---|---|
| RWA代币化发行总量 | 345.5亿美元 |
| 链上DeFi实际使用的RWA资产规模 | 39.8亿美元 |
| RWA DeFi存款一年增长倍数 | 一年前为6.51亿美元 |
| 私人信贷DeFi活跃比例 | 39%,为各RWA类别中最高 |
| 代币化国债DeFi活跃比例 | 5.5%,链上规模166亿美元 |
| BlackRock BUIDL利用率 | 发行规模27.4亿美元 |
| Ondo Finance代币化资产管理规模 | 约36亿美元 |
| Arbitrum RWA资产数量 | 7,083个 |
| Maple Finance管理资产规模 | 2026年上半年AUM达46亿美元 |
RWA是什么,简单说,就是把现实世界里那些“看得见摸得着”的资产,比如房子、国债、黄金、企业贷款,搬到区块链上,变成可以交易的代币。以前买一套房要几百万,现在可以只买这套房的“千分之一”?这就是RWA在做的事。它让那些原本门槛高、流动性差的资产,变得像买一杯奶茶一样方便。
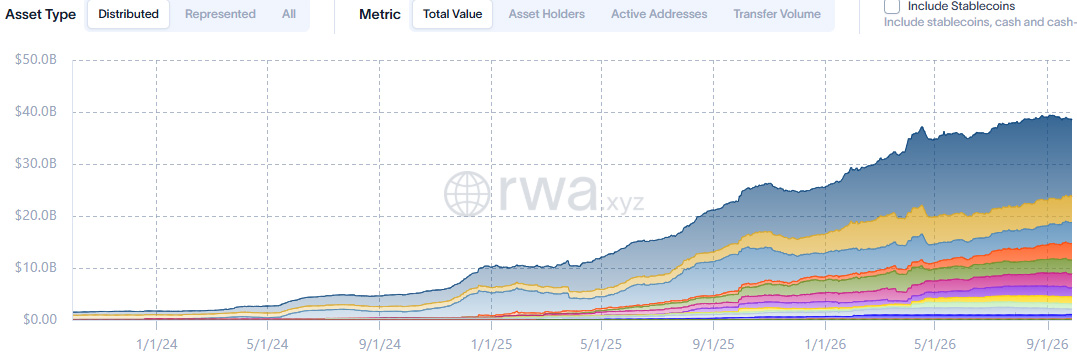
我们来看一组数据:DefiLlama显示,目前RWA代币化发行总量约285.6亿美元,但真正被拿去在DeFi协议里的,只有24.7亿美元,占比仅8.6%。换句话说,超过九成的RWA资产上了链,但只是“躺着”,没真正参与借贷、交易等链上活动。
RWA赛道规模
我们认为,光把资产搬上链没用,能不能在链上真正跑起来、用起来,才是关键。
那说了这么多,10月到底有哪些RWA币种值得我们重点关注?下面我们就从ONDO、CFG、ARB、SYRUP这四个潜力币种说起,看看它们各自凭什么能打。
表:10月RWA潜力币种关键信息
| 币种 | 赛道定位 | 内核优势 |
|---|---|---|
| ONDO | 代币化资产综合龙头 | 产品线完整,覆盖散户到机构 |
| CFG | 传统资管上链基础设施 | 不自行发行资产,提供代币化基金发行栈 |
| ARB | RWA网络枢纽与结算层 | 网络效应和资产包容性强,RWA类别覆盖广 |
| SYRUP | 链上机构信贷规模领跑者 | 机构级信贷信用评估体系,双轨策略 |
1、ONDO:代币化资产赛道的综合龙头
ONDO内核优势
Ondo目前管理约36亿美元代币化资产,较1月下旬增长约40%。其在代币化股票市场份额约58%至80%,超过所有其他平台的总和。产品端,USDY已扩展至12条网络,TVL约21.6亿美元,七日年化收益率3.55%。另外,Ondo旗下SEC注册经纪商OasisProMarkets于2026年7月获得FINRA授权,可直接向美国机构及零售投资者提供代币化产品。
我们的评价
Ondo获得FINRA授权意味着它不再只是绕开美国证券监管的离岸产品,而是真正进入了合规金融体系内部,这一身份转换的价值远高于TVL数字本身。
2、CFG:传统资管上链的内核基础设施
CFG内核优势
CFG它不自己发资产,而是专门给那些大资管机构“搭桥”。像JanusHenderson(管着约5000亿美元)、NewYorkLife(约8070亿美元)这种传统巨头,他们想玩链上资产,但又不想把自己变成一家加密公司。Centrifuge做的就是这件事:给你们一套现成的工具,把基金搬到链上,你们还是你们,不用改头换面。
CFG数据也很能说明问题:
2026年Q1,它的TVL从14亿美元涨到17亿美元,环比增长21%。旗下的JTRSY产品突破了10亿美元TVL,还拿到了S&PGlobalRatings的“AAAf”评级,这可是基金信用质量的最高等级。
我们的评价
CFG验证了一个关键命题:传统资管机构要的不是“变成加密公司”,而是“不变成加密公司也能上链”。它的JAAA基金把AAA级CLO结构搬到了链上,这意味着代币化已经不只是简单国债,而是开始涉足复杂结构化信贷产品了。
3、ARB:RWA结算层中的“收租”逻辑
ARB内核优势
ARB它不是靠某一条“收租”规则吃饭,而是靠整个生态的网络效应在积累势能。
截至2026年9月,Arbitrum上的代币化RWA资产已达到7,083个,从8月中旬的3,000个翻了超过一倍。RWA持有者突破10,000人,资产覆盖美国国债、私人信贷、货币市场基金和黄金等多个类别。这种“什么资产都能装进来”的包容性,吸引了Ondo、FranklinTempleton、Centrifuge等一批发行方在Arbitrum上布局。
我们的评价
渣打银行虽然给出了ARB到2030年10美元的预测,但其报告也明确指出:ARB持有人目前并不直接享有网络收入,RobinhoodChain早期活动也尚未主要由RWA代币化驱动。我们认为,ARB的投资逻辑本质上是一场“预期博弈”,你赌的是质押提案落地后价值传导机制能真正打通,而不是眼下的收入分成。这个时间差,就是ARB最大的不确定性。
4、SYRUP:链上机构信贷的规模领跑者
SYRUP内核优势
SYRUP背后的MapleFinance,可以说是目前链上机构信贷领域做得最大的那个。2026年上半年,它的管理资产达到46亿美元,同比增长81%;未偿还贷款创下19亿美元新高,同比增长123%。这两个增速放在传统金融里,基本是不可能完成的任务。
它的生息代币syrupUSDG在Robinhood上线后,管理资产迅速增加了超2亿美元,协议年化收益率4.765%,高出行业基准约117个基点。另外,一项与收入挂钩的分级回购提案也在推进中,当月收入超过200万美元时,回购金额最高可达收入的30%。
我们的评价
Maple真正的护城河在于它的PoolDelegate信用评估体系。但你也别只看好的一面:机构信贷的本质决定了,一旦市场进入下行周期,它面临的资产质量压力会比普通DeFi协议大得多。
1、RWA代币化目前最大的瓶颈是什么?
利用率不足。目前RWA代币化发行总量约345.5亿美元,但仅约11.5%在链上真正投入使用,多数代币化国债产品利用率不足1%。
2、代币化国债和私人信贷哪个更适合DeFi场景?
私人信贷。私人信贷DeFi活跃比例约39%,远高于代币化国债的5.5%。原因在于私人信贷协议从设计之初就将产品定位为借贷工具,代币具备DeFi可组合性。
3、Ondo获得FINRA授权意味着什么?
意味着合规身份的根本性转变。Ondo旗下经纪商获FINRA授权后,可直接向美国机构及零售投资者提供代币化产品,不再仅是绕开监管的离岸产品,而是进入合规金融体系内部。
4、Arbitrum的收入增长是否可持续?
取决于AEP生态的扩展速度。Arbitrum上半年DAO收入619万美元,协议毛利率超97%,AEP授权费在7月已占月收入的35%。若更多链加入AEP体系,收入有望持续增长。但ARB持有人目前并不直接享有网络收入,价值传导存在缺口,需关注后续治理机制的调整。
我们认为,RWA赛道正从概念走向落地。ONDO在代币化资产端的综合布局、CFG在传统资管上链中的基础设施角色、ARB作为RWA结算层的收入捕获能力、SYRUP在机构信贷领域的规模优势,分别代表了RWA赛道的四种差异化竞争路径。但需注意,RWA代币化涉及法律结构映射、跨境合规、资产托管等多重复杂环节,风险传导链可能比传统DeFi更长。
到此这篇关于币圈RWA赛道:10月RWA潜力币种有哪些?四大币种对比的文章就介绍到这了,更多相关RWA赛道全景解析内容请搜索中币网以前的文章或继续浏览下面的相关文章。
复制本文链接
快讯文章中币网所有,未经允许不得转载。
教程·52分钟前
教程·1小时前
教程·1小时前
教程·1小时前
教程·1小时前
教程 · 2026-10-14 16:44
教程 · 2026-09-22 15:53
教程 · 2026-09-22 15:53