星期六 · 2026年10月10日
20:35:38
作者:海带 更新时间:2026-10-10 09:43
比特币Q3暴涨43%,创下2017年以来最强三季度,美国现货比特币ETF狂吸63.4亿美元净流入,恐惧与贪婪指数也从“极度恐慌”一路冲进“贪婪”区间——市场情绪彻底翻转。可有意思的是,币价回暖并没让加密创业公司同步吃到红利:回流的钱更愿意直接买币,而不是锁定多年去投股权。比特币Q3暴涨43%,创下2017年以来最强三季度,美国现货比特币ETF狂吸63.4亿美元净流入,恐惧与贪婪指数也从“极度恐慌”一路冲进“贪婪”区间——市场情绪彻底翻转。可有意思的是,币价回暖并没让加密创业公司同步吃到红利:回流的钱更愿意直接买币,而不是锁定多年去投股权。三季度加密投资市场到底发生了什么?战略资本为何悄然崛起,种子轮又为何集体遇冷?接下来,小编将为大家带来这份深度复盘。
1、并购:从业务扩张收购转向能力收购
Q3并购交易数量与上半年持平,但单笔交易规模大幅缩水。
第一季度加密货币并购交易总数为39笔,第二季度为36笔,第三季度为37笔,但交易规模似乎有所下降。独立追踪加密货币交易的并购咨询公司ArchitectPartners的数据显示,第三季度加密货币并购交易数量环比下降7%,交易额下降83%。
交易规模收缩源于收购目标发生变化。上半年市场的收购逻辑是收购完整公司、开辟新业务线,例如万事达卡18亿美元收购BVNK。而Q3的收购,更多是补齐收购方现有业务短板。
Circle同意收购新加坡跨境支付公司Tazapay,MoonPay计划收购持有美国证券牌照的NorthCapital,BitGo收购NYDIG的机构交易业务。
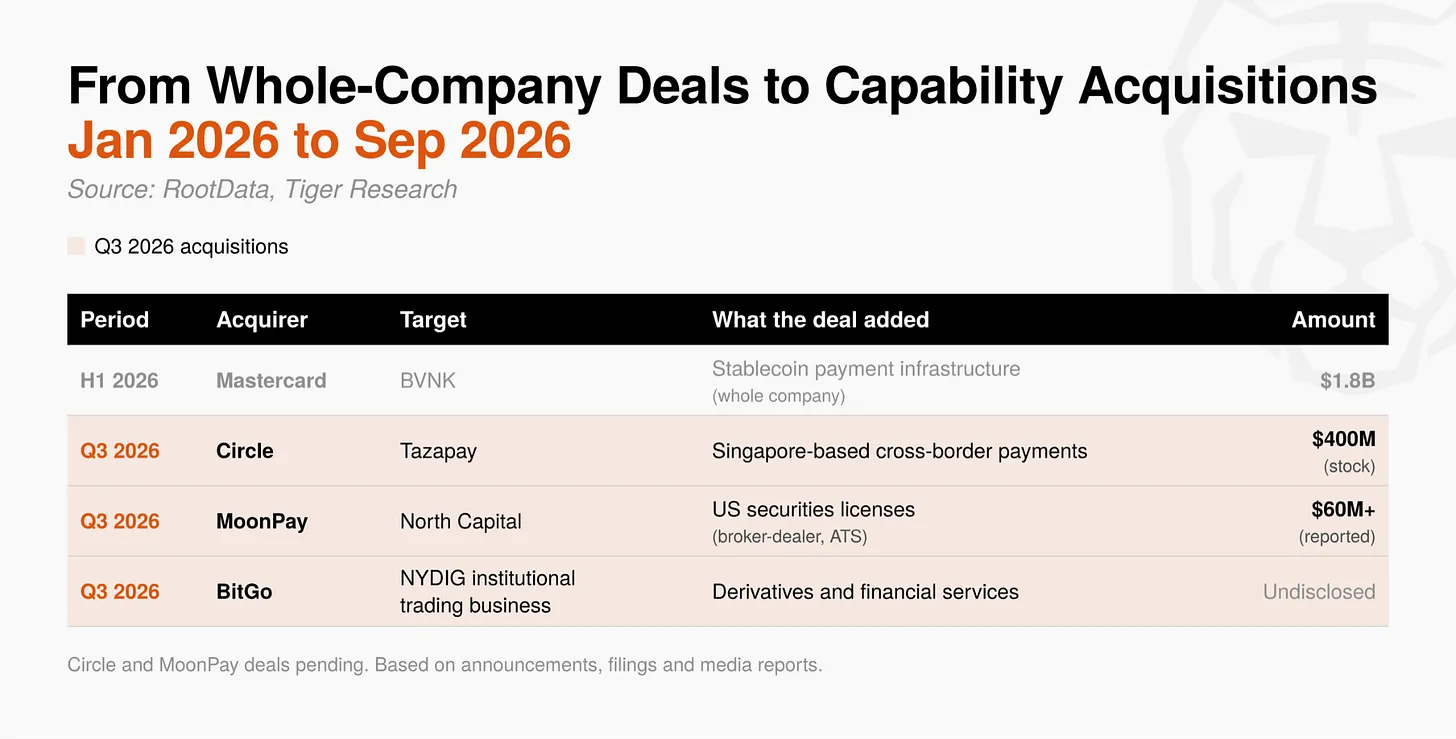
自行获取牌照、搭建业务能力耗时漫长,而收购可以直接拿到相关资质与能力。行业架构仍在成型阶段,节省时间本身就是一种竞争优势。并购重心正快速从开拓全新业务,转向收购特定业务能力。
2、VC市场:头部领投方影响力下滑,战略资本崛起
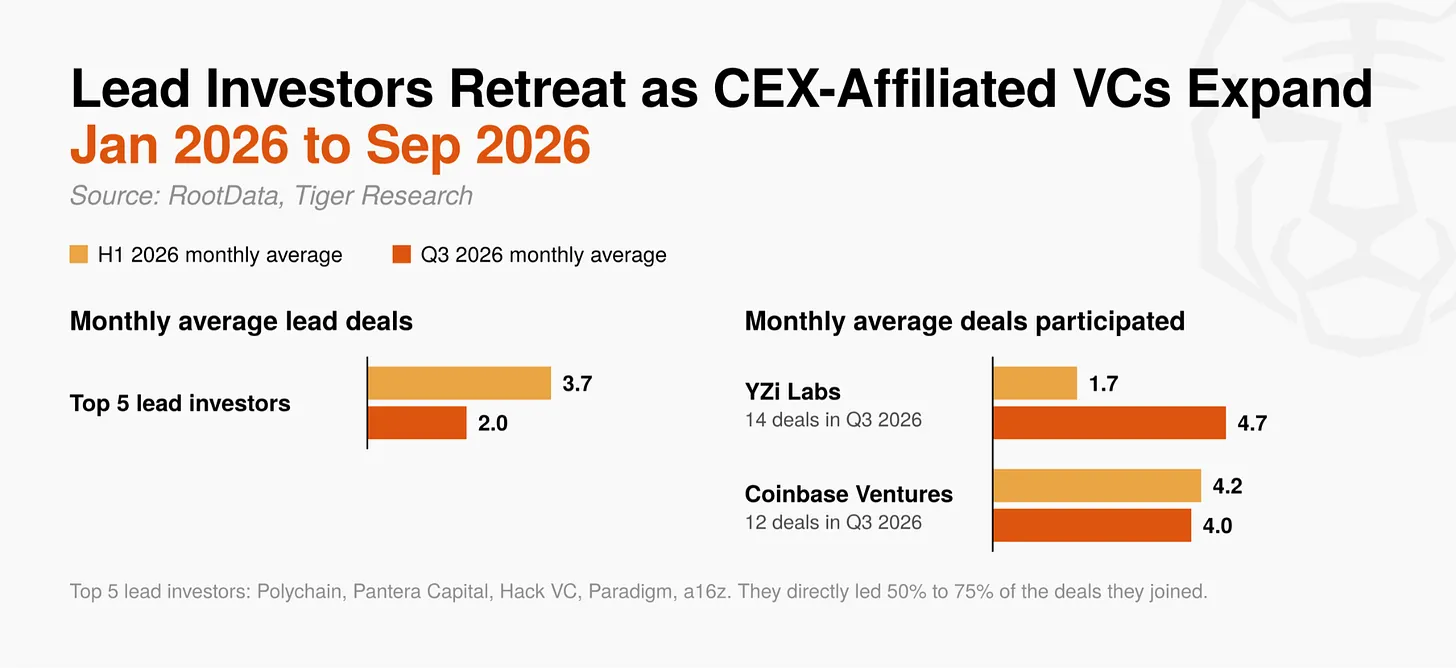
2024年至今最活跃的五大领投机构(Polychain、PanteraCapital、HackVC、Paradigm、a16z),在Q3平均每月仅牵头2笔交易,而上半年月均为3.7笔。
此前,这些机构在参与的项目中直接领投50%~75%的交易,主导市场估值定价;如今它们对融资轮次的掌控力持续减弱。
相比之下,YZiLabs(原BinanceLabs)参与14笔交易,几乎是上半年月度节奏的三倍;CoinbaseVentures参与12笔。
交易所旗下风投加大布局,根源在于二者投资目标存在本质差异。财务型VC追求股权或代币升值带来的资本收益;而交易所系风投,若被投项目上线自家交易所或链(如BNBChain、Base),还能为平台带来更多交易量与新增用户。
因此即便币价、估值存在不确定性,这类机构仍有持续投资的明确动力。Q3融资轮次更多由战略投资者主导,目标是壮大自身平台,而非单纯追求定价收益。
Q3风投市场正在转型,从追求高回报的财务投资,转向寻求业务与生态协同的战略投资。
3、融资阶段:早期投资趋于谨慎,资本押注业务已经验证的企业
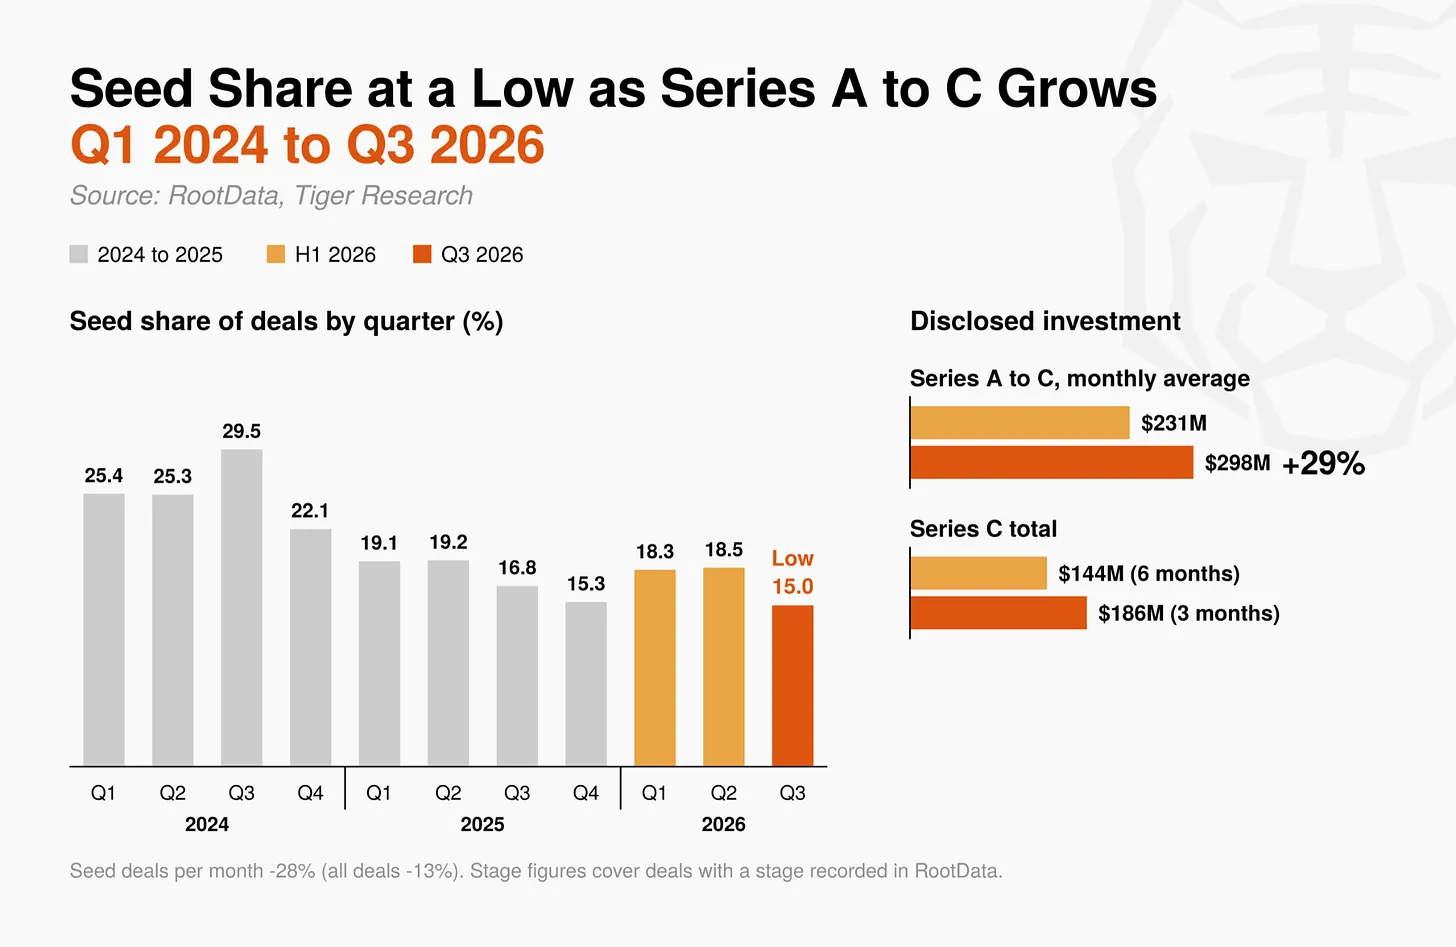
投资者不愿承担未经验证的高风险项目。种子轮占全部交易的15.0%,为2024年以来季度最低占比;种子轮月度交易数量下降28%,跌幅是整体交易13%降幅的两倍多。
已披露的A轮至C轮投资额环比增长29%,仅第三季度的C轮融资额就超过了上半年的总和。
早期投资模式是把资金分散投给大量小项目,依靠少数项目实现高额回报。这套模式成立的前提是后续投资人愿意以更高估值接盘股权或代币。
Q3企业层面投资整体偏谨慎,市场对后续接盘资金的预期走弱。资本转而集中投向已经跑通营收、持有牌照,业务得到验证的扩张轮项目。
Q3完成C轮融资的Jeeves与EDXMarkets,分别属于支付与交易基础设施赛道,也印证了这一趋势。市场投资标准已经从代币释放计划,转向可落地业务证明。
4、融资方式:股权之外,上市与债权融资兴起
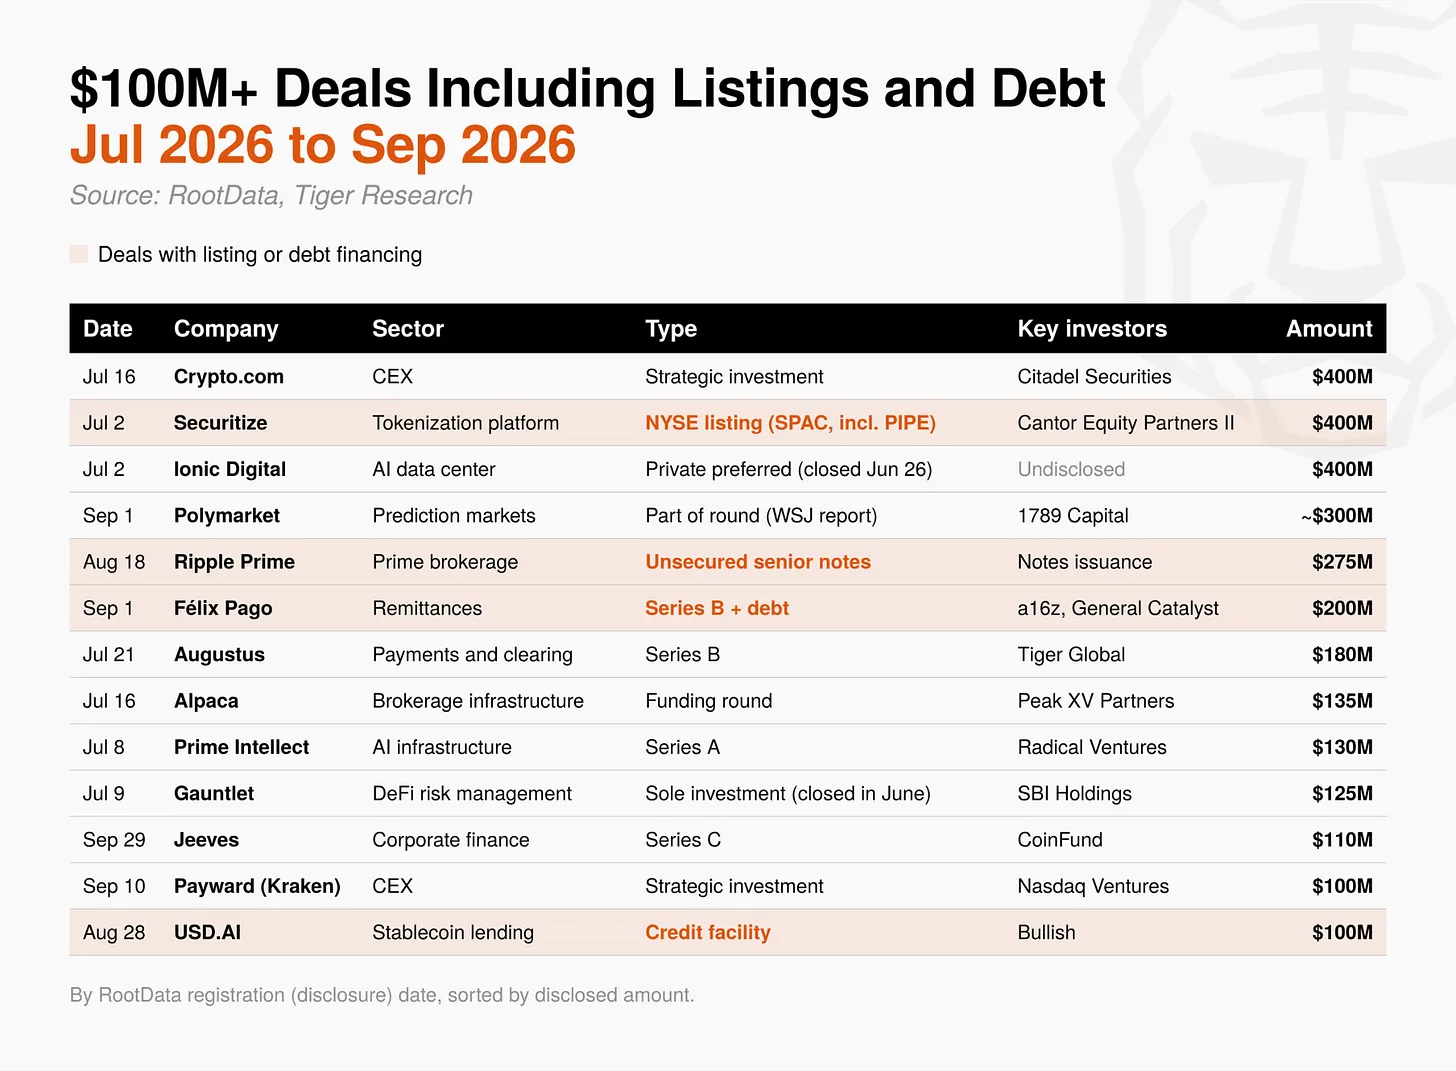
大额资金不再只依靠风投股权。Q3共13笔金额超1亿美元的交易,其中4笔为上市或债权融资。
Securitize通过SPAC合并在纽交所上市,RipplePrime发行2.75亿美元无抵押优先票据。月度维度,风投+战略股权投资下降24%;债权融资规模从7000万美元增至1.9亿美元,上市募资从8000万美元增至1.5亿美元。
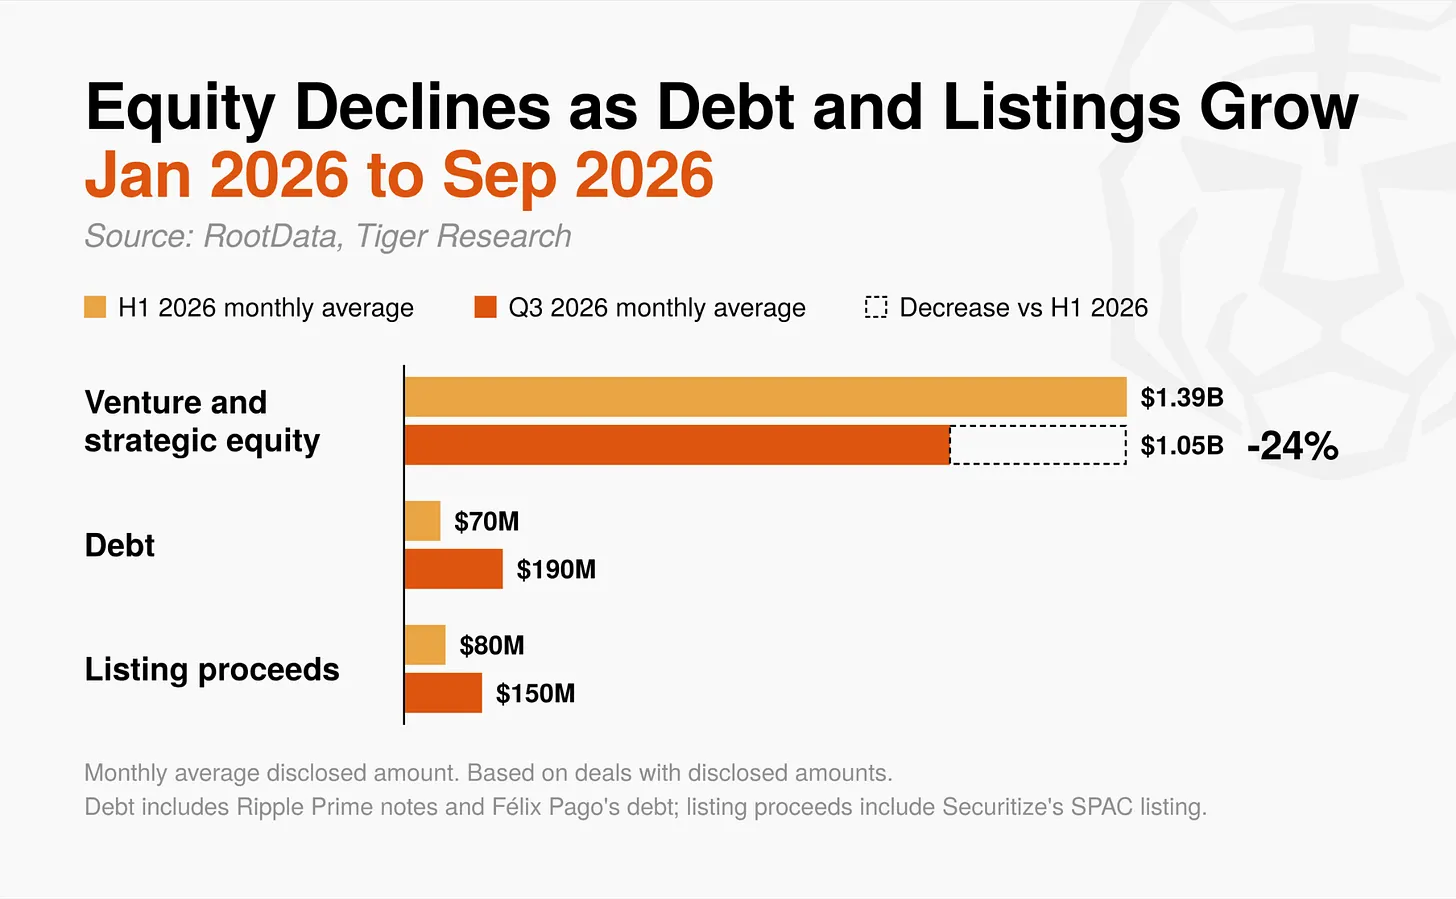
债券与上市,要么要求稳定还款能力,要么依靠公开市场估值。上半年债权融资主体大多是持有比特币财库的企业,例如Metaplanet举债增持BTC。
而Q3的债权融资来自拥有稳定现金流的业务,如主经纪商、跨境汇款、稳定币借贷企业,资金偿还基础从比特币价格,转变为企业经营现金流。部分公司如今可以像传统企业一样融资,不必依赖风投,这或将压缩VC在中后期的作用,让风投回归早期阶段。
5、赛道格局:资本涌向传统金融关联基础设施
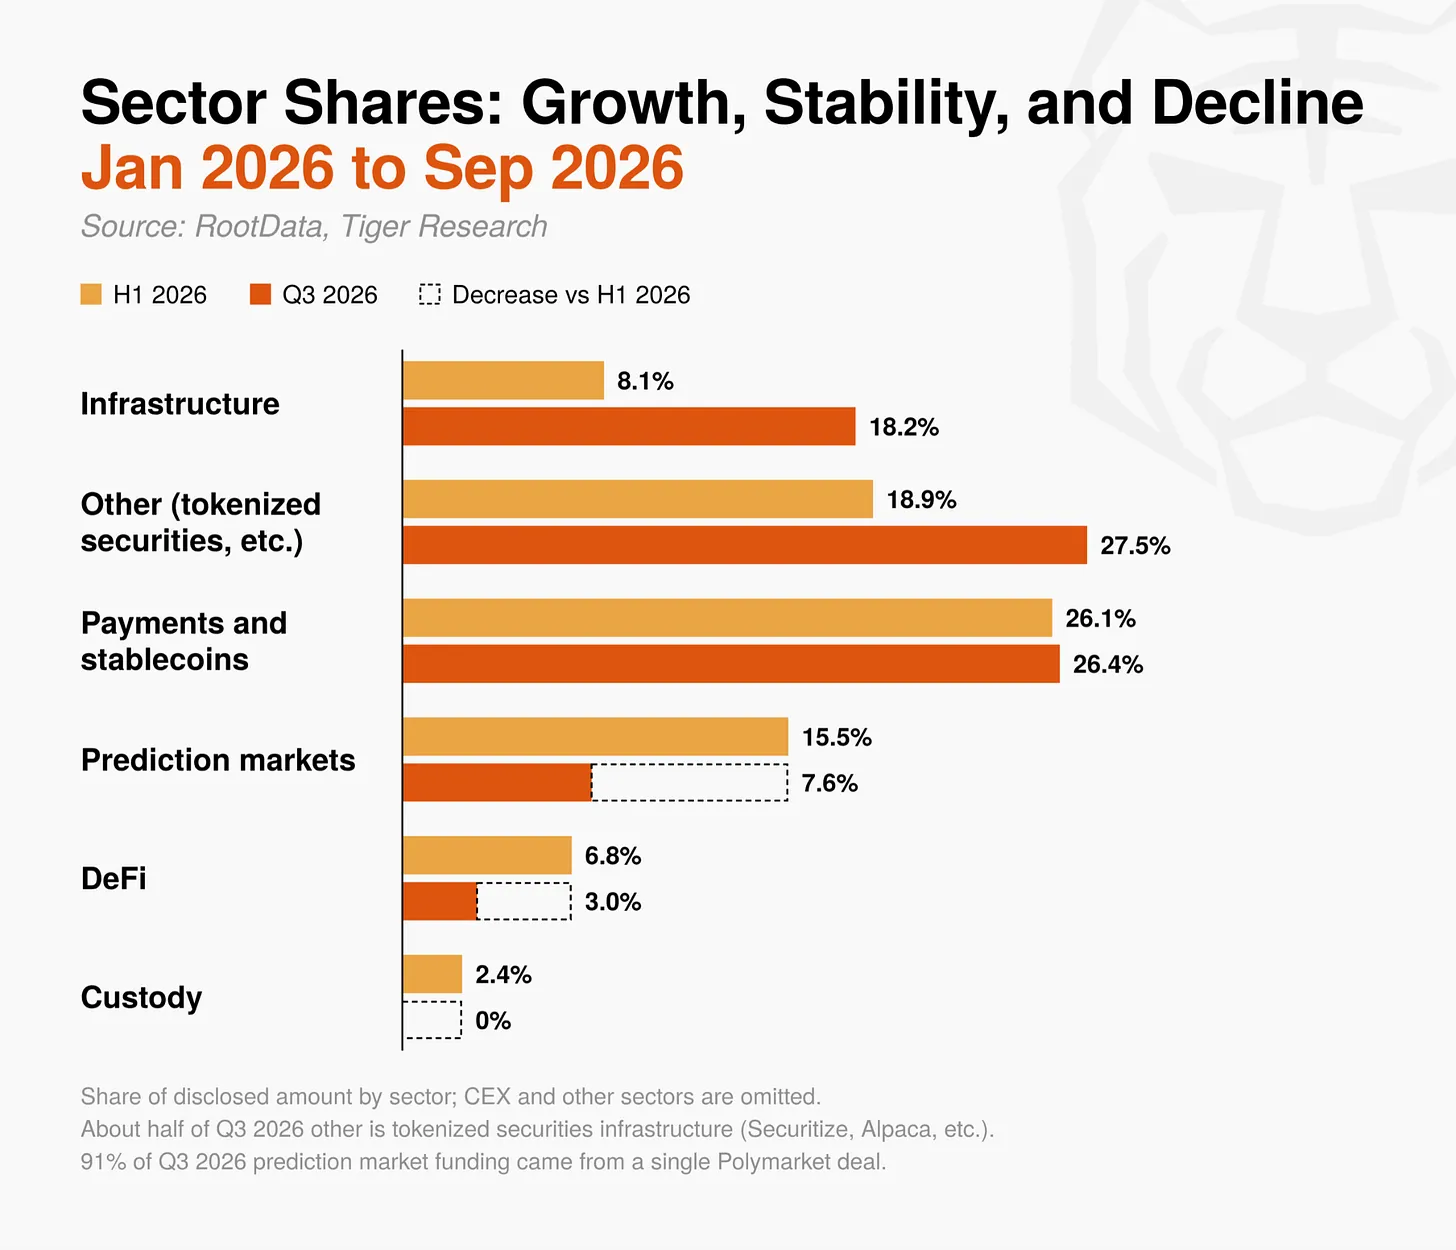
从赛道分布看·,Q3资金流向连接传统金融与加密生态的领域,而非新建Layer1、Layer2公链。
基础设施赛道披露投资占比从上半年8.1%翻倍至18.2%。增量资金主要流向AI相关项目,而非全新区块链主网,代表项目是转型AI数据中心的IonicDigital、AI训练基础设施企业PrimeIntellect。
归类在「其他」项下的资金中,约一半投向证券型代币基础设施,例如Securitize、Alpaca,支付与稳定币是唯一资金占比保持稳定的赛道。
反观和传统金融关联较弱的赛道,吸引力大幅下滑。预测市场赛道Q3仅Polymarket一笔约3亿美元融资,就占该赛道总投资的91%。DeFi投资金额下滑71%,交易数量同步萎缩,仅占总投资额3.0%,DeFi最大一笔融资是由美国地区银行支持的存款代币网络CariNetwork。托管赛道没有新增投资,行业仅发生成熟企业间整合,典型案例是BitGo收购NYDIG交易业务。
Q3资本只投向已经持有牌照、拿到监管许可的成熟企业,或是和银行等传统金融机构合作的项目。投资重心明显从新建加密生态项目转向帮助传统金融资本进入加密市场的渠道与基础设施。
尽管币价反弹,2026年Q3加密企业融资环境依旧偏紧,资金的投向发生改变:大额并购变少,收购转向补齐细分能力,战略投资者话语权超过传统财务领投方。
资本集中在具备营收、牌照,业务被验证的公司,减少押注早期项目。延续上一份报告提到的重风控、重基本面趋势,下面梳理不同市场主体的核心应对方向。
加密企业与创始人
传统金融机构与企业
投资者与普通市场参与者
加密市场正在脱离短期炒作预期,转向真实价值与实际落地。部分投资者可能难以接受这一变化,但市场走向成熟产业化是良性发展信号。能够看懂这一结构性转变、强化核心竞争力与风控的市场参与者,将更好迎接下一阶段行情。
到此这篇关于三季度加密投资复盘:战略资本崛起,种子轮遇冷的文章就介绍到这了,更多相关加密投资Q3变局:战略资本上位,种子轮承压内容请搜索中币网以前的文章或继续浏览下面的相关文章。
复制本文链接
快讯文章中币网所有,未经允许不得转载。
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:53
新闻 · 2026-09-22 15:52
新闻 · 2026-09-22 15:52